بين المقترحات المتداولة، فيما يتعلق بالمعاشات التقاعدية، وفي ضوء جلسة الميزانية، هناك أيضًا إمكانية استخدم TFR لغرض شراء الحق في التقاعد المبكر في سن 64، وهو عصر يبدو اليوم أنه يمثل "خط بيافي" الجديد لعصبة النضال والحكم. وقد أثارت هذه الفكرة (وهذا أمرٌ بديهي) احتجاجات المعارضة السياسية والنقابيةولكن في الواقع، فإن الاتحاد الأوروبي ينظر بدلا من ذلك باهتمام وتواطؤ إلى الاقتراح الآخر الذي ظهر في المناقشة: تعليق الآلية التي تربط بشكل شبه تلقائي متطلبات التقاعد بزيادة متوسط العمر المتوقع لمدة أقصاها ثلاثة أشهر كل عامين، اعتبارا من عام 2027 (لأن الإجراء التنظيمي لا يزال مطلوبا).
في نفس الوقت المقترحات متداولة والتي تهدف إلى تعزيز استخدام معدل الخصوبة الإجمالي المصدر الرئيسي لتمويل المعاشات التكميلية (سيتم عقد مؤتمر "مقترحات لتطوير صناديق التقاعد" في روما في 16 سبتمبر، بمبادرة من مركز دراسات السفر المتقاعد).
مراقبة وظائف جديدة سيتم إسنادها أما فيما يتعلق بمكافأة نهاية الخدمة، فإن الشك يثور في أن النقاش لم يعالج بشكل كاف وضع هذه المؤسسة الممنوحة للمكافآت بعد إصلاح عام 2007، الذي ربطها على وجه التحديد بعضوية نظام معاشات تقاعدية تكميلي وتمويله.
اختيار العمال
وينص القانون على فرص للموظفين اختيار ما إذا كان سيتم ترك إجمالي الخصوبة المتراكم في الشركة أو تحويله إلى شكل من أشكال المعاش التقاعدي الخاص (صندوق تفاوضي أو مفتوح، سياسة فردية)، بهدف استكمال المعاش التقاعدي العام.
في حالة عدم قيام العامل باختيار صريح خلال ستة أشهر من تاريخ توظيفه، يتم تفعيل آلية التسريح. ما يسمى بـ "الصمت والموافقة".
في هذه الحالة:
- يتم تحويل إجمالي الخصوبة تلقائيًا إلى خطة معاشات جماعية تم إنشاؤها بموجب اتفاقيات أو عقود جماعية (على المستوى الوطني أو على مستوى الشركة).
- في حالة وجود عدة صناديق محتملة، يتم اختيار الصندوق الذي يحتوي على أعلى عدد من الاشتراكات بين موظفي الشركة.
- إذا لم يتم استيفاء أي من هذه الشروط، يتم تحويل TFR إلى شكل متبقي من أحكام المعاش التقاعدي التكميلي (الذي كان يحتفظ به INPS سابقًا في الصندوق المسمى Fondinps، والذي تم استبداله لاحقًا بصندوق Cometa).
خلال هذه الأشهر الستة، يتعين على صاحب العمل أن يزود الموظف بمعلومات واضحة عن الخيارات المتاحة، 30 يومًا في أول عملية سكادنزا، يجب تذكيره بالمكان الذي سيتم إرسال مكافأة نهاية الخدمة إليه إذا فشل في الاختيار.
عندما يقرر العمال تخصيص مكافأة نهاية الخدمة الخاصة بهم داخل الشركة، إذا كان لديها 50 موظفًا أو أكثر، يتعين عليها تحويل حصص مكافأة نهاية الخدمة المستحقة إلى المؤسسة الوطنية للتأمينات الاجتماعية (INPS)، التي تودعها بدورها في حساب خزينة الدولة. والنتيجة هي أن قدرًا كبيرًا من الموارد يُخصص لتمويل الإنفاق العام الجاري.
الأساس المنطقي وراء الإصلاح
La نسبة ثم أعلن عن هذه القاعدة وهي منع أصحاب العمل من الضغط على العمال لترك مكافأة نهاية الخدمة الخاصة بهم في الشركةفي الواقع، مع هذه القاعدة، تصبح الشركة التي تضم أكثر من 50 موظفًا (الأصغر حجمًا محمية) غير مبالية باختيار العامل، لأنها في كل الأحوال تفقد السيولة التي يمثلها مكافأة نهاية الخدمة.
السبب الآخروربما كان الأهم من ذلك هو إحداث تغيير فائدة صغيرة للمالية العامةوهنا يكمن الخلل في الإصلاح، حيث أن هذا الجزء المخصص لصندوق الخزانة يغير طبيعته: فهو لم يعد ممولاً من خلال رأس المال الفردي، بل ينتقل إلى نظام الدفع أولاً بأول؛ أي أن الصندوق يجمع مستحقات مكافأة نهاية الخدمة، ويديرها باعتبارها نفقات جارية، ويدفع المنافع المرتبطة بها عند استحقاقها، باستخدام التوازن بين الدخل والنفقات.
وفي الممارسة العملية، فإن تطبيق مبدأ التوزيع يعني أن مكافأة نهاية الخدمة المدفوعة إلى INPS تعتبر مساهمة إلزامية في الركيزة الأولى للمعاش التقاعدي.
دراسة جالي-جيراسي
وفي هذا الصدد نود أن نشير إلى نقطة واحدة دراسة جيامباولو جالي و نيكولو جيراسي حسب العنوان ماذا يحدث لمكافأة نهاية الخدمة المتبرع بها لصندوق INPS؟ حيث يتم تسليط الضوء على المشاكل ووصف السنوات الخمس والعشرين الأولى من عمر الصندوق نفسه.
أولاً وقبل كل شيء، فإن هذه المعالجة المحاسبية - كما يؤكد المؤلفون - نتيجتين مهمتين. أول تكمن المشكلة في عدم قدرة العمال على طلب تحويل مكافأة نهاية الخدمة السابقة (أي تلك المدفوعة لمؤسسة التأمينات الاجتماعية الوطنية (INPS) في السنوات السابقة) إلى خطة معاشات تقاعدية تكميلية لمجرد استخدامها. من منظور المحاسبة العامة، يُشبه هذا طلب استرداد ضريبة. النتيجة الأخرى لم يعد من الممكن إطلاق حملة عامة (تم طلبها مراراً وتكراراً، ولكن دون جدوى) للانضمام إلى خطط المعاشات التقاعدية التكميلية باستخدام أسلوب الموافقة الضمنية لأن هذا يتطلب إيجاد تغطية مناسبة للدخل المفقود لهيئة المعاشات التقاعدية الوطنية من استحقاق مكافأة نهاية الخدمة.
بما أن مكافأة نهاية الخدمة (TFR) المدفوعة لهيئة التأمينات الاجتماعية الوطنية (INPS) تبلغ حوالي 6 مليارات يورو سنويًا، فإذا انضم 10% فقط من العاملين في الشركات التي تضم أكثر من 50 موظفًا إلى صناديق التقاعد التكميلية، فسيغطي ذلك حوالي 600 مليون يورو. ستصبح الحكومة طرفا في النزاع وسيكون مهتمًا بفشل توفير المعاشات التقاعدية الخاصة.
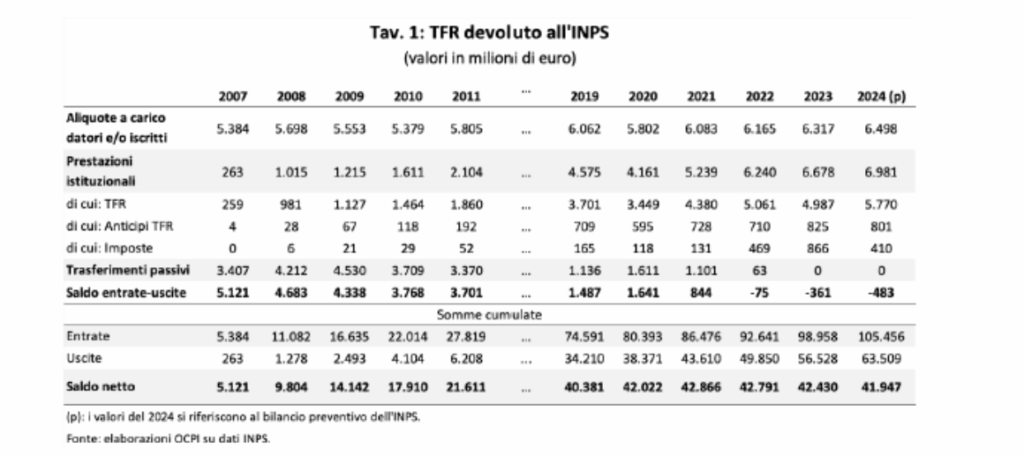
وفي الدراسة، الجدول 1 يوضح هذا الرسم البياني تدفقات مكافآت نهاية الخدمة المدفوعة إلى INPS والمزايا المرتبطة بها. ونذكر أن هذه الأرقام تتعلق حصريًا بمكافآت نهاية الخدمة للعاملين في الشركات التي يزيد عدد موظفيها عن 50 موظفًا والذين اختاروا صراحةً الاحتفاظ بمكافآت نهاية الخدمة الخاصة بهم داخل الشركة.
أهمية نظام الدفع حسب الاستخدام
في هذه المرحلة يأتي قضية حرجة أخرى تظهر للعلن والتي عادة لا يتم تفسيرها والتي تأتي من تغيير الطبيعة إلى الأحرف الكبيرة لـ اعتماد آلية الدفع حسب الاستخدام.
في النظام الأول، يتم دفع المبلغ إلى فرد محدد، يقوم بتحصيله؛ وفي النظام الثاني، تصبح الاستفادة شخصية، وبالتالي فإن رصيد الدخل مطروحاً منه النفقات (هذه الأخيرة لدفع مكافأة نهاية الخدمة للمستحقين لها) قد يجد نفسه في وضع حيث يكون عدد التدفقات الجديدة غير كافٍ لتغطية استحقاقات الأعضاء من السنوات السابقة.
في الواقع، بينما كان الرصيد إيجابيا للغاية في السنوات الأولى بسبب قوة الدخل، ولكن الإنفاق لم يكن يعمل بكامل طاقته بعد، فإن رصيد الإيرادات مطروحا منه الإنفاق انخفض على مر السنين وأصبح الآن سلبيا.
هذه هي حالة المعاشات التقاعدية:تبدأ مع العديد من العمال النشطين وقليل من المتقاعدين ولديك أرصدة ميزانية إيجابية كبيرة تسمح بالعمليات المتهورة والوعود لصالح الأجيال الحالية، ثم ينتهي بك الأمر إلى التعامل مع وضع معاكس: أولئك الذين يدفعون أقل من أولئك الذين يجمعون.
أرقام صندوق INPS
Le دخل الصندوق في السؤال، ظلوا دائمًا بين 5 و6 مليارات يورو، بينما المخارج وقد ارتفع عددهم من بضع مئات الملايين في السنة الأولى إلى ما يقرب من 7 مليارات في السنوات الأخيرة. آخر ثلاثة صفوف من الجدول 2 - يُلاحظ المؤلفون - أن المبالغ التراكمية للإيرادات والنفقات والرصيد تُؤخذ في الاعتبار. إجمالاً، بين عامي ٢٠٠٧ و٢٠٢٤، تدفقت أكثر من ١٠٠ مليار يورو إلى صندوق التأمينات الاجتماعية الوطني (INPS).
Le أداء كانت تساوي ما يزيد قليلاً عن 60 مليارًا، لذا فإن الرصيد يبلغ حوالي 40 مليارًا. هذا هو حجم الديون التي تراكمت على الدولة تجاه العمالباعتماد مبدأ محاسبي أكثر إقناعًا - كما تنص المقالة - يجب أن يظهر هذا المبلغ ضمن التزامات الدولة كجزء من الدين العام، لا أكثر ولا أقل من عائد استثماري. والحقيقة هي أن هذه الموارد لا توجد في التزامات الدولة ولا في أصولها ولا في صندوق التقاعد الوطني (INPS) لأنها أُنفقت بالكامل. وعندما تبقى مكافأة نهاية الخدمة لدى الشركة، تُحتسب كدين، وبالتالي تُسجل في جانب الالتزامات من الميزانية العمومية. وعند دفعها إلى صندوق التقاعد الوطني (INPS)، فإنها تُعتبر بمثابة إيرادات ميزانية تُستخدم لتغطية العجز، لا لتمويله.
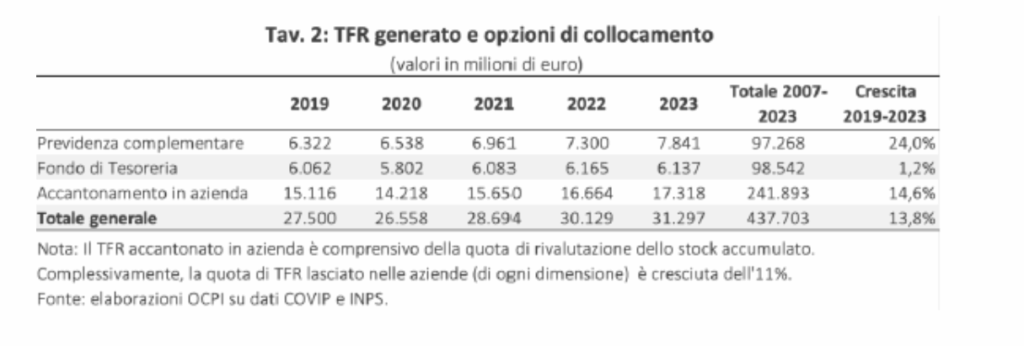
في السنوات الأخيرة كان استحقاق إجمالي الخصوبة السنوي يستحق حوالي 30 مليار دولار، خُصص معظمها (17,3 مليار دولار في عام 2023) للشركة. وبما أن القانون لا يُبقي شيئًا في الشركات التي يزيد عدد موظفيها عن 50 موظفًا، فإن هذا المبلغ البالغ 17,3 مليار دولار يخص الشركات الصغيرة فقط. وهذا يُبرز عدم المساواة في المعاملة بين الشركات الكبيرة والصغيرةوقد تمكنت الأخيرة من الاحتفاظ بموارد كبيرة في السنوات الأخيرة. ويظل الادخار داخل الشركة الخيار المفضل للموظفين (حوالي 77% من إجمالي رأس المال المتراكم منذ عام 2007).
التقييمات على المقترحات
ما هي الاستنتاجات التي يمكن استخلاصها من الاعتبارات الموضحة بالإشارة إلى المقترحات المقدمة؟ لنبدأ بـ اقتراح تحويل مكافأة نهاية الخدمة إلى الراتب كراتب إضافيبافتراض نجاح هذه الفرضية (حيث باءت المحاولات السابقة بالفشل)، ماذا عن الشركات الصغيرة المهددة بخسارة 17 مليار يورو، والتي أصبحت الآن جزءًا من ميزانياتها العمومية نتيجةً لاختياراتٍ محددةٍ من الموظفين؟ لننتقل إلى اقتراح كلاوديو دوريجون. تم تخصيص TFR لخفض سن التقاعدفي الشركات التي يزيد عدد موظفيها عن 50 موظفًا، سيتم خصمها من صندوق الخزانة، مما يتطلب تغطية كافية. ولكن نظرًا لعدم التأكد من عدد المشاركين المحتملين، سيكون من الضروري اعتماد أسلوب محاسبي لتحديد سقف من خلال تحديد معايير أولوية الأطراف المهتمة المحتملة. وقد تم اقتراح المسار الوحيد القابل للتطبيق في ذلك الوقت من قبل الراحل ستيفن باترياركبناءً على حدسٍ راعى منطق قانون ريتا: قد يُفضّل العامل المُسجّل في صندوق معاشات تقاعدية أو أي نظام آخر، والذي يقترب من التقاعد الإلزامي واستحقاق استحقاقاته الخاصة، بدلاً من تحصيل معاش سنوي أو مبلغ إجمالي، تحويل رأس المال إلى دفعة تقاعد مبكر. هذا من شأنه أن يُجنّبه التداخل مع المسارات التي اختارها قبل سنوات، كما يُمكن أن يُضفي هذا الحل، من خلال توفير فرصة إضافية، جاذبيةً أكبر على الانضمام إلى نظام معاشات تقاعدية خاص.