在2030年 法国和德国提出的规则 这将保证欧洲工厂获得用于装备电池的订单。 大约900万辆电动汽车如果将激励措施与更严格的电池欧洲产地标准挂钩,我们将达到以下目标: 4,6万辆汽车这是分析的核心比较。 运输与环境(T&E) 关于巴黎和柏林之间达成的协议。据该组织称,该协议将确保一个出口。 只是13% 预计到 2030 年,欧洲电池产量将达到这一水平。
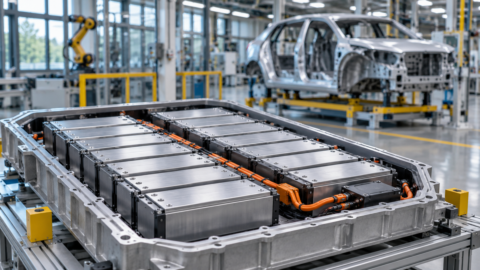
对于目前正在启动生产线的工厂而言,区别在于它们能够依赖的合同。欧洲计划在本十年末生产的大部分电池预计将来自目前闲置的工厂。T&E 指出,风险最高的项目包括瑞典的 Lyten(原 Northvolt 工厂)、德国萨尔茨吉特的 PowerCo 以及法国敦刻尔克的 Verkor。
汽车补贴和“欧洲制造”门槛
比较涉及工业加速器法案(IAA)目前,欧盟委员会的这项提案正在欧洲议会和成员国进行讨论。该提案将获得公共援助和税收优惠与欧洲制造的零部件比例挂钩。因此,制造商面临的问题是:符合优惠条件的汽车中,有多少辆必须使用欧盟制造的电池?
法德协议将配额设定为 2028-2029年为10% 并 2030-2031年为20%把它带到 从 70 年起 2032%对于T&E而言,前两个门槛并不能为制造商提供多少额外的确定性。该组织指出,目前欧盟销售的电动汽车中所安装的电池,超过一半产自欧洲。
电池和阴极的订单最终会流向哪里?
投资的去向也将由以下因素决定: 欧洲产品的定义如果欧盟制造的零部件与所有与布鲁塞尔签订自由贸易协定的国家/地区的零部件一样,都能享受同等的激励措施,那么制造商从生产成本更低的国家/地区采购零部件将更为有利。据T&E估计,与欧洲本土生产的激励措施相比,到2030年,相当于约1,5万辆电动汽车所需的100吉瓦时电池订单和250吉瓦时活性阴极材料的订单最终可能会流向欧盟以外的国家/地区。
Il 阴极 它是附加值最高的电池组件之一。为了提高产量,生产商需要与电芯工厂和汽车制造商签订长期合同。据T&E称,如果采用更严格的原产地标准,到2032年,欧洲工厂可以满足所有享受补贴的电动汽车的正极材料需求。IAA将为欧洲正极材料带来323吉瓦时的额外需求,使总需求量达到407吉瓦时。因此,预计产量的94%将有保障的买家。
排放投票结果也会对工厂产生影响。
第二个风险来自新车二氧化碳排放规则。欧洲议会将于2月就议会委员会批准的立场进行投票表决,该立场放宽了减排目标。据T&E预测,电动汽车销量的下降将导致2027年至2032年间欧洲对电池的需求减少247吉瓦时。这相当于约3,7万辆汽车的电池容量,几乎是LG能源解决方案公司位于波兰的工厂(欧洲最大的电池工厂)年产能的三倍。
“ L'法德协议对欧洲电池行业来说是一场灾难“他说 安德烈亚·博拉什我,T&E Italia 的负责人,表示:“欧洲领导人应该优先考虑建立一个完整的、欧盟制造的电池供应链,以及由此带来的高技能就业机会。然而,他们却在讨论如何削弱那些本应保障国内生产的规则。如果《工业应用法案》(IAA)中对电池本地化率的要求缺乏激励,将会向外界发出一个关于欧洲电池产业未来走向的糟糕政治信号。那些正努力扩大生产规模的欧洲企业,理应能够依靠《工业应用法案》带来的市场需求增长。”
因此,T&E呼吁欧盟拒绝该协议,坚持委员会提出的最后期限和要求,并 维持排放目标关于零部件来源,该组织提议限制对27个成员国的生产激励措施,最多只允许其他欧洲经济区国家和英国参与生产。该组织担心重蹈覆辙,重蹈太阳能电池板的覆辙,欧洲已经将生产和技术能力拱手让给了中国。