شہر میں مونٹی برلن مخالف اتحادیوں کی تلاش میں ہے۔ ریٹنگ ایجنسیوں کے مشن پر
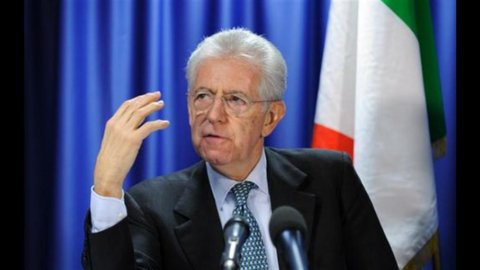
خاموشی، مونٹی آ گیا۔ آج شہر سننے کے لیے رک جاتا ہے۔ اطالوی وزیر اعظم جو اپنے دورہ لندن کے دوران پرانے براعظم کے سب سے اہم اسٹاک ایکسچینج میں رکیں گے. Palazzo Chigi میں رومن ٹیکسی ڈرائیوروں کے محاصرے سے اس توجہ کی طرف اچانک منتقلی جو عام طور پر شو کے ستاروں کے لیے مخصوص ہوتی ہے۔ لیکن، سب سے بڑھ کر، جرمنی کو یورو بانڈز اور دیگر اقدامات پر ڈیڈ لائن کو سخت کرنے کی دعوت کا اعادہ کرنے کا ایک موقع جو اطالوی شرح سود کی سطح کو جلد از جلد نیچے لا سکتے ہیں۔
لیکن جرمنی کی طرف سے، جسے اطالوی وزیر اعظم نے سوال میں بلایا، ایک سرد ردعمل سامنے آیا۔ چانسلر انجیلا مرکل کے اقتصادی مشیروں کے سربراہ وولف گینگ فرانز کہتے ہیں: "اٹلی یہ کام خود کر سکتا ہے": شائستگی کا وقت ختم ہو گیا ہے۔ شاید یہ کوئی بری چیز نہیں ہے۔
جرمنی میں ماریو مونٹی کی اپیل کے بعد، کے ساتھ شروع کیا فنانشل ٹائمز کے ساتھ انٹرویو, بینک آف اٹلی کے اقتصادی بلیٹن کے نمبر ہیں، اعداد و شمار میں، پیسے کی لاگت کو کم کرنے کی ضرورت کی تصدیق کرنے کے لیے۔ اگر سرکاری بانڈ کی پیداوار جنوری کی سطح پر دو سال تک برقرار رہتی ہے تو، نازیونیل کی رپورٹ کے ذریعے پڑھیں، جی ڈی پی میں 1,5 فیصد کمی آئے گی اس سال کے لیے اوسط اور اگلے سال کے لیے کوئی تبدیلی نہیں رہے گی۔ اگر دوسری طرف، چیزیں بہتر ہوتی ہیں اور پھیلاؤ پچھلی موسم گرما کی سطح پر واپس آتا ہے، تو 2012 میں سکڑاؤ 1,2% پر رک جائے گا اور 0,8 میں مصنوعات 2013% تک ترقی کی طرف لوٹ آئیں گی۔
تاہم، سیاسی تناؤ، ریٹنگ ایجنسیوں کی جارحانہ کارروائیوں کے ساتھ، بازاروں کو بیل ڈے کا سامنا کرنے سے نہیں روک سکا۔ میلان اسٹاک ایکسچینج میں 0,6%، لندن میں 0,6%، پیرس میں +1,1%، فرینکفرٹ میں +1,6% کا اضافہ ہوا۔
یورو کی ریکوری بھی جاری رہی، پچھلے بند پر 1,275 سے ڈالر کے مقابلے میں 1,266 تک بڑھ گئی۔ بہتری ہمارے BTPs کے لیے بھی جاری رہی: 6,46 سالہ پیداوار 13% (-468 بیسس پوائنٹس) تک گر گئی اور بند کے ساتھ پھیلاؤ 3,95 پوائنٹس تک محدود ہو گیا۔ دو سالہ بانڈ کی پیداوار 15٪ (-4 بیس پوائنٹس) پر گر گئی: ستمبر کے بعد یہ پہلی بار ہے کہ یہ XNUMX٪ سے نیچے واپس آیا ہے۔ لیکن بحران کے آثار اب بھی محسوس کیے جا رہے ہیں۔
2011 کے پہلے دس مہینوں میں، BOTs اور BTPs میں پہلے ہی 22,1 بلین کی سرمایہ کاری کرنے والا غیر ملکی سرمایہ اٹلی سے چلا گیا، جبکہ 65,4 میں 2010 بلین کی خالص سرمایہ کاری کی گئی تھی۔ اس کے برعکس، اٹلی کے باشندوں نے غیر ملکی ایکوئٹی کی خالص خریداری کو تقریباً ختم کر دیا (3,8 بلین کے برابر، 41 کی اسی مدت میں 2010 سے) اور 24,9 بلین کے غیر ملکی بانڈز کی سرمایہ کاری کی۔ غیر رہائشی سرمایہ کاروں نے اطالوی حصص کی خالص خریداری (7 میں 0,7 بلین کے مقابلے میں 2010 بلین میں) کے ساتھ، ایکویٹی سیکٹر کو زیادہ اعتماد سے فائدہ ہوا۔ مختصرا، عوامی قرضہ آہستہ آہستہ اور بہت سی قربانیوں کے ساتھ اطالوی ہاتھوں میں لوٹ رہا ہے۔. اس دوران، Piazza Affari کے بڑھتے ہوئے حصے غیر ملکی ہاتھوں میں چلے جاتے ہیں۔ یہ وہ تصویر ہے جو بینک آف اٹلی کے اکنامک بلیٹن سے نکلی ہے جبکہ درجہ بندی کا بخار بڑھ رہا ہے۔
کل، حقیقت میں، فچ ایجنسی نے اندازہ لگایا تھا کہ یہ شاید مہینے کے اندر اندر ہو جائے گا اٹلی کی کریڈٹ ریٹنگ میں کمی, Monti حکومت کی کارروائی کے باوجود "یقینی طور پر مفید، سنجیدہ اور قابل اعتبار ہے، لیکن جب تک سود کی شرحیں بلند رہیں، اخراجات کی دوبارہ مالی اعانت کا مسئلہ ہے"۔ اس کے باوجود، کل پارلیمنٹ میں ماریا کنناٹا، قرض کے لئے ٹریژری کے ڈائریکٹر جنرل، اطالوی قرض کی صورت حال "دھماکہ خیز نہیں ہے" پر زور دیا. اس کے برعکس۔ ""ہمیں اگلے 3 ماہ سے گزرنا ہے - اس نے مزید کہا - اور پھر اطالوی پیپر کی بھوک واپس آجائے گی۔ ہمیں یہ ظاہر کرنا ہوگا کہ خوف بہت زیادہ ہے۔ ہمیں ڈٹے رہنا ہوگا چاہے یہ سب کے خلاف جنگ ہی کیوں نہ ہو۔
ہمیشہ فچ اب اس کو قدر کی نگاہ سے دیکھتا ہے۔ یونانی ڈیفالٹ. لیکن ابھی کل ہی یونان نے 3 بلین یورو کے 1,625 ماہ کے بانڈز 4,64% کی شرح سے رکھے ہیں، جو پچھلی نیلامی سے تھوڑا کم ہے۔ درمیانی مدت کے بانڈز کے لیے مزید موسیقی جو جرمن بند پر 3 سے زیادہ پوائنٹس کا پھیلاؤ دکھاتی ہے۔ مختصر میں، شرحوں کے حساب سے، پہلے سے طے شدہ لیکن صرف موسم بہار کے آخر میں۔ دریں اثنا، سٹی گروپ نے پرتگالی بانڈز کو یورپی بانڈ انڈیکس سے منسوخ کر دیا ہے جب اسٹینڈرڈ اینڈ پورز نے لزبن بانڈز کو جنک بانڈ کے زمرے میں کم کر دیا ہے: پرتگال کا ڈیفالٹ فیصد، CDS رجحان کے مطابق، 65 فیصد دیا گیا ہے۔
وال سٹریٹ پر مزید موسیقی، امریکی معیشت سے آنے والے ڈیٹا (نیویارک میں مینوفیکچرنگ انڈیکس نو ماہ کی بلند ترین سطح پر ہے)، جرمن اعتماد کے اشاریہ میں بہتری اور چینی شرح سود میں کمی کے امکان سے . ان عوامل کی بدولت، S&P500 +0,4% بڑھ کر 1293,4 تک پہنچ گیا، جو جولائی کے بعد سے سب سے زیادہ ہے، اس سے پہلے ڈاؤ جونز +0,48% اور نیس ڈیک +0,64% ہے۔ ٹریژری کی پیداوار ہر وقت کے ریکارڈ سے صرف 19 bp ہے۔ یاہو کے محاذ پر خبریں: بانیوں میں سے ایک جیری یانگ نے استعفیٰ دے دیا ہے۔
2010 کے آغاز سے ریاستہائے متحدہ میں روزگار (+2,9%) کسی بھی دوسرے G7 ملک کے مقابلے میں زیادہ بڑھ گیا۔. بہر حال، امریکہ، کینیڈا (+2,4%) اور جرمنی (+1,9%) کے ساتھ مل کر وہ واحد قومیں ہیں جہاں روزگار میں اضافہ ہوا ہے، اس کے برعکس جو جاپان، برطانیہ، فرانس اور اٹلی میں ہوا ہے۔ لیکن امریکہ میں 2007 کے مقابلے میں اب بھی XNUMX لاکھ ملازمتوں کی کمی ہے۔
ویدر بیگ۔ مشرق سے اچھا موسم، شہر سے پہلا بادل۔ وال سٹریٹ کے رجحان کی تصدیق ایشین سٹاک ایکسچینجز نے کی۔ ٹوکیو میں نکی 225 انڈیکس میں 1,31 فیصد، ہانگ کانگ کے ہینگ سینگ میں 0,30 فیصد اضافہ ہوا۔ اس ریلی کو خام فرنٹ پر سعودی عرب کی یقین دہانیوں کی حمایت حاصل تھی: مملکت ایران پر پابندی کے بعد یورپ کو اضافی رسد کی ضمانت دے گی۔ لیکن غیر یورپی منڈیوں سے آنے والا دھکا شاید کافی نہ ہو۔ دو دن کے اضافے کے بعد، یورپی فیوچر شروع میں معمولی کمی کا اشارہ دیتے ہیں۔
ویزکو ٹو بینکس: جون تک کیپٹل پر مزید لچک۔ سٹاک ایکسچینج پر، بینک، جو کہ نظری طور پر حکومتی بانڈز کی درجہ بندی میں تبدیلی کے لیے سب سے زیادہ حساس سیکیورٹیز ہیں، کو نقصان نہیں پہنچا۔ گزشتہ روز اداروں کے سربراہان اور Visco دور کے بینک آف اٹلی کے درمیان پہلی میٹنگ ہوئی۔ EBA کی طرف سے درخواست کردہ سرمائے میں اضافہ میز پر ہے۔ منصوبے باقاعدگی سے 20 جنوری کو پیش کیے جائیں گے، لیکن اب اور جون کے درمیان بہت سی چیزیں تبدیل ہو سکتی ہیں، جس تاریخ تک آپریشنز مکمل کیے جائیں: سرکاری بانڈ کی پیداوار ریاستی بیل آؤٹ فنڈ کے مکمل آغاز کے بعد گر سکتی ہے، اور یورپی کونسل اسے بینکوں کی درخواستوں کو محدود کرکے اس کا نوٹس لے گا۔
UNICREDIT، ڈسکاؤنٹ قیمت۔ ابوظہبی 6,5 فیصد تک بڑھ گیا۔ یونیکیڈیٹ میں 2,8 فیصد اضافہ ہوا، جس کی تائید اس خبر سے ہوئی۔ ابوظہبی میں حاضری بڑھے گی۔ 4,99% سے 6,5% تک۔ ایک نوٹ میں، فنڈ نے وضاحت کی ہے کہ ذیلی ادارہ آبار لکسمبرگ نے اپنے حصص کو بڑھانے کے لیے آپریشنز کا ایک سلسلہ شروع کیا ہے، جو اب 4,99% پر ہے۔ چیئرمین خادم القبیسی نے کہا، "ہم سرمائے میں اضافے میں حصہ لینے کا ارادہ رکھتے ہیں اور یونی کریڈٹ کے انتظام کو فعال طور پر سپورٹ کریں گے۔"
اس طرح یونیکیڈیٹ خود کو عرب سرمایہ کاروں کے ذریعہ یورپ میں ترجیحی بینک کے طور پر تصدیق کرتا ہے۔، اہم شیئر ہولڈرز کی نمائندگی کرتا ہے۔ آج بینک کا پہلا واحد شیئر ہولڈر لیبیا کی ریاست ہے جس کے پاس لیبیا کے مرکزی بینک کے ذریعے 4,6% ہے، جس میں مزید 2,6% کا اضافہ کر دیا گیا ہے جو کہ لیبیا انویسٹمنٹ اتھارٹی فنڈ کے پاس ہے، کل 7,2%)۔
Intesa بھی 0,7 فیصد بڑھ کر بحال ہوا۔ Ubi پر سیلز -0,7%، سینٹینڈر کی طرف سے ہولڈ سے کم وزن میں کمی۔ PopMilano نیچے ہے: -2%۔
یورپ میں، دسمبر میں فروخت میں 2,4 فیصد کمی کے باوجود بہترین شعبہ آٹو موٹیو سیکٹر (Stoxx +5,8%) تھا۔ Pirelli +1,4% اوپر جاتا ہے، Fiat اس سے بھی زیادہ +1,9۔ جس نے یورپ میں اپنا حصہ بھی گھٹا کر 6,2% کر دیا (-15.6% مہینہ کے لیے سیلز)۔ کا اثر جاری رکھیں گولڈمین رپورٹ جو، 2012 کے لیے، پریمیم سیکٹر اور Fiat پر توجہ مرکوز کرنے کی سفارش کرتا ہے، جسے کرسلر کے ساتھ انضمام کی بدولت، اب امریکہ کا تیسرا سب سے بڑا صنعت کار سمجھا جاتا ہے۔
S&P کٹس آ رہے ہیں: ENI اور GENERALI متاثر۔ شام میں، سٹینڈرڈ اینڈ پوئرز نے منفی نقطہ نظر کے ساتھ Eni کی طویل مدتی درجہ بندی (+1,7%) کو A کر دیا۔ کل، خام تیل کی قیمت 100 ڈالر فی بیرل (+1,5%) سے اوپر بڑھنے کی وجہ سے، اور Snam سے علیحدگی کے دوبارہ ابھرنے کی وجہ سے، جس سے Eni کے استحکام کے علاقے کو چھوڑنے سے قرض میں نمایاں کمی آئے گی، دونوں کی وجہ سے اسٹاک میں تیزی ریکارڈ کی گئی۔ چھ ٹانگوں والے کتے کا۔ سنیم میں 0,4 فیصد اضافہ ہوا۔ Saipem +0,7%۔ افادیت مثبت تھی: اینیل +2,3%، ٹیرنا +1,7%۔
اسٹینڈرڈ اینڈ پورز نے جنریلی، کیٹولیکا اور یونیپول کی ریٹنگ میں ایک نشان کی کمی کی، انہیں منفی کریڈٹ واچ پر رکھا. جنرلی کے لیے کریڈٹ کاؤنٹر پارٹی ریٹنگ کی کمی AA- سے A+ ہے۔ Unipol Assicurazioni کے لیے ویلیویشن A- سے BBB+ اور Unipol Gruppo Finanziario کے لیے BBB سے BBB اور S&P میں Fonsai-Premafin کے آپریشن کا بھی ذکر ہے۔ Cattolica کے لیے بھی درجہ بندی A- سے BBB+ پر جاتی ہے۔
Piazza Affari میں، Generali میں تھوڑا سا +0,1% اضافہ ہوا۔ نوزائیدہ Unipol-Fondiaria کلسٹر کے مرکزی کرداروں کے لیے گرتی ہوئی قیمتیں: Unipol میں 2,4%، Fondiaria-Sai -4,5%، Milano Assicurazioni -3,9% گر گئی۔ پریمافین، لیگریسٹی ہولڈنگ کمپنی، 3,1 فیصد گر گئی۔ مڈ کیپس میں، Indesit (IND.MI) +4,1% اور Piaggio (PIA.MI) +2,7% بڑھے۔
بینک آف امریکہ لگژری وارننگ: بہتر فروخت. "سست مندی کے زیادہ واضح ہونے سے پہلے فروخت کرنا"۔ یہ وہی مشورہ ہے جو آج بینک آف امریکہ اپنے صارفین کو عام طور پر لگژری سیکٹر پر دیتا ہے۔ سیکٹر پر فیصلے کو غیرجانبدار سے کم کارکردگی دکھانے کے لیے کم کیا جاتا ہے، اور Tod کی -1,3% پر سفارش اسی طرح کم کی جاتی ہے۔ مارچز سے کمپنی کے ساتھ مل کر، بینک آف امریکہ نے سوئس رچمونٹ کے فیصلے کو کم کر دیا ہے، جو کہ زیورات میں عالمی رہنما، خرید سے کم کارکردگی تک، Swatch اور Lvmh کو خرید سے غیر جانبدار کر دیا ہے۔ ان تینوں اسٹاک میں 0,5% اور 1% کے درمیان کمی ریکارڈ کی گئی۔
سیٹ پاگین گیل کے بورڈ آف ڈائریکٹرز کا خاتمہ ہوا، لیکن سیاہ دھوئیں کے ساتھایک حتمی تنظیم نو کے معاہدے تک پہنچنے کے لیے تعداد کی کمی۔ کمپنی کا بورڈ ماہ کے آخر میں 30 جنوری کو دوبارہ ملاقات کرے گا، جس کا مقصد 2,7 بلین قرضوں کے بوجھ تلے دبے ٹورین گروپ کے مالیاتی اور شیئر ہولڈنگ کی تنظیم نو کے لیے متفقہ معاہدے کا جائزہ لینا ہے: معاہدے کی تنظیم نو کا منصوبہ جس کی منظوری بینک کریڈٹ ہولڈرز، لائٹ ہاؤس بانڈ ہولڈرز اور شیئر ہولڈرز بلکہ 700 ملین سینئر سیکیورڈ بانڈ کے حاملین کی طرف سے بھی آج سے مذاکرات کے لیے باضابطہ طور پر تسلیم کی جائے گی۔ اگر تنظیم نو کے معاہدے پر دستخط نہیں کیے جاتے ہیں، دیوالیہ پن کے قانون کے آرٹیکل 67 کی تعمیل میں، کمپنی کی سڑک کو نشان زد کیا جاتا ہے، جس کی سمت Marzano قانون کی طرف ہوتی ہے۔