Экономисты разработали различные модели, направленные на определение «оптимального» поведения рационального человека, который желает потреблять, сберегать и инвестировать, чтобы максимизировать свое благосостояние с течением времени.
Если кейнсианская теория предполагает, что сбережения в основном коррелируют с личным доходом, то в XNUMX-х годах Франко Модильяни и Ричард Брумберг разработали теорию теория «жизненного цикла» личности, который остается основным ориентиром для текущих моделей сбережений. Согласно этой теории, выбор уровня сбережений отражает межвременное решение (в течение нескольких периодов), для которого рациональные индивиды максимизировать общее благополучие на протяжении всей жизни, чтобы поддерживать потребление как можно более стабильным с течением времени.. Это межвременное «выравнивание» уровней потребления (сглаживание потребления) произойдет потому, что сокращение потребления ниже нормального снижает благосостояние агентов больше, чем оно увеличивается за счет увеличения на ту же величину сверх стандартного уровня.
Теория жизненного цикла остается основным ориентиром для современных моделей сбережений.
Согласно теории жизненного цикла, молодые люди на начальных этапах трудовой жизни с более низкими доходами желают поддержать свое потребление, прося кредиты, которые затем будут погашены в годы профессиональной зрелости, с более высокими доходами, из которых можно будет получить кредит. использовать сбережения для накопления богатства и не сокращать потребление в пенсионные годы, когда доходы ниже. Накопление богатства будет иметь форму «горба».», низкий в начале трудоспособного возраста и в старости с пиком в промежуточных периодах.
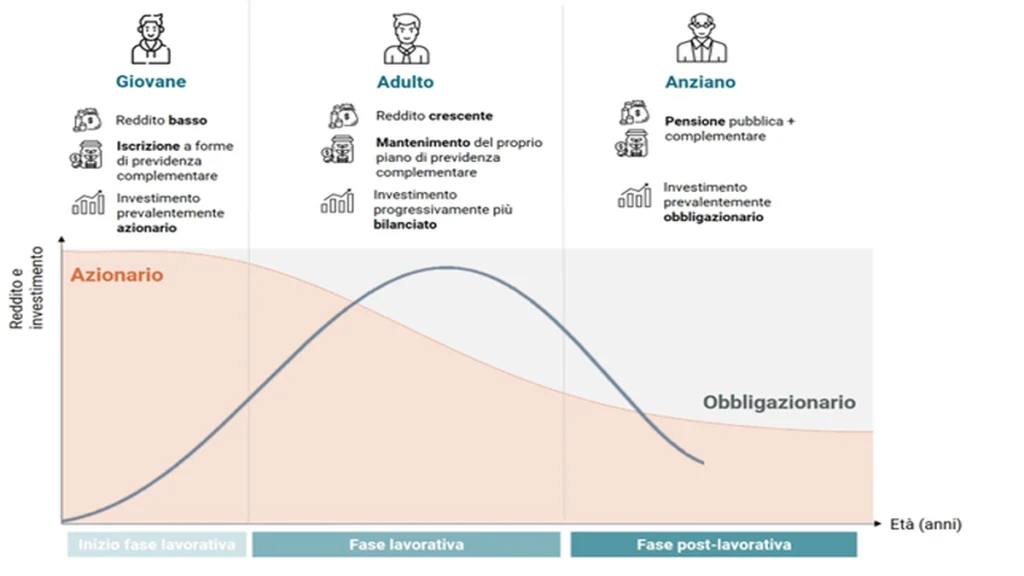
Теория жизненного цикла рассматривает финансовые активы как средство перемещения ресурсов между различными периодами в течение жизни. В действительности, однако, вмешиваются другие факторы, которые часто не допускают «межвременного выравнивания» потребления: потребление имеет тенденцию увеличиваться в среднем возрасте и снижаться после выхода на пенсию по причинам, которые варьируются от более низкой доступности кредитов для молодых когорт до неадекватное планирование. Снижение потребления в пожилом возрасте может быть связано с тем, что поведенческие экономисты называют «гиперболическое дисконтирование(склонность выбирать немедленные вознаграждения вместо тех, которые доступны позже, даже если немедленные вознаграждения ниже), что приводит к недостаточным сбережениям после выхода на пенсию. Однако для молодежи это принципиально важно. планируйте дополнительную пенсию вовремя, в условиях постепенного сокращения государственных пенсий.
Современная теория портфеля предполагает как также оптимизировать распределение сбережений с течением времени: необходимо учитывать эволюцию предпочтений потребления и сбережений (функция полезности), а также стохастический характер стоимости финансовых активов. По мнению Гарри Марковица, рациональные инвесторы они максимизируют ожидаемую доходность своего портфеля, сводя к минимуму его колебания (дисперсия), в гипотезе «неприятия риска» (предпочтение определенной выгоды потенциально равной, но неопределенной) и возрастающей взаимосвязи между полезностью и богатством. Эволюция предпочтений и неопределенная предсказуемость финансовых доходов вызывают периодическую переоценку инвестиционного выбора: например, с возрастом неприятие риска и предпочтение защиты инвестированного капитала имеют тенденцию возрастать.
Как вести себя, чтобы оптимизировать финансовые вложения
Но на практике как оптимизирующий инвестор должен вести себя во время жизненного циклак? Согласно господствующей мудрости, оптимальная часть портфеля, вложенная в рискованные активы (капитал) должно постепенно уменьшаться с возрастом (глиссада). Давайте посмотрим, почему. Следствием теории жизненного цикла является значение совокупное богатство» индивида как сумма финансового богатства и «человеческого капитала».», понимаемый как дисконтированная текущая стоимость будущих доходов/потоков доходов. Упрощая, человеческий капитал можно сравнить с облигациями, поскольку будущие доходы относительно стабильны во времени. Для молодых инвесторов человеческий капитал представляет собой основной компонент богатства, а работа является основным источником ликвидности. Кроме того, гибкость в изменении предложения о работе позволяет повысить подверженность финансовому риску: разумно хранить значительную долю финансового богатства в акционерном капитале. . С возрастом доля человеческого капитала в общем богатстве имеет тенденцию к снижению, поскольку продолжительность потока будущих зарплат сокращается, в то время как относительная важность финансовых портфелей в отношении активов увеличивается, а вместе с этим и подверженность рыночному риску: поэтому оптимально направить большую часть активов на облигации.
Аналогичные соображения применимы и к продуктам, широко используемым в сфере управляемых сбережений. Пример – фонды установленный срок которые максимизируют ожидаемую прибыль в заранее определенную дату с различными целями: от получения дополнительной пенсии до создания капитала для конкретных проектов. Эти фонды, как правило, накапливают прибыль в первые годы, концентрируя вложения в секторах акций с более высоким риском и доходностью, а затем постепенно увеличивают менее рискованные активы по мере приближения даты. цель: преобладающий академический подход, лежащий в основе скольжение теория жизненного цикла сбережений и инвестиций остается.
°°°°Автор — доктор философии, специалист по стратегии Euromobiliare Advisory Sim.