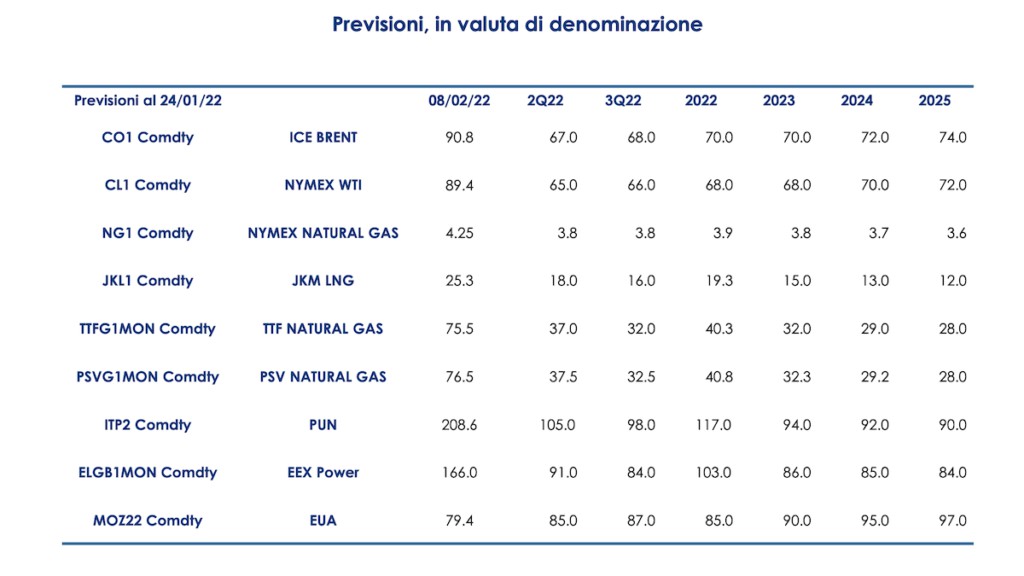
Pada tahun 2021, krisis energi berskala global meledak yang pusatnya adalah Eropa. Penyebab krisis bukan hanya penggunaan politik sumber daya gas oleh Rusia, tetapi di hulu ada masalah lain yang telah menyebabkan UE dan masing-masing negara anggota, terutama Italia, ke dalam turbulensi energi ini. Dan jika penurunan harga energi diperkirakan terjadi dalam beberapa bulan mendatang, lapor oleh Departemen Studi dan Riset dari Intesa Sanpaolo menunjukkan bagaimana ini akan tetap di atas rata-rata antara sekarang dan 2025.
Menurut analisis ekonom Intesa Sanpaolo, dengan asumsi bahwa krisis antara Rusia dan Ukraina tidak menyebabkan gangguan arus yang serius, ancaman nyata tetap menjadi volatilitas harga dan sumber utama ketidakpastian i risiko geopolitik dan kondisinya cuaca.
Oleh karena itu, krisis energi bukanlah fenomena sementara, tetapi jauh lebih kompleks dari yang diperkirakan. Memahami alasan mengapa kita mencapai situasi kritis di sektor energi sangat penting untuk memahami apa yang akan terjadi di masa depan.
Krisis energi: penyebab fenomena yang kompleks
Penelitian menunjukkan bahwa pada tahun 2021 krisis energi global yang belum pernah terjadi sebelumnya meledak karena serangkaian penyebab: globalisasi di pasar gas, pemulihan pasca-pandemi yang kuat dan kelangkaan bahan baku, ketegangan geopolitik, perubahan iklim, kondisi cuaca yang luar biasa. Tetapi untuk memahami apa yang menghasilkan efek kaskade, kita perlu mundur selangkah.
Perubahan iklim, energi terbarukan dan pemulihan ekonomi
Di benua yang telah meninggalkan bahan bakar fosil dan transisi energi tujuan prioritasnya telah meremehkan tingkat dampak paling berbahaya dari krisis yang kita alami. Kebijakan transisi energi bersih yang semakin ambisius telah mengarah ke titik ini, dengan harga energi yang sangat tinggi. Perlombaan untuk energi terbarukan telah menyebabkan pengurangan investasi, penonaktifan pembangkit listrik tenaga nuklir dan peningkatan impor bahan bakar fosil dari pemain lain: terutama dari Rusia, kemudian dari Aljazair dan Libya.
Di sisi lain, perubahan iklim juga meningkatkan volatilitas harga, dengan suhu permukaan global rata-rata tertinggi keenam sejak pencatatan global dimulai pada tahun 1880. Hal ini menyebabkan penurunan kecepatan angin rata-rata, dengan konsekuensi negatif bagi ladang angin.
Di antara peristiwa iklim dan anomali pada tahun 2021 laporan Intesa Sanpaolo menyoroti: suhu Eropa tahun 2021 adalah yang tertinggi kesembilan yang pernah tercatat; Musim badai Atlantik dan Pasifik Utara berada di atas rata-rata dengan masing-masing 21 badai (termasuk 7 badai) dan 19 badai (termasuk 8 badai); Amerika utara memiliki tahun terhangat ketujuh sementara selatan memiliki terpanas keenam, AS barat laut dan Kanada barat juga mengalami gelombang panas ekstrem selama minggu terakhir bulan Juni seperti halnya Asia yang mengalami tahun terhangat ketujuh sejak 1880.
Pemulihan ekonomi pasca-pandemi yang cepat, bersama dengan musim dingin yang sangat dingin, telah meningkatkan permintaan energi global, yang jauh melebihi pasokan. Lonjakan yang dihasilkan dalam produksi energi, setelah dua tahun menurun, telah menyebabkan peningkatan emisi CO2 berasal dari sektor energi sebesar hampir 7%, dengan jelas kenaikan biaya sertifikat pada gilirannya berdampak pada harga gas dan karenanya juga pada tagihan.
Cadangan gas Eropa di posisi terendah dalam sejarah
Unsur lain yang mengkhawatirkan untuk dipertimbangkan adalah saham di posisi terendah dalam sejarah, nilainya tidak pernah serendah pertengahan Januari. Kombinasi dari iklim yang tidak menguntungkan dan pemulihan ekonomi telah menyebabkan penggunaan lebih banyak gas, minyak dan batu bara dalam jangka pendek dan penyimpanan yang lebih sedikit, juga karena pemulihan permintaan yang kuat – tidak terduga – yang telah menaikkan harga, membuat produsen enggan untuk membeli gas untuk penyimpanan. Menurut laporan per 5 Februari 2022, tingkat persediaan lebih rendah dari rata-rata 5 tahun, yaitu sebesar 36% (per 30 Maret 2018 sebesar 17,8%). Ini berarti kami mencapai titik terendah sebulan lebih awal dari rata-rata. Jika pada bulan Februari dan Maret persediaan gas turun sejalan dengan rata-rata 5 tahun (pada bulan Januari -16,5% terhadap rata-rata -18,5%) pada akhir Maret persediaan akan penuh pada 18,5%.
Masalah yang juga akan memengaruhi musim dingin berikutnya jika stok Eropa berjuang untuk terisi, menghadirkan kembali krisis yang sama di tahun 2023, dengan konsekuensi dalam hal tagihan dan biaya energi.
Produksi gas dalam negeri turun dan ketergantungan berat pada impor
Dari tahun 2000 hingga 2019 skenario Eropa telah banyak berubah. Italia tetap berada di urutan teratas dalam ketergantungan pada impor energi, dengan 87% (terhadap 77% pada tahun 2000) dibandingkan dengan rata-rata Eropa yang hanya tumbuh sebesar 4 poin persentase (56% pada tahun 2000 menjadi 60% pada tahun 2019). Di tempat kedua kami menemukan Jerman dengan ketergantungan sebesar 67% berbanding 59% pada tahun 2000; di tempat ketiga adalah Belanda, yang melihat salah satu puncak terbesar: naik dari 38% pada awal 64-an menjadi 2019% pada 17. Lebih buruk lagi adalah Inggris, yang mengalami periode produksi angin rendah terpanjang dalam sepuluh tahun terakhir, meningkatkan kebutuhan impornya (dari -2000% pada tahun 35 menjadi +2019% pada tahun XNUMX).
Tetapi benua itu bahkan tidak dapat mengandalkan produksi dalam negeri. Lambatnya penurunan produksi gas dari lapangan raksasa Belanda Groningen telah melakukan bagiannya (karena penutupan lapangan oleh mandat pemerintah karena risiko seismik yang terkait dengan pengeboran.)
Krisis energi: risiko geopolitik dan gas cair
Meskipun AS dan Asia telah menyiapkan rencana darurat untuk mengkompensasi kemungkinan pengurangan gas Rusia ke Eropa, dengan mengangkut gas cair ke Benua Lama – yang dapat dimasukkan ke dalam jaringan nasional melalui pabrik regasifikasi – ini tidak cukup. Jaringan transportasi di tanah Eropa yang berperan setelah kapal menurunkan muatannya tidak dapat memastikan penggantian penuh arus Rusia. Dan jika terjadi eskalasi krisis Ukraina, aliran ini hanya dapat sedikit mengkompensasi penghentian gas Rusia.
Bagaimana prospek perusahaan intensif energi Italia?
Seperti yang telah kita lihat, sistem energi Italia dicirikan oleh ketergantungan yang lebih besar pada gas alam dan biaya sistem yang lebih tinggi dibandingkan dengan pesaing Eropa lainnya. Kegigihan krisis energi dapat memiliki dua efek pada perusahaan Italia: sementara itu, mereka dapat kehilangan daya saing di pasar internasional dan kemudian erosi margin jika, seperti yang mungkin terjadi, tidak mungkin untuk melewatinya. peningkatan baru-baru ini di hilir energi yang relevan.
Untuk itu, Pemerintah sedang menyusun rencana mitigasi. Misalnya, Arera - Otoritas Pengatur Energi, Jaringan, dan Lingkungan - menerima isi Keputusan Sostegni-Ter dan memperkenalkan pemotongan biaya untuk perusahaan dengan daya minimal 16,5 kilowatt.
Berikut prakiraan gas alam (dalam denominasi mata uang) dari sekarang hingga tahun 2025: