Selama dekade terakhir telah terjadi pertumbuhan pesat dalam produk keuangan yang menggabungkan tujuan kinerja keuangan dengan tujuan keberlanjutan dalam pembangunan ekonomi. Dari segi terminologi, yang disebut dana “bertanggung jawab” dapat dibedakan antara: dana ESG yang memasukkan faktor lingkungan (E), sosial (S) dan tata kelola (G) ke dalam proses pengambilan keputusan investasi dan dana “dampak”.
Dana ESG dan dana dampak
Dana ESG bertujuan untuk mengintegrasikan faktor-faktor tersebut ke dalam pengambilan keputusan investasi dan manajemen risiko, dan berbeda dari “dana dampak”, yang bertujuan untuk mencapai hasil sosial atau lingkungan yang positif dan terukur. Oleh karena itu, dana ESG mungkin tidak memiliki tujuan dampak yang eksplisit, namun hanya didasarkan pada kriteria eksklusi, yaitu mengecualikan semua perusahaan/sektor yang memiliki risiko ESG yang tinggi, seperti sektor minyak & gas atau produksi senjata.
Meskipun terdapat perbedaan antara dana dampak dan dana ESG, kedua konsep tersebut sering kali tumpang tindih, dan kita membahas dana ESG secara umum bahkan untuk dana dampak.
Oleh karena itu, dana ESG berarti produk investasi yang mengadopsi strategi yang bertujuan menggabungkan tujuan kinerja keuangan klasik dengan tujuan lingkungan, sosial, dan tata kelola jangka panjang. Tujuan dari ketiga bidang ini sangat berbeda satu sama lain: bidang lingkungan hidup mengacu pada mitigasi perubahan iklim dan adaptasi terhadap perubahan iklim. Yang kami maksud dengan mitigasi adalah semua tindakan, solusi dan teknologi yang mampu mengurangi penyebab perubahan iklim, salah satu penyebab utamanya adalah emisi gas-gas pengubah iklim (gas rumah kaca atau GRK). Yang kami maksud dengan adaptasi terhadap perubahan iklim adalah tindakan dan solusi yang mampu mengurangi dampak negatif perubahan iklim dan dengan demikian meningkatkan ketahanan sistem produksi dan keuangan, keluarga dan infrastruktur. Tujuan sosial berfokus pada bagaimana bisnis mengelola hubungan dengan karyawan, pelanggan, pemasok, dan komunitas lokal. Praktik sosial mencakup kebijakan keberagaman dan inklusi, kondisi kerja yang etis, keselamatan di tempat kerja, dan keterlibatan masyarakat. Tujuan tata kelola mengacu pada struktur manajemen dan pengendalian dalam suatu perusahaan; Tata kelola yang efektif melibatkan transparansi, akuntabilitas, etika bisnis, dan struktur pengambilan keputusan yang adil.
Dana ESG dan risiko greenwashing
Hingga saat ini, semua platform analisis keuangan utama (Morningstar, Bloomberg, LSEG, Facset; MSCI, S&P) menyediakan daftar dana ESG yang memiliki karakteristik dan tujuan berbeda; namun, dalam banyak kasus, sulit untuk mengidentifikasi secara tepat strategi yang akan diadopsi, tujuan spesifik lingkungan, sosial dan tata kelola yang akan dicapai, jangka waktu rujukan, serta metodologi untuk mengukur standar-standar ESG. Namun, ketidakjelasan ini tidak hanya terkait dengan terbatasnya informasi yang disediakan oleh fund promotor, namun juga terkait dengan ketidakjelasan informasi yang sama yang dikomunikasikan perusahaan kepada pasar, meskipun mereka diwajibkan untuk melakukan pelaporan non-keuangan. Salah satu risiko besar yang dapat dihadapi investor adalah apa yang disebut risiko greenwashing, yaitu praktik penipuan yang dilakukan oleh suatu organisasi, perusahaan, atau individu dengan tujuan membuat aktivitas atau produknya tampak berkelanjutan secara ekologis, dan menghormati ' dampak lingkungan atau dampak lingkungan yang rendah, meskipun hal ini mungkin tidak terjadi. Praktik greenwashing dapat mencakup penyebaran informasi yang menyesatkan, penggunaan label atau sertifikasi yang ambigu, atau promosi inisiatif ramah lingkungan yang dangkal tanpa tindakan nyata yang nyata untuk memberi manfaat bagi lingkungan.
Peraturan Pengungkapan Keuangan Berkelanjutan
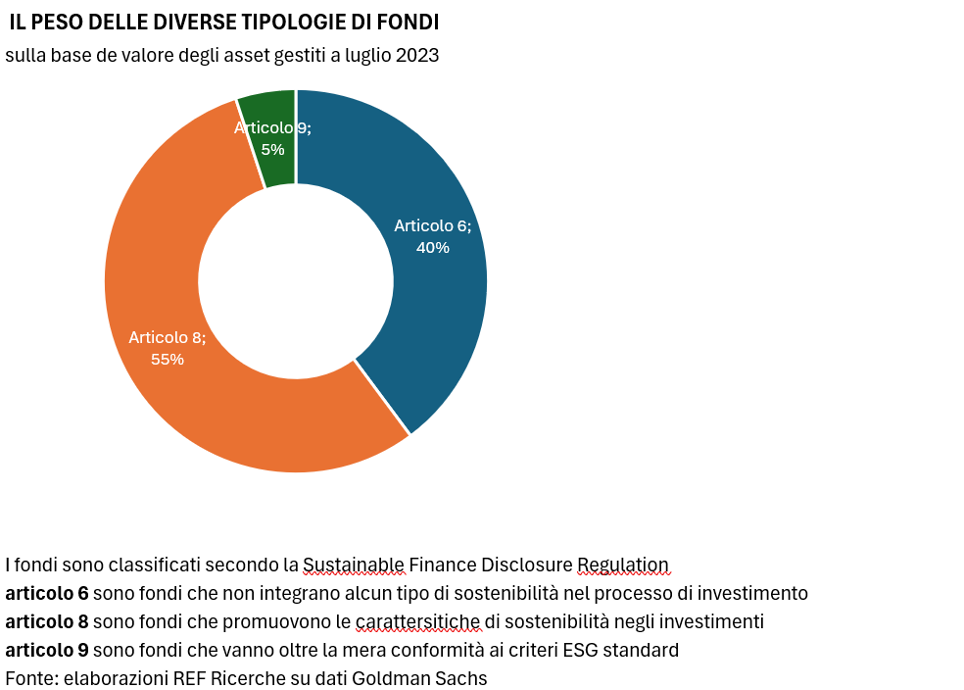
Tepatnya untuk melawan risiko greenwashing dan hilangnya kepercayaan investor (institusional dan ritel) di Eropa, Komisi Eropa, sebagai bagian dari tindakan yang dilakukan untuk mengarahkan kembali aliran modal ke arah investasi dan pembiayaan yang juga memiliki tujuan ESG, telah menerapkan a serangkaian arahan dan peraturan yang ditujukan tepatnya untuk meningkatkan kewajiban dan kualitas keterbukaan berbagai pelaku pasar. Di tingkat promotor produk investasi, alat yang diterapkan untuk melawan risiko greenwashing dan mendorong penyebaran produk keuangan ESG adalah Peraturan Pengungkapan Keuangan Berkelanjutan (atau SFDR), yang mulai berlaku pada awal tahun 2023. SFDR mendefinisikan metode yang digunakan para pelaku pasar keuangan, khususnya fund manager, perusahaan asuransi dan penasihat keuangan, untuk mengungkapkan informasi keberlanjutan dan juga dirancang untuk memungkinkan investor ritel menilai secara memadai bagaimana risiko dan peluang keberlanjutan diintegrasikan ke dalam proses pengambilan keputusan investasi. Untuk mencapai tujuannya, SFDR menyarankan/mewajibkan, tergantung pada jenis dana, penggunaan tolok ukur keberlanjutan untuk mengevaluasi dan mengkomunikasikan kinerja dalam hal investasi berkelanjutan dan pengungkapan metodologi yang digunakan untuk memilih atau mengembangkan tolok ukur tersebut. Arahan tersebut juga mensyaratkan klasifikasi yang jelas atas produk yang ditawarkan kepada pelanggan dengan membaginya produk dipromosikan sebagai “berkelanjutan"(art. 8 dari arahan), produk dengan tujuan keberlanjutan (art. 9 dari arahan) e produk tanpa tujuan keberlanjutan.
Produk investasi yang termasuk dalam klasifikasi Pasal 8 SFDR adalah dana yang secara khusus mempromosikan karakteristik keberlanjutan investasinya melalui penggunaan kriteria lingkungan, sosial, dan tata kelola dalam pemilihan dan pengelolaan investasinya. Kriteria ini mungkin berbeda-beda, namun secara umum mencerminkan penilaian yang lebih luas terhadap kinerja keberlanjutan suatu perusahaan. Dana seni. 8 juga diharuskan untuk mengungkapkan informasi spesifik tentang bagaimana dana tersebut berkontribusi terhadap tujuan keberlanjutan dan bagaimana dana tersebut mengelola konflik kepentingan sehubungan dengan tujuan tersebut dan membuat informasi ini mudah diakses oleh investor dan masyarakat.
Dana Pasal 9 dirancang untuk menjadi sarana investasi yang lebih dari sekadar kepatuhan terhadap kriteria standar LST yang diharapkan dalam dana Pasal 8. 9, secara aktif terlibat untuk mengatasi tantangan-tantangan spesifik dan memberikan kontribusi nyata terhadap keberlanjutan. Hal ini berarti bahwa investasi dana tersebut harus mempunyai dampak positif yang signifikan terhadap tujuan keberlanjutan yang dinyatakan, dan bahwa operator keuangan yang mengelola dana Article XNUMX diharuskan untuk memberikan pengungkapan yang lebih rinci dibandingkan kategori dana lainnya. Pengungkapan tersebut harus menjelaskan secara mendalam bagaimana dana tersebut bermaksud mencapai tujuan keberlanjutannya dan tindakan spesifik apa yang diambil untuk memastikan kontribusi positifnya.
Dibandingkan dengan seni. 8, dana seni. 9 wajib mengidentifikasi acuan acuan dana tersebut. Tolok ukur ini memberikan referensi untuk mengevaluasi dampak nyata dari dana tersebut dan memastikan pemantauan berkelanjutan serta memberikan referensi obyektif kepada klien untuk mengevaluasi kinerja keberlanjutan.
Apa yang didefinisikan dalam arahan SFDR sedang berkembang dan akan tunduk pada intervensi legislatif dan peraturan lebih lanjut di tahun-tahun mendatang. Dalam proses ini, otoritas pengawas dan pengendalian pasar keuangan Eropa (ESMA, EBA dan EIOPA) telah mengembangkan standar peraturan teknis untuk lebih menentukan apa yang dapat diidentifikasi sebagai produk keuangan yang diklasifikasikan berdasarkan ketentuan ini. 8 dan 9. Pertama, produk tersebut harus menyajikan pernyataan model mengenai dampak negatif utama keberlanjutan, yang berisi indikator keberlanjutan kuantitatif, seperti emisi gas rumah kaca dan pelanggaran prinsip-prinsip utama PBB dan OECD. Aturan-aturan ini sedang menjalani revisi lebih lanjut dan proses ini akan berlanjut dalam waktu dekat dengan tujuan meningkatkan transparansi produk keuangan dan mencegah praktik greenwashing.
Kinerja dana ESG
Perhatian perusahaan terhadap isu-isu ESG mengarah pada pertimbangan ekspektasi imbal hasil dana yang memasukkan faktor-faktor tersebut dalam strategi investasinya. Salah satu bidang studi yang paling relevan terkait dengan kinerja dana-dana ini: relevansi isu-isu ini akan menghasilkan “perhatian” pasar yang lebih besar dan keuntungan yang lebih tinggi dalam jangka panjang, atau justru karena dana-dana ini mampu mengurangi risiko iklim. perusahaan mana yang menjadi subjeknya, apakah mereka memperoleh ekspektasi imbal hasil yang lebih rendah karena profil risiko yang lebih rendah?
Ada keyakinan bahwa dana ini mampu mengungguli pasar dalam jangka panjang, namun keyakinan ini tidak sepenuhnya dikonfirmasi dalam literatur akademis, yang menunjukkan hasil yang ambigu. Hal ini didasarkan pada konsep eksternalitas: perusahaan yang berfokus pada isu-isu LST dapat menghasilkan eksternalitas positif bagi masyarakat dan warga negara dalam jangka panjang, namun eksternalitas ini tidak secara otomatis menghasilkan keuntungan yang lebih tinggi. Peningkatan biaya lingkungan hidup yang dibebankan oleh pemerintah melalui kebijakan lingkungan hidup yang semakin ketat dapat berdampak pada struktur biaya dan akibatnya terhadap profitabilitas. Di sisi lain, preferensi investor dapat mempunyai dampak: penarikan investasi secara besar-besaran dari perusahaan-perusahaan yang tidak mematuhi ESG dapat menurunkan nilai pasar mereka dengan meningkatkan biaya modal dan dampak tidak langsung yang positif bagi perusahaan-perusahaan yang mematuhi ESG.
Oleh karena itu, faktor keberlanjutan tidak mewakili keunggulan kompetitif yang mampu menghasilkan nilai; sebaliknya, faktor tersebut dapat mewakili faktor yang merugikan bagi semua perusahaan yang terkena dampak kebijakan publik dan tindakan masyarakat yang bertujuan melawan eksternalitas negatif yang terkait dengan keberlanjutan. emisi gas yang mengubah iklim.
Kunci kedua untuk memahami dampak faktor-faktor ESG dalam portofolio investasi adalah terkait dengan profil risiko-pengembalian, dan khususnya dengan kemampuan portofolio ESG untuk melakukan lindung nilai terhadap risiko-risiko iklim, fisik, dan transisi.
Sebuah produk ESG mungkin ingin mempertahankan lebih sedikit perusahaan yang terpapar risiko iklim dan lebih banyak perusahaan yang tidak terpapar risiko iklim atau yang benar-benar mempunyai solusi dalam model bisnis mereka untuk iklim. Secara umum, portofolio dengan eksposur rendah terhadap risiko iklim seharusnya memiliki ekspektasi imbal hasil yang lebih rendah, justru karena eksposurnya yang lebih rendah terhadap faktor risiko. Pertimbangan ini berlaku selama ekspektasi pasar saat ini mengenai evolusi iklim dan risiko iklim dapat terwujud di masa depan. Namun, jika iklim menjadi lebih buruk dari perkiraan pasar, dan kami yakin bahwa hal tersebut belum dihargai secara memadai di pasar, maka perusahaan-perusahaan yang siap menghadapi perubahan iklim akan meningkat nilainya dan juga meningkatkan imbal hasil dari portofolio yang mematuhi ESG.