

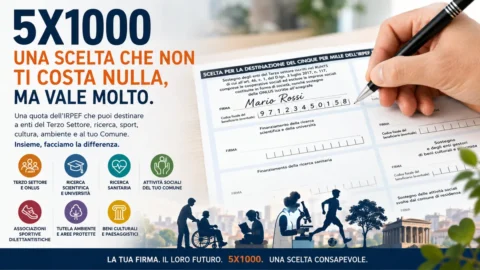
Di antara berbagai pilihan yang diberikan kepada wajib pajak oleh hukum pajak Italia, formulir pengembalian pajak 5x1000 mungkin merupakan yang paling mudah untuk digunakan dan, pada saat yang sama, salah satu yang paling sering diabaikan karena sifatnya yang dangkal. Formulir ini hanya mewakili sebagian kecil dari pajak penghasilan pribadi, 0,5%, yang masing-masing deklaran dapat arahkan kepada orang yang memenuhi syarat untuk menerimanya. Penarikan terjadi dalam keadaan apa pun, karena jumlah tersebut sudah termasuk dalam pajak terutang; pilihan wajib pajak hanya menentukan apakah bagian ini masuk ke dalam perpajakan umum atau mencapai penerima teridentifikasi.
Instrumen tersebut memasuki sistem hukum Italia pada awal 2006 dan kemudian dijadikan permanen. Selama bertahun-tahun, jumlah subjek yang diterima untuk menerimanya telah meningkat secara signifikan, terutama setelah peluncuran Registri Nasional Tunggal Sektor Ketiga, dan saat ini jumlah penerima manfaat melebihi sembilan puluh ribu entitas antara organisasi sektor ketiga, lembaga penelitian, asosiasi olahraga dengan tujuan sosial, entitas yang bekerja untuk melindungi warisan budaya dan lingkungan, dan kotamadya tempat tinggal wajib pajak.
Mereka yang berhak menerima 5×1000
Undang-undang tersebut mengidentifikasi tujuh area tujuan yang berbeda, masing-masing sesuai dengan jenis aktivitas umum tertentu. Yang pertama berkaitan dengan Organisasi Sektor Ketiga yang terdaftar di RuntsYang pertama mencakup koperasi sosial, yayasan, asosiasi sukarela, dan organisasi nirlaba. Yang kedua dikhususkan untuk lembaga universitas dan organisasi yang melaksanakan ricerca saintifik, sedangkan yang ketiga secara khusus berkaitan dengan penelitian kesehatan, yang dilakukan oleh rumah sakit ilmiah dan lembaga perawatan serta entitas terakreditasi lainnya. Empat bidang lainnya meliputi: inisiatif sosial dari kotamadya tempat tinggal dari pihak yang menyatakan, asosiasi olahraga amatir dengan tujuan sosial yang disertifikasi oleh CONI, entitas yang mengelola kawasan alam yang dilindungi dan subjek yang terlibat dalam perlindungan dan peningkatan aset budaya dan lanskap.
Penerimaan ke divisi ini diatur oleh persyaratan formal yang tepat. Setiap tahunnyaBadan pajak mengurus penerbitan daftar resmi Daftar entitas terakreditasi, dibagi berdasarkan kategori dan diidentifikasi berdasarkan kode pajak masing-masing. Mengkonsultasikan daftar ini adalah cara paling andal untuk memverifikasi apakah organisasi yang ingin Anda dukung benar-benar termasuk di antara penerima manfaat yang memenuhi syarat dan untuk mendapatkan kode pajak yang tepat untuk dimasukkan dalam SPT pajak Anda.
Bagaimana cara menyatakan pilihan dalam deklarasi?
Kartu yang dikhususkan untuk 5×1000 muncul di tiga dokumen pajak yang berbeda, tergantung pada situasi wajib pajak. Mereka yang mengajukan deklarasi melalui model 730 Temukan bagian yang terintegrasi ke dalam formulir itu sendiri; hal yang sama berlaku bagi mereka yang mengisi Formulir Pajak Penghasilan PribadiKaryawan dan pensiunan yang tidak diwajibkan untuk mengajukan deklarasi akan menerima hal berikut sebagai gantinya: Sertifikasi Tunggal formulir terpisah, yang dapat diisi dan dikirim secara terpisah melalui kantor pos, pusat bantuan pajak, atau perantara resmi.
Di dalam kartu tersebut tampak tujuh kotak, masing-masing dikhususkan untuk salah satu kategori yang diizinkan. Wajib pajak yang bermaksud menyatakan preferensinya menempatkan pilihannya sendiri tanda tangan Pada kotak yang sesuai dengan jenis organisasi yang dipilih, dan tunjukkan pada kolom yang sesuai fiskal kode dari organisasi yang diidentifikasi. Mengisi kedua kolom dengan benar adalah prasyarat agar donasi dapat sampai ke entitas tertentu: tanda tangan saja membuktikan preferensi sektor, sementara kode pajak menerjemahkan preferensi ini ke tujuan tertentu.
Apabila tanda tangan ada tetapi kode pajak tidak ada, atau apabila kode yang dimasukkan salah atau tidak sesuai dengan penerima manfaat yang diakui, saham tersebut tetap dialihkan: dalam kasus ini, saham tersebut masuk ke dalam... distribusi proporsional Di antara semua organisasi dalam kategori yang dipilih, dihitung berdasarkan preferensi yang diungkapkan oleh wajib pajak lainnya. Hasil ini menghormati keinginan pelapor mengenai area yang ditentukan, tetapi menghilangkan kesempatan mereka untuk secara langsung mendukung organisasi yang mereka maksud. Karena alasan ini, ada baiknya memeriksa kode pajak dengan cermat sebelum menuliskannya, mungkin dengan mengakses situs web organisasi atau daftar yang diterbitkan oleh Badan Pendapatan.
Transparansi dan kontrol atas penggunaan dana
Jumlah yang dikumpulkan melalui program 5×1000 tunduk pada ketentuan berikut: kendala pelaporan yang mana undang-undang tersebut telah diperkuat secara progresif selama bertahun-tahun. Setiap penerima manfaat diwajibkan untuk menyiapkan, dalam batas waktu yang ditetapkan oleh hukum, sebuah dokumen yang secara analitis menggambarkan penggunaan dana yang diterima, disertai dengan sebuah laporan penjelasan dari kegiatan yang dilakukan. Dokumen-dokumen ini diteruskan ke kementerian terkait dan harus dipublikasikan oleh organisasi itu sendiri, umumnya melalui publikasi di situs web institusionalnya.
Sistem kontrol memungkinkan para kontributor, jika mereka menginginkannya, untuk melacak nasib kontribusi mereka, setidaknya dalam bentuk agregatnya. Bagi mereka yang memilih untuk mendukung organisasi tertentu, pelaporan merupakan alat praktis untuk menilai konsistensi antara misi yang dinyatakan dan kegiatan yang sebenarnya dilakukan, dan berfungsi sebagai parameter yang berguna untuk memandu keputusan di tahun-tahun berikutnya.
Kebebasan memilih sebagai fitur kualifikasi dari instrumen tersebut.
Sistem 5×1000 didasarkan pada prinsip kebebasan penuh: Tanda tangan bersifat opsional. Dan surat pemberitahuan pajak tetap berlaku meskipun bagian yang bersangkutan dibiarkan kosong sepenuhnya. Mereka yang tidak menandatangani tidak menghadapi konsekuensi pajak apa pun, dan total pajak yang terutang tetap tidak berubah. Untuk informasi lebih lanjut, silakan merujuk keAnalisis Yayasan Telethon mengenai sifat tidak wajib dari donasi 5×1000..
Namun, kebebasan ini memiliki implikasi penting. Kuota IRPEF 0,5% diaktifkan sebagai alokasi terbatas hanya melalui tindakan positif dari wajib pajak. Tanpa tanda tangan, kuota tersebut akan mengalir ke pihak lain. dalam ketersediaan biasa Negara, di mana hal itu mengikuti aturan anggaran umum. Pihak yang menyatakan pendapatnya tidak mengungkapkan pendapatnya berarti melepaskan kemungkinan untuk mengarahkan bagian pungutan tersebut. Dari sudut pandang ini, tanda tangan tersebut merupakan titik balik antara preferensi yang tetap ada. dalam lingkup niat dan dukungan yang secara konkret diterjemahkan menjadi sumber daya bagi organisasi yang diidentifikasi.
Perhatian yang dibutuhkan sangat minimal dan dapat dilakukan dalam hitungan detik saat mengisi formulir pengembalian pajak. Hal ini cukup untuk membuat perbedaan antara kontribusi yang sampai ke penerima yang dituju dan sebagian yang tidak dilaporkan, hilang dalam jumlah besar pendapatan pajak secara keseluruhan.




