Unter den Vorschläge im Umlauf, im Hinblick auf die Renten besteht im Hinblick auf die Haushaltssitzung auch die Möglichkeit, Verwenden Sie den TFR zum Zwecke des Erwerbs der Anspruch auf vorzeitige Pensionierung mit 64 Jahren, ein Zeitalter, das heute die neue "Piave-Linie" der Liga des Kampfes und der Regierung zu repräsentieren scheint. Die Idee hat (selbstverständlich) die Proteste der politischen und gewerkschaftlichen Opposition, die stattdessen mit Interesse und Komplizenschaft den anderen Vorschlag betrachtet, der in der Debatte aufgetaucht ist: die Aussetzung des Mechanismus, der die Rentenanforderungen halbautomatisch an die steigende Lebenserwartung koppelt, ab 2027 für maximal drei Monate alle zwei Jahre (weil weiterhin ein Regulierungsverfahren erforderlich ist).
Gleichzeitig Vorschläge kursieren die darauf abzielen, die Nutzung der TFR als Hauptfinanzierungsquelle für Zusatzrenten (Die Konferenz „Vorschläge zur Entwicklung von Pensionsfonds“ findet am 16. September in Rom auf Initiative des renommierten Centro Studi di Itinerari Previdenziali statt.)
Beobachten der neue Funktionen, die zugeschrieben werden würden Was die Abfindung (TFR) betrifft, so besteht die Befürchtung, dass die Debatte sich nicht ausreichend mit der Situation dieser Vergütungseinrichtung nach der Reform von 2007 befasst hat, die sie ausdrücklich an die Mitgliedschaft in einem Zusatzrentensystem und dessen Finanzierung knüpfte.
Die Wahl der Arbeitnehmer
Das Gesetz sieht vor, Möglichkeiten für Mitarbeiter Sie haben die Wahl, ob Sie die angesammelte TFR im Unternehmen belassen oder in eine Form der privaten Altersvorsorge (ausgehandelter oder offener Fonds, Einzelpolice) übertragen, um die gesetzliche Altersvorsorge zu ergänzen.
Trifft der Arbeitnehmer innerhalb von sechs Monaten nach seiner Einstellung keine ausdrückliche Entscheidung, wird der Entlassungsmechanismus ausgelöst. sogenannte „Schweigezustimmung“.
In diesem Fall:
- Der TFR wird automatisch in einen kollektiven Pensionsplan überführt, der durch Tarifverträge oder Verträge (auf nationaler oder Unternehmensebene) eingerichtet wurde.
- Wenn mehrere Fonds infrage kommen, wird der Fonds mit der höchsten Zeichnungszahl der Mitarbeiter des Unternehmens ausgewählt.
- Wenn keine dieser Bedingungen erfüllt ist, wird der TFR in eine Restform der Zusatzrentenvorsorge übertragen (die zuvor von INPS im Fonds Fondinps gehalten wurde und später durch den Cometa-Fonds ersetzt wurde).
Während dieser sechs Monate ist der Arbeitgeber verpflichtet, den Arbeitnehmer klar über die verfügbaren Optionen zu informieren und 30 Tage vor Ablauf, muss ihn daran erinnern, wohin die Abfindung überwiesen wird, wenn er keine Wahl trifft.
Wenn Arbeitnehmer ihre Abfindung innerhalb des Unternehmens zurückbehalten möchten und das Unternehmen 50 oder mehr Mitarbeiter beschäftigt, müssen sie die angefallenen Abfindungsanteile an das INPS überweisen, das sie auf das Konto der Staatskasse einzahlt. Dadurch wird ein erheblicher Teil der Mittel für die Finanzierung der laufenden öffentlichen Ausgaben verwendet.
Die Gründe für die Reform
La Verhältnis dann verkündete dieser Regel war die von Arbeitgeber davon abhalten, Druck auf Arbeitnehmer auszuüben, ihre Abfindung im Unternehmen zu belassen; tatsächlich ist einem Unternehmen mit mehr als 50 Arbeitnehmern (kleinere sind geschützt) mit dieser Regelung die Entscheidung des Arbeitnehmers gleichgültig, da es in jedem Fall die durch die Abfindung dargestellte Liquidität verliert.
Der andere Grund, vielleicht noch wichtiger, war die Schaffung einer geringer Nutzen für die öffentlichen FinanzenHier liegt der Fehler der Reform, denn dieser dem Staatsfonds vorbehaltene Teil ändert seinen Charakter: Er wird nicht mehr durch individuelle Kapitalisierung finanziert, sondern geht in ein Umlageverfahren über. Das heißt, der Fonds sammelt die Abfindungsrückstellungen ein, verwaltet sie als laufende Ausgaben und zahlt die entsprechende Leistung bei Fälligkeit aus dem Saldo zwischen Einnahmen und Ausgaben aus.
In der Praxis bedeutet die Anwendung des Verteilungsprinzips, dass die an das INPS gezahlte Abfindung als obligatorischer Beitrag zur ersten Säule der Altersvorsorge gilt.
Die Galli-Geraci-Studie
In diesem Zusammenhang möchten wir auf eines hinweisen Studie von Giampaolo Galli und Nicolò Geraci berechtigt „Was passiert mit der Abfindung, die an den INPS-Fonds gespendet wird?“ in dem die Probleme hervorgehoben und die ersten 25 Jahre des Fonds selbst beschrieben werden.
Zunächst einmal hat diese buchhalterische Behandlung – die Autoren betonen – zwei wichtige Konsequenzen. Die erste Das Problem besteht darin, dass Arbeitnehmer nicht verlangen können, dass ihre früheren Abfindungen (d. h. die in den Vorjahren an die INPS gezahlten Zahlungen) in einen Zusatzrentenplan übertragen werden, da diese bereits verwendet wurden. Aus buchhalterischer Sicht käme dies einem Antrag auf Steuerrückerstattung gleich. Die andere Konsequenz Eine öffentliche Kampagne (wie sie immer wieder, aber vergeblich, gefordert wurde) für die Mitgliedschaft in Zusatzrentensystemen im Wege der stillschweigenden Zustimmung ist nicht mehr möglich, da hierfür eine angemessene Deckung der Einkommensverluste des INPS durch die anfallenden Abfindungen erforderlich wäre.
Da die Abfindungszahlungen (TFR), die jährlich an das INPS gezahlt werden, rund 6 Milliarden Euro betragen, könnten, wenn auch nur 10 % der Arbeitnehmer in Unternehmen mit mehr als 50 Mitarbeitern einer Zusatzrentenkasse beitreten würden, rund 600 Millionen Euro abgedeckt werden. Im Wesentlichen Regierung würde Partei des Streits werden und wäre am Scheitern der privaten Altersvorsorge interessiert.
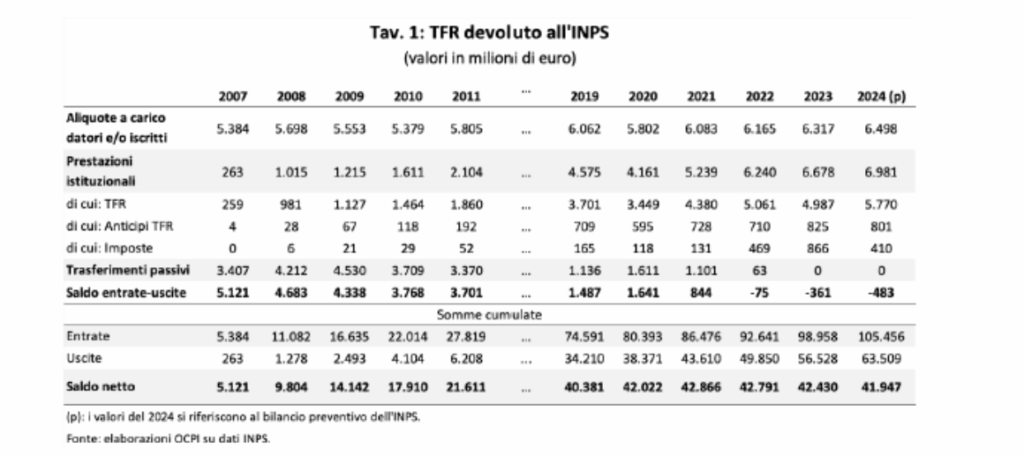
In der Studie Tabelle 1 veranschaulicht die an INPS gezahlten Abfindungszahlungen und die damit verbundenen Leistungen. Wir erinnern daran, dass sich diese Zahlen ausschließlich auf die Abfindungen von Arbeitnehmern in Unternehmen mit mehr als 50 Mitarbeitern beziehen, die sich ausdrücklich dafür entschieden haben, ihre Abfindungen im Unternehmen zu belassen.
Die Kritikalität des Pay-as-you-go-Systems
An dieser Stelle kommt ein weiteres kritisches Problem kommt ans Licht was normalerweise nicht erklärt wird und was aus der Veränderung der Natur zur Großschreibung für einen Umlagemechanismus einführen.
Im ersten System wird der Betrag an eine bestimmte Person ausgezahlt, die ihn auch erhält; im zweiten System wird die Leistung entpersonalisiert, sodass die Bilanz aus Einnahmen abzüglich Ausgaben (letztere dienen der Zahlung von Abfindungen an die Berechtigten) zu einer Situation führen kann, in der die Zahl der neuen Zuflüsse nicht ausreicht, um die Leistungen der Mitglieder aus den Vorjahren zu decken.
Während die Bilanz in den Anfangsjahren sehr positiv war, weil es hohe Einnahmen gab, die Ausgaben jedoch noch nicht voll betriebsbereit waren, ist die Bilanz aus Einnahmen abzüglich Ausgaben im Laufe der Jahre gesunken und ist nun negativ.
Dies ist der Fall bei Renten: Man beginnt mit vielen aktiven Arbeitnehmern und wenigen Rentnern und hat beträchtliche positive Haushaltssalden, die rücksichtsloses Handeln und Versprechen, die gegenwärtigen Generationen zu begünstigen, zulassen. Dann hat man es am Ende mit einer umgekehrten Situation zu tun: Es gibt weniger, die zahlen, als diejenigen, die beziehen.
Die Zahlen des INPS-Fonds
Le Fondserträge Sie lagen stets zwischen 5 und 6 Milliarden Euro, während die Ausgänge Die Zahl der Opfer ist von einigen Hundert Millionen im ersten Jahr auf fast 7 Milliarden in den letzten Jahren gestiegen. letzten drei Zeilen von Tabelle 2 – so die Autoren – werden die kumulierten Summen aus Einnahmen, Ausgaben und Salden berücksichtigt. Insgesamt flossen zwischen 2007 und 2024 über 100 Milliarden Euro in das INPS.
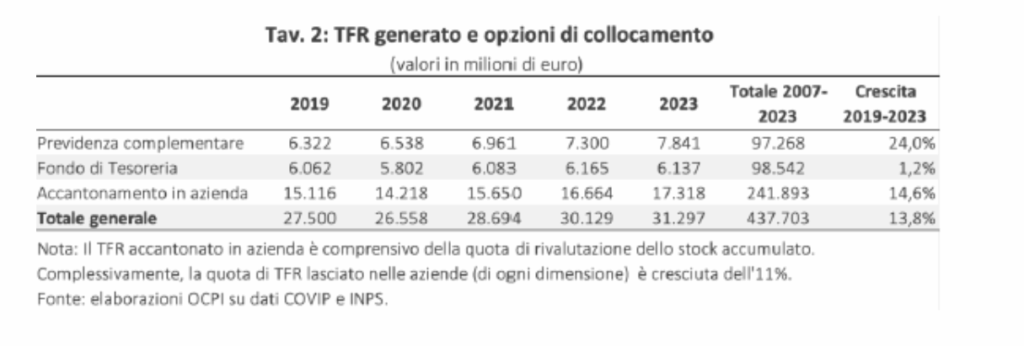
Le Leistung betrugen knapp über 60 Milliarden, der Saldo beträgt also rund 40 Milliarden. Dies ist die Höhe der Schulden, die der Staat gegenüber den Arbeitnehmern angehäuft hat. Bei Anwendung eines überzeugenderen Buchhaltungsprinzips – so der Aufsatz – sollte dieser Betrag auf der Passivseite des Staates als Bestandteil der öffentlichen Schulden erscheinen, nicht mehr und nicht weniger als ein BTP. Tatsächlich existieren diese Mittel weder auf der Passivseite noch auf der Aktivseite des Staates oder des INPS, da sie vollständig ausgegeben wurden. Verbleibt die Abfindung beim Unternehmen, wird sie als Schuld verbucht und als solche auf der Passivseite der Bilanz erfasst. Wird sie an das INPS gezahlt, nimmt sie den Charakter einer Haushaltseinnahme an, die der Deckung, nicht der Finanzierung des Defizits dient.
In den letzten Jahren hat die Die jährliche TFR-Fälligkeit betrug rund 30 Milliarden, wovon der Großteil (17,3 Milliarden im Jahr 2023) innerhalb des Unternehmens zurückgestellt wurde. Da in Unternehmen mit mehr als 50 Mitarbeitern gesetzlich nichts übrig bleibt, betreffen diese 17,3 Milliarden nur kleinere Unternehmen. Dies unterstreicht die Ungleichbehandlung zwischen größeren und kleineren Unternehmen, wobei Letztere in den letzten Jahren erhebliche Ressourcen aufrechterhalten konnten. Das Sparen im Unternehmen bleibt für die Mitarbeiter die bevorzugte Option (ca. 77 % der seit 2007 angesammelten Vorräte).
Bewertungen der Vorschläge
Welche Schlussfolgerungen lassen sich aus den dargestellten Überlegungen im Hinblick auf die vorgelegten Vorschläge ziehen? Beginnen wir mit der Vorschlag, die Abfindung als zusätzliches Gehalt auf den Gehaltsscheck zu übertragen. Angenommen, diese Hypothese kann sich bewahrheiten (frühere Versuche waren erfolglos), was ist dann mit den kleinen Unternehmen, die Gefahr laufen, 17 Milliarden Euro zu verlieren, die nun durch die gezielte Auswahl ihrer Mitarbeiter in ihre Bilanzen gelangen? Kommen wir zum Vorschlag von Claudio Durigon. TFR zur Senkung des Rentenalters, in Unternehmen mit mehr als 50 Mitarbeitern, würden vom Treasury Fund abgezogen, so dass eine angemessene Deckung erforderlich wäre, aber da die Anzahl der potenziellen Teilnehmer ungewiss ist, müsste die Buchhaltungsmethode der Festlegung einer Obergrenze durch Angabe der Prioritätskriterien der potenziellen Interessenten übernommen werden. Der einzige gangbare Weg wurde damals vom verstorbenen Stephan Patriarch, basierend auf einer Intuition, die die Logik des RITA berücksichtigte: Ein Arbeitnehmer, der in einem Pensionsfonds oder einem anderen System eingeschrieben ist und kurz vor dem obligatorischen Ruhestand und der Auszahlung seiner privaten Leistungen steht, könnte es vorziehen, das Kapital in eine vorzeitige Altersrente umzuwandeln, anstatt eine Rente oder eine Einmalzahlung zu beziehen. Dadurch würden zuvor eingeschlagene Wege nicht beeinträchtigt, und die Lösung könnte durch die Bereitstellung einer zusätzlichen Möglichkeit den Beitritt zu einem privaten Rentensystem attraktiver machen.