هل توقف النمو؟ تنبؤ سابق لأوانه
عند اندلاع الحرب ضد إيران،كان الاقتصاد العالمي يسير بخطى ثابتة.. كما لو كان هو السيد دالا باليس، الذي «Un quart d'heure avant sa mort,/il était encore en vie». ومع ذلك، المارشال جاك دي شابان لقد مات بالتأكيد في معركة بافيا (1525)، التي غيرت بشكل جذري الاستراتيجيات العسكرية من خلال القضاء على سلاح الفرسان الثقيل. بدلاً من ذلك، إعلان نهاية النمو الاقتصادي اليوم لأنه سيتعرض حتماً لأزمة طاقة جديدة، يبدو الأمر سابقاً لأوانه.
في الواقع، هم كذلك التوليفات غير متناسبة بين الوضع الراهن والوضع قبل خمسين عامًا، حين أدت حرب أكتوبر (1973) إلى حظر النفط، يتضح من قائمة الفروقات الستة الرئيسية بين الماضي والحاضر سبب التقليل من شأن التداعيات الاقتصادية للأحداث الجارية، والتي لا شك في أنها مأساوية.
ستة اختلافات جوهرية
- في عامي 1973-74 تضاعفت أسعار النفط أربع مراتارتفع سعر الغاز اليوم بنسبة 43% (مقارنة بأسعار ما قبل الحرب، بجودة خام غرب تكساس الوسيط) في 12 مارس، وسجل زيادة قدرها 44% حتى 13 مارس (الساعة 5:00 مساءً). وكان أداء الغاز الأوروبي أسوأ، حيث ارتفع بنسبة 75%؛ ومع ذلك، فقد ارتفع عشرة أضعاف خلال أزمة الطاقة في عام 2022 (وارتفع سعر النفط بنسبة 72%).
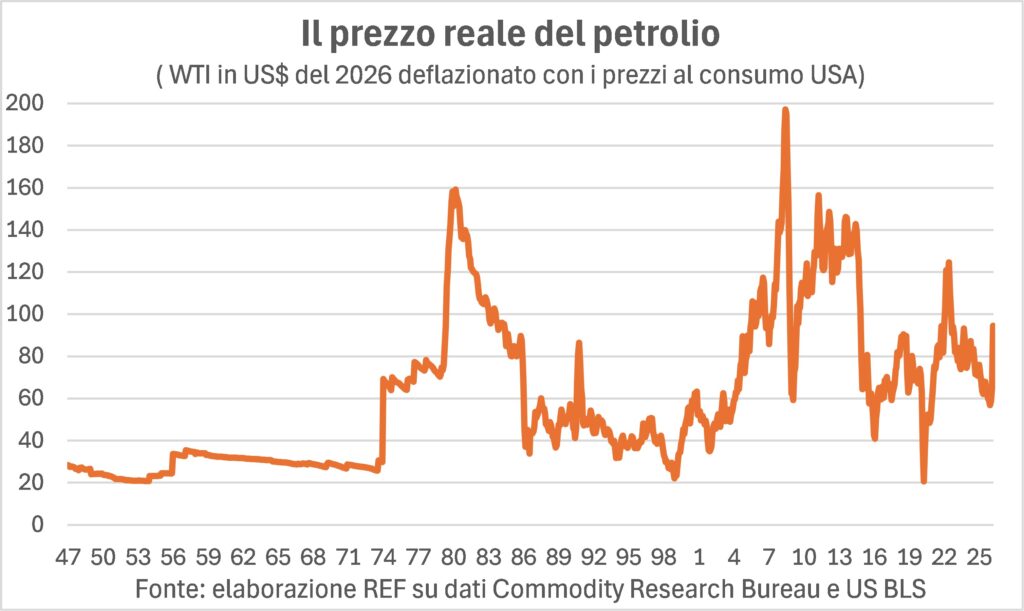
- Il مستوى المصطلحات الحقيقية إن سعر النفط الخام، وهو أمر مهم للحصول على فكرة تقريبية عن مدى تأثيره على حياة الناس والشركات، يبلغ في ذروته اليوم ثلاثة أرباع سعره في عام 22، وأقل من نصف سعره في عام 2008، وأقل بنسبة 40% من سعره في عام 1980. علاوة على ذلك، كان السعر الحقيقي أعلى بكثير (بأكثر من 50%) من القيم الحالية أيضًا في شتاء عام 2012 في أعقاب الربيع العربي، وظل عند هذا المستوى لفترة طويلة، دون أن يتحدث أحد عن صدمة نفطية كما نفعل اليوم.
- L 'كثافة الطاقة في الاقتصادات المتقدمة، انخفضت حصة الطاقة المستهلكة بشكل ملحوظ: في الولايات المتحدة بنسبة تقارب 70%، وفي إيطاليا بنسبة تقارب 60%. أي أننا ننتج وحدة من الناتج المحلي الإجمالي بطاقة أقل بنسبة 60%. وتُستمد هذه الطاقة بشكل متزايد من مصادر متناقصة من النفط، وبشكل متزايد من الغاز ومصادر الطاقة المتجددة.
- في غضون 50 عامًا سياسات التخفيف تم التخفيف بشكل كبير من آثار الصدمات في مجال الطاقة، بدءًا من إنشاء وكالة الطاقة الدولية وتراكم احتياطيات البترول الاستراتيجية (التي تعادل 1,8 مليار برميل اعتبارًا من أوائل مارس في دول وكالة الطاقة الدولية، والتي لا تشمل الصين).
- في 1973 كان العالم العربي موحداً في إغلاق صنابير النفط، يكمن الأمر اليوم في الرغبة في إبقائها مفتوحة وفي اتخاذ موقف ضد إيران.
- كان السياق الذي حدثت فيه أول صدمة نفطية هو سياق «خريف دافئأي، ذات الادعاءات الكبيرة و ديناميكية الأجور القويةفي الفترة ما بين عامي 1973 و79، ارتفعت الأجور بالساعة بمعدل 8,6% سنويًا في الولايات المتحدة، و12,3% في اليابان، و10,9% في منطقة اليورو الحالية (22,1% في إيطاليا). وقد ساهم ارتفاع أسعار النفط في تفاقم الوضع. أما اليوم، فإن الزيادات في الأجور لا تُقارن بتلك المذكورة.
عدم اليقين هو السيد المطلق
لا يعني كل هذا أن الوضع تحت السيطرة أو خالٍ من التداعيات الاقتصادية والجيوسياسية. تقول إليزابيث الأولى، ملكة إنجلترا، في فيلم شيخار كابور: "أنا لا أحب الحروب: نتائجها غير مؤكدة". هنا والآنعدم اليقين هو السيد المطلقلأن التأثيرات على الاقتصادات تعتمد على مدة الصراع وإغلاق المضيق، من أضرار لحقت بمحطات الاستخراج (وخاصة تلك الناجمة عن انقطاع عملية الاستخراج نفسها) وإلى مصانع التكرير ومعالجة النفط الخام (وخاصة لإنتاج اليوريا، وهو عنصر أساسي في الأسمدة) وتداعيات كل ذلك على الثقة من المستهلكين والشركات و المتغيرات المالية والتي تؤثر على قرارات الإنفاق بشكل مباشر (تكلفة رأس المال) وبشكل غير مباشر (تأثير الثروة).
ضباب كثيف طوال مدة
إن مدة النزاع، لزيادة الأمور تعقيداً، أصبحت أقل وضوحاً لأنها كانت أشارت الأهداف المختلفة إلىهل يكمن الحل في الإطاحة بالنظام الإسلامي، أم تدمير ترسانته الصاروخية، أم القضاء على برنامجه النووي؟ علاوة على ذلك، السياسة الداخلية الأمريكية يلعب ضد إطالة أمد الحرب، مع إجراء الانتخابات في نوفمبر، وغالبية الأمريكيين غير راضين عن العملية الحربية نفسها وعن آثارها المباشرة على تكلفة المعيشة (ارتفاع أسعار البنزين والغذاء)، ومع خيانة الوعود الانتخابية من كلا الجانبين ("لا مزيد من الحروب في الخارج"، "سأخفض مستوى الأسعار"). ستجري إسرائيل انتخابات في الخريف ويحتاج رئيس الوزراء نتنياهو إلى تحقيق نتائج عسكرية كبيرة للبقاء في السلطة، حتى لو كان ذلك على حساب خوض حرب طويلة الأمد. لذا، ثمة خطر من صدام بين الزعيمين.
السياق ما قبل الحرب: نمو قوي...
I البيانات الاقتصادية وتشير دراسات أحدث إلى أنه قبل الحرب كان النمو العالمي في ازديادعلى الرغم من وجود اختلافات وتباينات، ويرجع ذلك أيضاً إلى الظواهر الجوية المتطرفة (على سبيل المثال، في الولايات المتحدة الأمريكية تسببت العواصف الشتوية التي ضربت المنطقة في فبراير في إلغاء أكبر عدد من الرحلات الجوية منذ عام 2020.
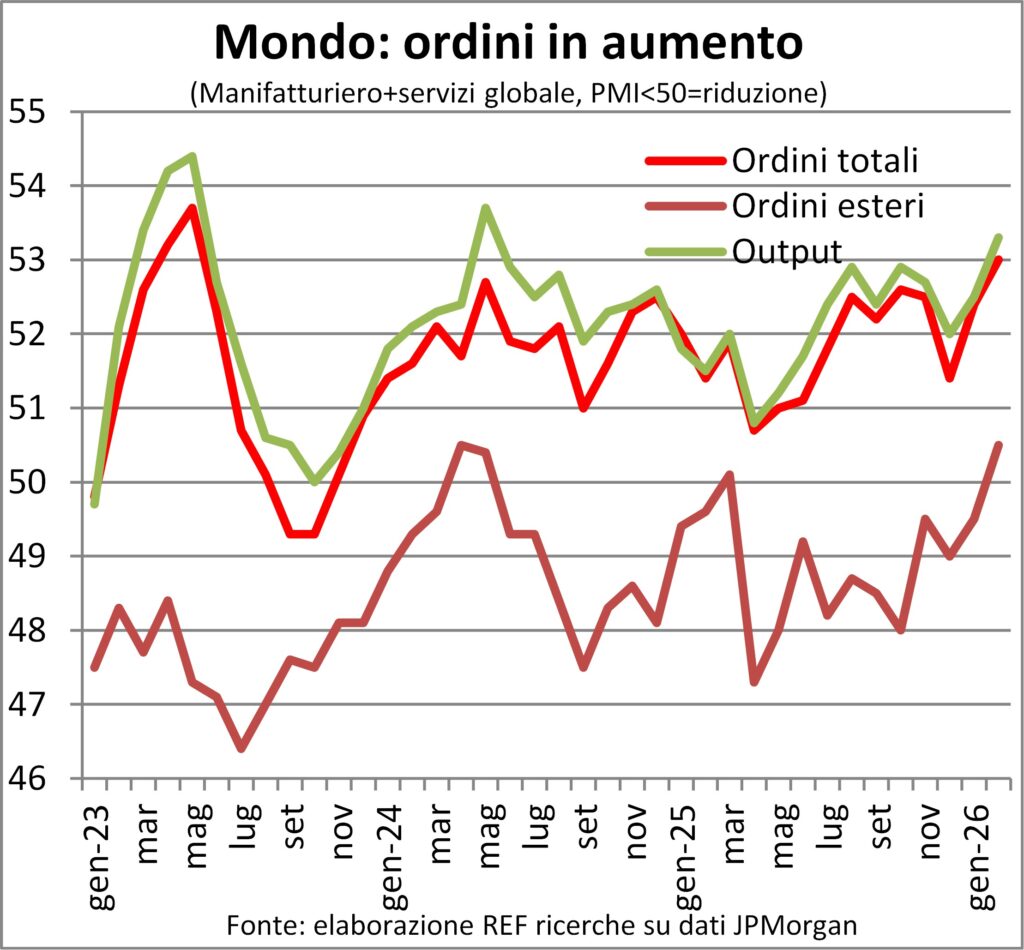
أحد الجوانب الواعدة هوزيادة في طلبات التصنيع والطلبات الثانويةوحتى الأجنبية منها. أما الأخيرة فهي جيدة. في الاقتصادات الآسيوية (باستثناءالهندبينما تظل هذه الاقتصادات ضعيفة وتتقلص في الغالب في بقية أنحاء العالم. في آسيا الصين واليابان إنهم يتقدمون بوتيرة جيدة، جنباً إلى جنب مع مجموعة دول الجنوب الشرقي.
يُرسل سوق العمل الأمريكي إشارات متباينة: فبحسب الإحصاءات، يبدو إما متيناً أو هشاً. ومع ذلك، لا يكفي هذا لعرقلة النمو، الذي لا يزال يتجه نحو نطاق أعلى يتراوح بين 2 و3%.
داخل أوروبا المملكة المتحدة في وضع جيدمع ارتفاع الإنتاج المركب (التصنيع + الخدمات) إلى أعلى مستوى له منذ أغسطس 2024، و ألمانيا، مما يؤدي إلى كسر إسبانيا وفي التسارعإيطالياالذين استمتعوا بالتأثير الألعاب الأولمبية الشتوية.
...واحتواء التضخم
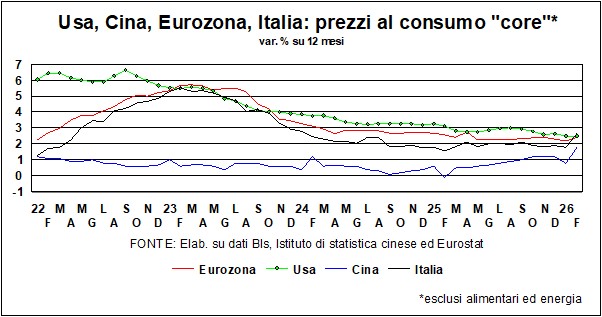
La ديناميات أسعار المستهلك كان الأمر في الأساس مستقر في شهر فبراير، أي قبل تسجيل الصدمات العنيفة لمواد الطاقة الخام، وليس فقط. الولايات المتحدة الأمريكية كان هناك شيء آخر، يكاد يكون غير محسوس، تبريد على أساس سنوي، لأن التغيرات الشهرية كانت أقل من تلك التي كانت في بداية عام 2025، على الرغم من سلسلة الزيادات في التعريفات الجمركية. الصين ارتفع معدل الزيادة السنوية إلى أعلى مستوى له منذ مارس 2019، وهو مؤشر على أن الطلب المحلي ليس ضعيفاً إلى هذا الحد، حتى وإن كان بالتأكيد السنة الجديدة كان له تأثير (فهو ليس ثابتًا في التقويم القمري كما هو الحال في التقويم الشمسي، وفي عام 2026 تأخر 19 يومًا عن عام 2025). تمامًا كما كان تأثير ميلانو-كورتينا محسوسًا في قوائم الأسعار الإيطالية والتي تسارعت في المقياس الأساسي بنسبة تقل قليلاً عن نقطة مئوية واحدة سنوياً.
فوق هذا الهدوء الذي يسبق العاصفة تلوح في الأفق... العاصفة، بالفعل. في صورة ارتفاع أسعار الوقود الأحفوري ولكن أيضا من اسمدة e معادن متنوعة وقد أصبحت الدول المطلة على الخليج العربي منتجة ومصدرة لهذه المنتجات. علاوة على ذلك، هناك خطر تضرر سلاسل الإنتاج. انقطاع لأسباب مختلفة: ارتفاع تكاليف النقل البحري ونقصه، ونقص بعض السلع، وما إلى ذلك.
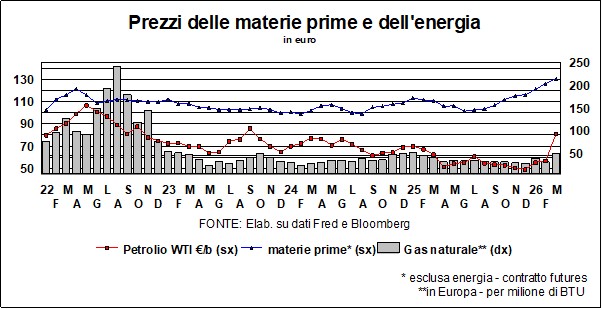
يُمثل الماء على النار بـ زيادات الراتبوهي عوامل محصورة أو يجري احتواؤها في كل مكان تقريباً. من جهة، يمنع هذا حدوث دوامة تضخمية حقيقية؛ ومن جهة أخرى، يبطئ الطلب المحلي لأن الزيادة في القدرة الشرائية للعمال منخفضة.
تأثير الحرب على الأسواق
بعد آخر "البجعة السوداء" لقد أثر ذلك على الاقتصاد العالمي كصخرة في بركة ماء، وأدى إلى موجات الصدمة فيما يتعلق بالأسعار، ومعدلات الفائدة، والعملات، والأسواق. من المفترض أن تكون الأحداث غير المتوقعة نادرة، ولكن للأسف أصبحت الحروب متكررة (بشكل مفرط): بدءًا من عام 2022 فصاعدًا. أوكرانيا (ولا يزال مستمراً)، حتى عام 2023 غزة (ولا يزال مستمراً)، حتى عام 2026 إيران (كم سيستمر ذلك؟).
دعونا نتجاهل - بصفتنا اقتصاديين مجتهدين ومتشائمين - معاناة وموت المدنيين الأبرياء، ولننظر أولاً إلى تأثيرات ذلك على أسعار الفائدة. وهذه التأثيرات، بطبيعة الحال، مرتبطة بتأثيرات الأسعار، التي نوقشت سابقاً.
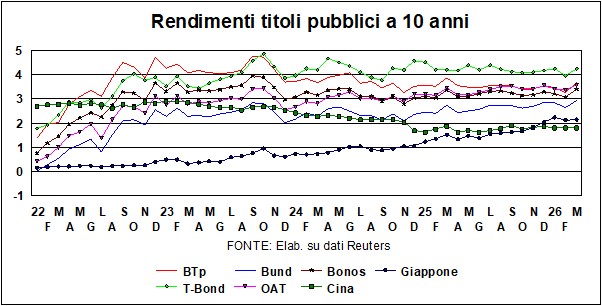
المؤشر الأكثر حساسية لأسعار الفائدة – عوائد السندات الحكومية لأجل 10 سنوات - أنا أكون زيادةوكما هو متوقع، يحدث ذلك في كل مكان تقريبًا (باستثناء الصين). وهو ما يقلل، بالمناسبة، من شاهد قبر على الآمال انخفاض أسعار الفائدة الرئيسية ( البنك المركزي الأوروبي و بنك الاحتياطي الفيدرالي من المتوقع أن تتخذ البنوك المركزية قرارها في الأسبوع المقبل. ونظرًا للشكوك الجدية التي تحوم حول تطورات الحرب في الخليج العربي، فمن المرجح أن تتخذ البنوك المركزية قرارًا بهذا الشأن. يبقون عند النافذةبالنظر إلى ما هو أبعد من ذلك، في أسوأ سيناريو مع تراجع ثقة الشركات والأسر، وتزايد مخاطر الركود وارتفاع التضخم، سيجد البنك المركزي الأوروبي والاحتياطي الفيدرالي نفسيهما مرة أخرى أمام الوضع المعتاد. معضلةيحتاج الاقتصاد إلى تحفيز اقتصادي وخفض أسعار الفائدة، لكن التضخم يتجاوز بكثير نسبة الـ 2% المعروفة. ومع ذلك، في هذه الحالة، ينبغي أن يكون التيسير النقدي هو الحل الأمثل، لأن ارتفاع التضخم لن يكون ناتجًا عن زيادة الطلب، بل عن عامل خارجي. أفضل سيناريو – نهاية الحرب، تحرير هرمز، وعودة النفط إلى مستويات ما قبل الكارثة – لا تزال المعضلة قائمةعلى الرغم من وجود سمات مختلفة بينهما البنك المركزي الأوروبي (الذي يملك زمام الأمور في تحديد الأسعار) و بنك الاحتياطي الفيدرالي (تهدف الرئاسة القادمة إلى خفض أسعار الفائدة، لكنها ستواجه عجزًا متفاقمًا في الميزانية بسبب الإنفاق الحربي وارتفاع تكلفة الديون...).
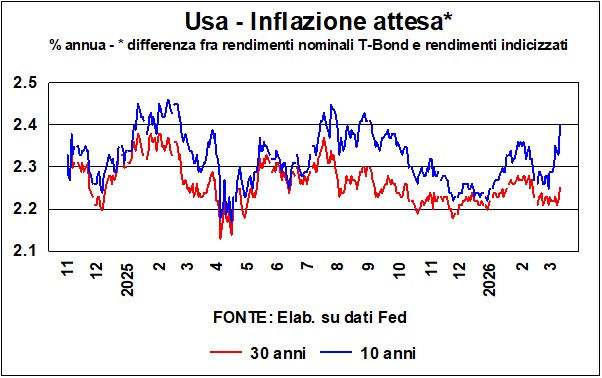
يُعد التضخم الحالي مهمًا، ولكن الأهم من ذلك هو توقعات التضخم من العائلات والشركات والأسواق. إمكانية حدوث سعر الأجر دوامة مما سيحول صدمةً عابرةً إلى خطوةٍ دائمةٍ في ديناميكيات الأسعار. لا يزال من المبكر جدًا معرفة نتائج استطلاعات الأسر والشركات؛ ففي الوقت الحالي، لا نملك سوى تقييمات الأسواق الأمريكية (انظر الرسم البياني)، والتي تُخبرنا عن التضخم المتوقع في العقود الآجلة لمدة 10 و30 عامًا. وقد كان هناك زيادة في التوقعات، لكنها متواضعة. (0,15 نقطة مئوية) ولا يختلف ذلك كثيراً عن الاتجاهات السابقة. ومن المطمئن أيضاً أن التوقعات الأطول (التي تبلغ 30 عاماً) لم تتغير إلا قليلاً.
بالنظر إلى السوق الأمريكية وما وراءها (متوسط بسيط لعوائد سندات الخزانة الأمريكية، وسندات الخزانة البريطانية، وسندات الخزانة الألمانية، وسندات الخزانة البريطانية، وسندات الخزانة البريطانية، وسندات الخزانة البريطانية، وسندات الخزانة البريطانية)، كيف زادت المحاصيل من اليوم الذي سبق الحرب إلى اليومدعونا نرى أن هؤلاء بعمر 10 سنة وقد ارتفعت بمعدل 26 نقطة أساس، تلك بعمر 30 سنة بنحو عشر نقاط أقل. بعض هذه الزيادات تُنذر بأن تصبح دائمة، ليس بسبب مخاوف التضخم فحسب، بل لأن هذه الأحداث المؤسفة تجعل من الضروري بشكل متزايد زيادة... الإنفاق الدفاعي، لسنوات عديدة وفي كل مكان تقريبًا.
تستحق ملاحظة منفصلة btpلقد لاحظنا في الماضي بسرور التحسن التدريجي لـ انتشار و تصنيف أن الوكالات كانت تُسندها إلى إيطاليا. لكن التهديد بالحرب (وما هو أسوأ من ذلك بكثير) في الشرق الأوسط كان كافياً للتأثير على عناويننا و تفاقم انتشار المرض بين الجميع (فيما يتعلق بعوائد السندات الألمانية، والسندات الأوروبية، والسندات الفرنسية والإسبانية، وما إلى ذلك). هناك ثلاث ملاحظات جديرة بالذكر في هذا الصدد. أولاً، مستوى فروق العائد في اليوم السابق شكّل الهجوم علامة على على الأقل لسنوات عديدةإن هذا الارتفاع غير مرحب به، ولكنه لا يؤثر على الاتجاه الهبوطي. ثانيًا، قد يجادل البعض بأن هذا الارتفاع متأثر أيضًا بخيبة الأمل من حقيقة أن لم تنخفض نسبة العجز إلى الناتج المحلي الإجمالي في عام 2025 عن 3% (يُقدّرها المعهد الوطني للإحصاء الإيطالي بنسبة 3,1%)، وبالتالي تبقى إيطاليا خاضعة لإجراءات العجز المفرط. لكن هذا التفسير مفرط أيضاً. جميع التقديرات للسنة الحالية والسنة التالية ويؤدي ذلك إلى عجز/ناتج محلي إجمالي أقل من 3%وكل من يعرف كيف يقرأ ما بين السطور يدرك أن المالية العامة الإيطالية لا تزال سوتو كونترولو (إيطاليا هي الدولة الوحيدة في مجموعة السبع التي لديها فائض أولي).
الملاحظة الثالثة: btp لقد دفعوا ثمن ارتفاع مستوى المحاصيل، و عندما ترتفع العوائد، يرتفع الفارق أيضاً. لأن تكلفة خدمة الدين تتزايد بالنسبة لبلد لديه الدين العام الذي نعرفه.
يرتفع الدولار مقابل (تقريبًا) كل شيء
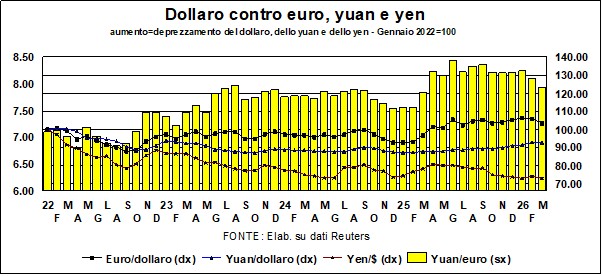
وكما كان متوقعاً هنا أيضاً، عندما تتوقف الدبلوماسية ويبدأ إطلاق النار، تستفيد أول قوة عسكرية على هذا الكوكب: و دولار – بطاقة عمل أمريكية – يصبح ملاذاً آمناً مرة أخرىلكن في الماضي، استفادت أكثر. فبين اليوم الذي سبق الحرب وأحدث البيانات، ارتفع الدولار بنحو 2,5% مقابل اليورو، وبنسبة أقل قليلاً (حوالي 1,5%) في سعر الصرف الفعلي مقابل 64 عملة. إلا أن العملة الأمريكية لا تزال خاضعة لسيطرة... الأساسيات، التي لا تصب في مصلحتها.
أيضا يوان وقد حقق مكاسب، حتى مقابل الدولار. ويُعدّ الارتفاع الكبير في الصادرات والميزان التجاري في أول شهرين من هذا العام دليلاً على ذلك. التفسير "الاقتصادي"والرغبة في نزع فتيل الانتقادات الموجهة للدول التي دفعت ثمن العدوان التجاري الصيني، من خلال تقدير منضبط، هي تفسير "سياسي".
فيما يتعلقالشذوذ الياباني وقد تم تسليط الضوء على ذلك في الماضي – تغيير ين انخفضت قيمة السندات الحكومية مقابل الدولار، على الرغم من تقلص الفارق بين عوائد سندات الخزانة الأمريكية وعوائد السندات اليابانية - وقد بدأت هذه الظاهرة الشاذة في الظهور أقل شذوذًابعد اندلاع حرب الخليج الثانية، كانت الزيادة في عوائد سندات الخزانة أعلى من الزيادة في عوائد سندات الحكومة اليابانية، وانخفض سعر صرف الين إلى مستوى قياسي قريب من أعلى مستوى له في يونيو 2024.
الحقائب تنثني لكنها لا تنكسر
«Frangar, non flexar»كان القدماء يقولون، كرمز للنزاهة الأخلاقية: "أنا أنكسر لكنني لا أنحني". لكن أسواق الأسهم، التي ضربتها رياح الحرب، فضّلت «انحنِ، لا تنكسر»لقد استسلموا، مدركين لنصيحة القديس أغسطينوس: "Flectamur facile، ne frangamur". وول ستريت انخفضت بنسبة 3% تقريباً مقارنة باليوم الذي سبق الهجوم: بقية العالم بدلاً من ذلك، ترك 5% من اللاعبين في الملعب. هذا "الأقل سوءًا" لقد أدى أداء أمريكا إلى انخفاض كلما زاد العدد كان ذلك أفضل من أسواق الأسهم غير الأمريكية التي كانت سارية سابقًا (انظر الرسم البياني، الذي يقارن المؤشرات بالدولار - لكن الاتجاهات ستكون مماثلة مع المؤشرات بالعملة المحلية).
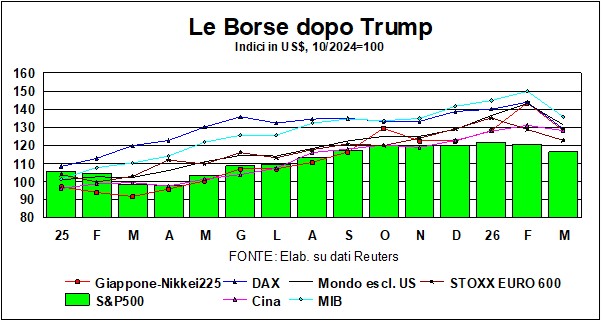
ليس من المستغرب أنه عندما تبدأ، كما ذكرنا سابقاً، عمليات القصف المدفعي والقصف الجوي وإطلاق الصواريخ... تصبح أمريكا ملاذاً مرة أخرى، وليس لأسباب عسكرية فحسب: بل لأسباب أخرى أيضاً. سعر النفط إنهم يلطخون الجميع، لكن أمريكا مكتفية ذاتياً في مجال النفط على وجه الخصوص والطاقة بشكل عام. ومع ذلك، لا تزال الظروف مواتية لمزيد من "الانحناءات".كما ذكرنا سابقًا، هناك الكثير من الغموض حول مدة النزاع، ولن نخوض في أي توقعات. على أي حال، نؤكد اقتراحنا الأخير، وليس هذا فحسب: بتعبير آخر، وكما قال رينزو أربوري، "نوّعوا الناس، نوّعوا!".
كيف كان رد فعل الدول الأخرى الراسخة والقديمة؟الذهب) وطموحة وجديدة ( إلى البيتكوينهل تُعتبر أصولًا ملاذًا آمنًا؟ في الحقيقة، لا تُعتبر عملة البيتكوين والعملات الرقمية الأخرى المشابهة لها أصولًا ملاذًا آمنًا إلا لعشاق... الرياضة المتطرفةلإعطاء فكرة عن مدى تقلبات سعر البيتكوين "المتطرفة"، إليك هذا انخفض بنسبة 43٪ حول أعلى مستوياتها قبل بضعة أشهر (حيث وصلت إلى 124720 دولارًا في 5 أكتوبر). ومع ذلك، انهيار أرضي التقى ببعض ارتدادتُظهر أحدث البيانات أن سعر البيتكوين يبلغ أقل بقليل من 73، بزيادة حوالي 9٪ عن مستواه قبل الحرب.
إلى هملكن القصة مختلفة. كما نعلم، فإن المعدن الأصفر يتعافى من عدو طويل ومذهلارتفع سعر الذهب من 2000 دولار للأونصة في بداية عام 2024، ثم ارتفع تدريجياً فوق 5000 دولار، وبلغ ذروته عند 5355 دولاراً في 29 يناير من بداية العام الماضي. ومنذ ذلك الحين، وهو يشهد تقلبات حادة: ففي اليوم السابق للحرب، بلغ سعره 5248 دولاراً، وتشير أحدث البيانات إلى أنه لا يتأثر بالصواريخ والقصف. لقد سمح لنفسه برفاهية النزول (أقل بنحو 3%، وهو سعر يبقى عملياً دون تغيير باليورو، نظراً لارتفاع قيمة الدولار المصاحب). باختصار، في الوقت الذي تشتد فيه الحاجة إلى الملاذ الآمن، يرفض الذهب تلبية هذه الحاجة. من الصعب شرح ذلكربما نظر إلى الوراء ورأى أنه لا جدوى من القيام بقفزة أخرى للأمام، بالنظر إلى ما قطعه من شوط. ربما تغلب عليه ذلك "الضباب الكثيف" المذكور آنفاً (عدم معرفة الوجهة، والأفضل البقاء في مكانك) على خوفه. ربما...