La Частное здравоохранение в Италии продолжает расти.Рост обусловлен увеличением спроса на услуги, старением населения и трудностями доступа к государственной системе. После роста на 5,5%, зафиксированного в 2024 году, в 2025 году ожидается дальнейший рост совокупной выручки основных операторов сектора на 3,7%. Таковы выводы из...Обновленная информация об исследовательском районе Медиобанка. Этот список посвящен 38 крупнейшим итальянским частным группам медицинских учреждений с индивидуальным доходом, превышающим 100 миллионов евро. В 2024 году их совокупный доход достиг 13,4 миллиарда евро, что на 22% больше по сравнению с 2019 годом.
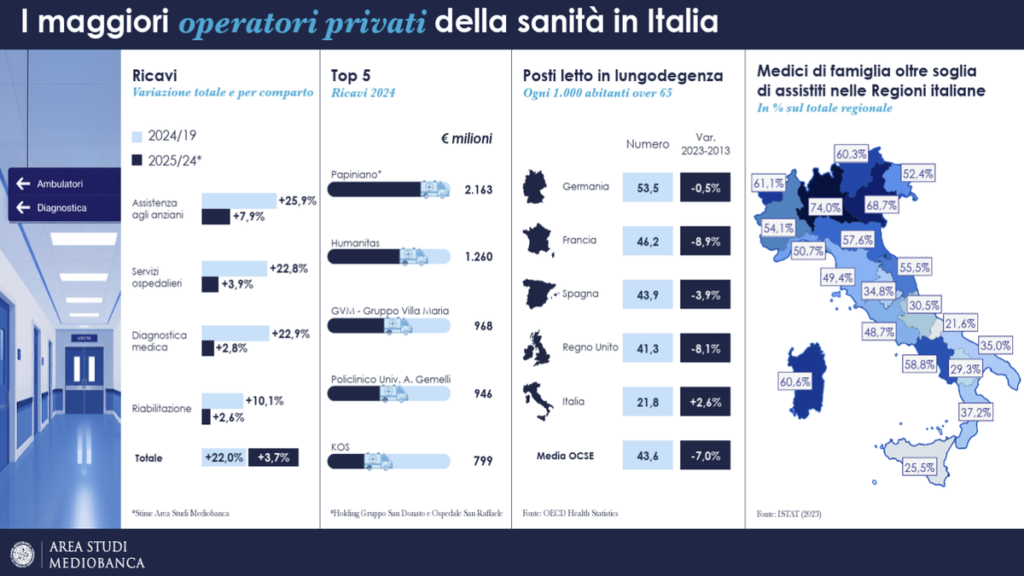
Рынок в основном движется за счет учреждения, предназначенные для ухода за пожилыми людьмиОператоры домов престарелых зафиксировали рост выручки на 25,9% по сравнению с допандемическим периодом, чему способствовали улучшение показателей заполняемости мест и открытие новых учреждений.
Выручка растет, но рентабельность остается ниже доковидного уровня.
Первые данные за 2025 год указывают на позитивные тенденции во всех основных секторах. ricavi Ожидается, что количество учреждений по уходу за пожилыми людьми увеличится на 7,9%, количество больничных учреждений — на 3,9%, а диагностические и реабилитационные услуги вырастут на 2,8% и 2,6% соответственно. В этом секторе... восстановленная земля После сокращения на 6,5%, зафиксированного в 2020 году, последовал отскок на 14,1% в 2021 году, за которым последовал более умеренный рост в 2022 году, равный 2,6%, и дальнейшее увеличение в 2023 и 2024 годах.
По сравнению с 2019 годом, после проведения RSA, наиболее значительный рост был зафиксирован в диагностикаРост составил 22,9%, а среди операторов больниц — 22,8%. Динамика в сфере реабилитации была более сдержанной, но все же показала прогресс в 10,1%. Также... прибыльность Наблюдаются признаки восстановления. В 2024 году совокупная чистая операционная маржа увеличилась на 24,9% по сравнению с предыдущим годом, а маржа EBIT выросла с 3,1% до 3,6%. Однако этот показатель по-прежнему далек от 5,4%, зафиксированных в 2019 году.
Сектор медицинской диагностики по-прежнему демонстрировал самые высокие показатели рентабельности, достигнув 9,4% по показателю EBIT, опередив сектор ухода за пожилыми людьми, который остался стабильным на уровне 5,1%. Однако в сфере стационарного лечения и реабилитации показатели рентабельности были ниже, несмотря на улучшение по сравнению с 2023 годом. Среди отдельных операторов Affidea показала рентабельность по EBIT в 14,4%, за ней следуют La Villa с 12%, Pro.Med с 11,5% и Synlab с 11,2%. Sereni Orizzonti Holding достигла 9,9%, а GHC – 9,4%.
Оно также остается отмеченное расстояние Разница между коммерческими и некоммерческими организациями. В 2024 году средняя маржа EBIT у первых составила 4,7%, по сравнению с -1,3% у некоммерческих групп.
После убытков, зафиксированных в 2020 году и за двухлетний период 2022-2023 годов, совокупная прибыль 38 операторов вернулась в положительную зону, достигнув 34,6 млн евро. Таким образом, рентабельность собственного капитала выросла до 0,6% с -3,1% в предыдущем году, но все еще далека от 5,6% в 2019 году.
Рентабельность инвестиций (ROI) выросла с 3,9% до 4,7%. Этот показатель по-прежнему ниже допандемийного уровня в 6,3%. Компания Affidea достигла наивысшей рентабельности инвестиций — 16,4%, опередив Humanitas с 13,2%, Pro.Med с 12,9%, Sereni Orizzonti Holding с 12,6% и Gruppo Gheron с 12,2%.
Компания San Donato занимает первое место по выручке, в отрасли работает более 102 000 сотрудников.
Рейтинг крупнейшие группы по обороту Лидером является компания Papiniano, холдинговая компания группы San Donato и больницы San Raffaele, с выручкой в 2,163 миллиарда евро. За ней следуют Humanitas с 1,260 миллиардами евро, GVM-Gruppo Villa Maria с 968 миллионами евро, университетская больница Agostino Gemelli с 946 миллионами евро и Kos с 799 миллионами евро.
Доля услуг, предоставляемых в рамках аккредитации, значительно различается у разных поставщиков медицинских услуг. В ICS Maugeri на нее приходится 96% доходов от здравоохранения, в то время как в San Raffaele в Риме она составляет 87,2%. За ней следуют GVM с 78,9%, Papiniano с 78,5% и Don Gnocchi с 78,4%.
Однако у других групп доля услуг, оплачиваемых непосредственно пациентами или через фонды и страховые компании, выше. В Итальянском диагностическом центре доходы от банкротства составляют 76,3% от общей суммы, при этом 45% приходится на дополнительные фонды и страховые компании. Этот процент снижается до 50% для Lifenet, 41,7% для Istituto Auxologico, 41% для Kos и 35,3% для IEO.
La территориальное присутствие остается сконцентрированным в основном в северных регионахХотя некоторые операторы создали национальную сеть. KOS, Segesta, Sereni Orizzonti Holding и Don Gnocchi работают как минимум в девяти регионах, в то время как среди больничных групп GVM работает в десяти регионах, а GHC — в восьми. Papiniano и Humanitas имеют свои операционные центры в Ломбардии. Papiniano также присутствует в Эмилии-Романье, которая приносит 4,1% ее выручки, а Humanitas — 20% своей выручки в регионе от Пьемонта до Сицилии. Восемь операторов также имеют учреждения за рубежом, хотя большинство из них являются второстепенными. KOS управляет 53 домами престарелых в Германии, на которые приходится 31% общей выручки, а GVM получает 22% своей выручки через 14 зарубежных учреждений.
Параллельно с ростом оборота происходит также увеличилась занятостьВ 2024 году численность персонала анализируемых групп превысила 102 000 человек, что на 5,3% больше по сравнению с 2023 годом и на 17,5% больше по сравнению с 2019 годом.
Обращение к внешние сотрудники Однако в некоторых регионах этот показатель остается очень высоким. В CDI самозанятые составляют 57% от общей численности рабочей силы, в GVM — 55,2%, а в Институте Ауксологико — 50,5%.
Il средняя стоимость рабочей силы на одного сотрудника Сумма составила 43 000 евро, при этом значения варьируются от 33 8000 евро за долгосрочный уход до 47 9000 евро за стационарное лечение. Согласно исследованию, такие суммы делают итальянскую систему менее привлекательной и стимулируют миграцию медицинских специалистов за границу. Кроме того, в Италии только 1% дипломированных врачей прошли обучение за рубежом, по сравнению со средним показателем по странам ОЭСР в 20%.
Старение населения и очереди на получение помощи стимулируют частные расходы.
Рост частного здравоохранения является частью демографическая картина Это неизбежно приведет к структурному увеличению спроса на медицинские услуги. В 2024 году люди старше 65 лет составляли 24,5% населения Италии, что ниже только показателя Японии и значительно выше среднего показателя по странам ОЭСР, составляющего 18,5%.
В 2062 распространенность случаев заболевания среди лиц старше 65 лет в Италии Ожидается, что этот показатель достигнет 34,1%, по сравнению с прогнозируемым средним показателем в 28,5% в странах ОЭСР. Эта тенденция, вероятно, особенно сильно скажется на услугах по уходу за пожилыми людьми и долгосрочному уходу.
Однако система здравоохранения Италии по-прежнему представляется недостаточной. Расходы на долгосрочный уход составляют 0,9% ВВП, что примерно вдвое меньше среднего показателя по странам ОЭСР (1,7%). Количество доступных койко-мест составляет приблизительно 22 на тысячу жителей старше 65 лет, что также почти вдвое меньше международного среднего показателя. Между тем, общие расходы Италии на здравоохранение остаются ниже, чем в ведущих развитых странах. В 2024 году они составили 5.200 долларов на душу населения, что равно 8,4% ВВП, по сравнению со средним показателем по странам ОЭСР в 5.967 долларов или 9,3%.
Соединенные Штаты Италия лидирует в рейтинге с расходами на душу населения в размере 14 900 долларов, что эквивалентно 17,2% ВВП. За ней следует Германия с 12,3% экономического влияния, а затем Австрия и Швейцария, у каждой из которых по 11,8%. Прогнозируется, что только государственные расходы на здравоохранение в Италии достигнут 138,3 млрд евро в 2024 году, что составляет 6,3% ВВП. Этот уровень ниже, чем в Испании, Великобритании, Франции и Германии. 79,2% государственных расходов приходится на государственные учреждения, а оставшиеся 20,8% — на аккредитованные учреждения.
В период с 2002 по 2024 год расходы, относящиеся к аккредитованным операторам Рост расходов на здравоохранение составлял в среднем 3% в год, что выше показателя в 2,5%, зафиксированного в государственном здравоохранении. Ожидается, что в период 2026-2029 годов государственные расходы на здравоохранение стабилизируются на уровне около 6,4% ВВП, однако влияние здравоохранения на текущие первичные расходы, как ожидается, возрастет с 15,4% в 2025 году до 15,7% в 2027 году.
Использование частного сектора также поощряется трудности с доступом к пособиямВ 2024 году почти каждый десятый человек отказался от лечения или обследований по экономическим причинам или из-за очередей.
В первой половине 2026 года появились некоторые признаки. признаки улучшенияСогласно данным мониторинга Agenas, количество визитов к специалистам и диагностических тестов, проведенных в ожидаемые сроки, увеличилось более чем на 1,6 миллиона по сравнению с аналогичным периодом 2025 года. Однако сохраняются значительные региональные различия. В этом сценарии частные расходы на здравоохранение достигли почти 78 миллиардов евро в 2025 году, с учетом аккредитации, расходов на посредников и прямых платежей от домохозяйств. Без учета закупок лекарств и других товаров медицинского назначения эта сумма составляет приблизительно 63 миллиарда евро.
Демографические тенденции и недостатки государственного здравоохранения приводят к тому, что частный сектор здравоохранения по-прежнему находится в стадии расширения. Рост выручки и восстановление прибыльности указывают на консолидацию рынка, однако более низкая рентабельность по сравнению с доковидным уровнем, давление на издержки и нехватка персонала остаются основными препятствиями, которые необходимо преодолеть.