

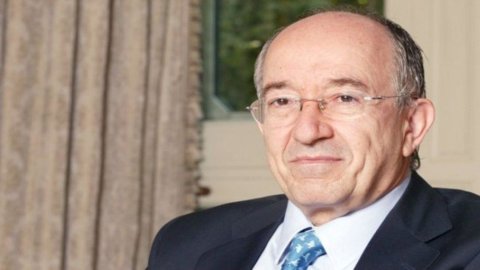
Pada 10 April tahun lalu, the Gubernur Banco de España,Miguel Fernandez Ordonez, beberapa bulan sebelum berakhirnya mandatnya, dia telah dengan penuh semangat membenarkan tindakan yang dilakukan oleh bank sentral sebagai otoritas pengawas dalam merancang realitas baru untuk sistem perbankan Spanyol, khususnya yang berkaitan dengan lembaga keuangan yang lebih kecil.
Dalam analisisnya ia berangkat dari pengamatan itu tidak pernah negaranya harus menghadapi tiga gelombang krisis hanya dalam beberapa tahun: yang pertama internasional, yang kedua murni domestik dan yang ketiga dipicu oleh euro dan krisis utang negara. Jadi tiga krisis sebagian berturut-turut dan sebagian kontekstual yang telah menyebabkan penurunan nyata dalam PDB dan pendapatan pajak yang pada tahun 2009 menyebabkan defisit berjalan sebesar 11% dari PDB dan defisit transaksi berjalan dari neraca pembayaran lebih dari 10%.
Lebih dari aset beracun dari pasar perjudian Anglo-Saxon, konteks ekonomi makro inilah yang secara negatif memengaruhi sistem perbankan. Demikian pula, faktor-faktor ini mendorong bank untuk mengautentikasi konversi industri dari sistem keuangan Spanyol yang telah menginvestasikan "institusies pequeñas y medianas", dengan cara yang dramatis.
Melalui serangkaian tindakan legislatif yang penting, Restrukturisasi Fondo de Ordenada Bancaria – FORB dibentuk pada tahun 2009, bank sentral diberi kekuasaan pengawasan dan manajemen krisis yang lebih besar dan lebih efektif, dan berbagai dana penjaminan digabungkan. Dalam kata-kata Gubernur, satu-satunya aspek adalah menerapkan semua tindakan perlindungan selama krisis. Ibarat di atas perahu, sementara perintah evakuasi penumpang, sekoci juga harus diperbaiki, sehingga melakukan pekerjaan ganda.
Hasilnya dalam hal pengurangan kapasitas produktif sistem perbankan signifikan: jumlah cabang menurun 12% dan jumlah karyawan 10%. Untuk cajas de ahorro (bank tabungan) penurunannya lebih mencolok, masing-masing sebesar 16% dan 13%. 30 bank juga hilang karena proses integrasi, termasuk 28 bank simpanan.
Tidak dapat mengandalkan "banco malo", yaitu bank yang buruk yang mampu mengambil alih kerugian bank dan kemudian meneruskannya ke keuangan publik, proses restrukturisasi panjang dan melelahkan. Dari 2007 Bank tabungan Spanyol telah mengumpulkan banyak kelemahan karena pertumbuhan pinjaman yang kuat ke sektor real estat, tata kelola yang tidak memadai, disiplin pasar yang buruk, serta pemilihan dan pemantauan risiko kredit yang buruk. Dalam beberapa tahun, diagnosis yang mengkhawatirkan dari badan pengawas menyangkut pertumbuhan kredit yang berlebihan, perluasan kapasitas produksi yang tidak normal, fragmentasi struktur yang tersebar karena adanya 45 bank tanpa pembagian hak milik yang jelas, tetapi dengan kekuatan yang kuat. kekuatan interdiksi masyarakat lokal. Antara Januari 2008 dan musim panas 2011, kerugian keseluruhan sektor perbankan mencapai 10% dari PDB, tetapi struktur sistem berubah secara drastis, dengan penambahan cabang dari 45 menjadi 18 dan bertransformasi menjadi bank umum dengan pengelolaan yang lebih profesional.
Mengapa kami sangat tertarik dengan pidato yang sedalam ini dari Gubernur Spanyol? Karena, mengingat proporsi yang tepat dan mengakui bahwa beberapa reformasi radikal diperkenalkan dalam sistem perbankan Italia selama tahun sembilan puluhan, dengan tujuan mengurangi fragmentasi sistem dan mempromosikan kewirausahaan yang lebih besar., situasi kritis yang muncul dengan frekuensi yang meningkat di antara bank-bank Italia tengah-utara mengarah pada pertanyaan apakah tidak perlu mengintervensi lagi dengan langkah-langkah sistem daripada dengan tindakan korektif individual. Kita dihadapkan pada kebutuhan untuk memperkuat secara substansial bank-bank lokal kita, yang sangat penting bagi perekonomian kita, karena mereka saat ini terkena dampak krisis dan menderita salah urus, yang menghasilkan skandal dan pinjaman yang asal-usulnya meragukan dan hasil yang meragukan.
Didorong oleh beberapa parameter positif ekonomi lokal, sejak awal tahun XNUMX-an banyak bank telah bertindak terlalu jauh dalam mencari ukuran yang sering ditentukan oleh tujuan citra semata, dengan ketidakkonsistenan yang nyata antara pengembangan operasi dan pertumbuhan jaringan teritorial dan jumlah karyawan. Ketika kecepatan pertumbuhan volume perdagangan mulai melambat, akumulasi inefisiensi segera diterjemahkan ke dalam peningkatan biaya dan kekakuan manajemen, menyisakan sedikit ruang untuk bermanuver. Pada saat yang sama, pemilihan kredit yang buruk dan kemudahan tertentu dalam mengelola konflik kepentingan telah memperburuk kualitas portofolio dan menarik, dalam banyak kasus, perhatian pengadilan. Penyebab buruknya pemerintahan ini adalah pengaruh politik yang berlebihan, nasional atau lokal, bukan posisi berwawasan ke depan dari serikat pekerja, di mana terlibat dalam manajemen, juara kewirausahaan perbankan yang tidak selalu sesuai dengan tugas, sedikit kecenderungan terhadap inovasi, transparansi dan kompetisi. Semua ini, krisis atau tidak ada krisis, membebani negara dengan biaya yang terus meningkat dan semakin tidak berkelanjutan.
Kasus-kasus krisis perbankan telah muncul, tetapi banyak situasi masih membara. Sistem, secara keseluruhan, tidak memberikan tanda-tanda pengurangan kapasitas produksinya, jika diamati dalam 5 tahun terakhir jumlah cabang bank hanya berkurang 2% dan jumlah karyawan 5%, dari 337.000 pada tahun 2005 menjadi 319.000 pada tahun 2010. Pada periode yang sama, jumlah bank bertambah dari 784 menjadi 760 dan infrastruktur lain seperti agen, pialang kredit, dan promotor tetap mubazir. Di Italia terdapat 50 cabang bank untuk setiap seribu penduduk, berbanding 36 di rata-rata Eropa dan 20 di negara-negara yang lebih maju. Ini juga merupakan ekspresi dari pengurangan penggunaan telematika, kartu pembayaran, dan metode interaktif lainnya berdasarkan telepon seluler dan Internet.
Mereka mengikuti kebutuhan konversi industri, berdasarkan operasi untuk mengkonsolidasikan sistem perbankan, terutama yang lebih kecil, untuk dipromosikan cukup cepat dengan memperkenalkan inovasi proses yang substansial dalam layanan perbankan. Sayangnya tampaknya baik Otoritas maupun berbagai asosiasi perdagangan saat ini tidak selaras dengan garis umum ini, jadi kami akan melanjutkan pengelolaan situasi krisis individu, dengan pemborosan sumber daya yang cukup besar.
Pada saat yang sama, ilusi akan terus berlanjut bahwa regulasi yang semakin luas dan kompleks dapat mengoreksi sikap yang ditandai oleh perbedaan tersebut di atas.
Bagaimana pengaruh campur tangan yang tidak tepat dalam manajemen, kesalahan strategis yang seringkali sulit dipahami, kurangnya perhatian terhadap aspek industri perusahaan perbankan, situasi konflik kepentingan yang semakin meluas dapat dikurangi? Kita harus menghindari menyatukan semuanya, tetapi episode yang mencolok telah ada di sana untuk dilihat semua orang selama bertahun-tahun. Kita harus mulai dan, tidak ada yang tersinggung, dari tingkat pengetahuan teknis yang lebih tinggi dari badan administratif. Dewan direksi sering menjadi tempat untuk pendapat, bukan untuk keputusan yang dianalisis secara mendalam, yang memicu kurangnya kolegialitas dan penegasan posisi individu yang kadang-kadang diabadikan untuk banyak mandat dan ditransmisikan dalam lingkaran terbatas, jika tidak dengan suksesi juga akrab. Sedikit profesionalisme, sedikit perputaran, banyak klien, dan, ketika keadaan memburuk, pencarian orang yang bertakwa, yang, sejak awal, mengklaim harga dari kelangkaan penampilannya. Dan, segera setelah itu, perasaan yang lebih tersembunyi, bahkan secara psikologis, terlepas dari sistem kontrol apa pun.
Kesimpulannya, mereka dibutuhkan intervensi umum, juga bersifat legislatif, mampu menghasilkan reorganisasi dan revitalisasi sistem perbankan kecil, juga karena itu sekali lagi dapat menjadi faktor dalam mendorong pembangunan ekonomi. Teladan Spanyol yang berani, yang dilakukan tanpa takut akan tuduhan dirigisme, memaksakan dirinya pada tingkat yang semakin mengikat juga untuk negara kita.



