

Sampai saat ini, diantara saham-saham tersebut paling banyak digandrungi oleh para investor Nilai (di antaranya Warren Buffet) disana ada Tesco, jaringan supermarket terbesar di Inggris. Berkat citranya, ketika keuntungan mulai turun dan keberlanjutan bisnis berderit, investor terus melihat hasil historis, percaya pada hasil yang cepat dan dekat. berputar, yang sebenarnya tidak pernah terjadi.
Hingga saat ini, McDonald's tampaknya berada dalam situasi ketidakpastian yang sama. Saham terus menjadi populer di kalangan investor nilai meskipun ada kekecewaan pendapatan baru-baru ini. Seperti yang terjadi dengan Tesco, banyak investor melihat pengembalian masa lalu dan "berharap" untuk cepat perubahan haluan.
Apakah McDonald's berada di lokasi yang sama dengan Tesco?
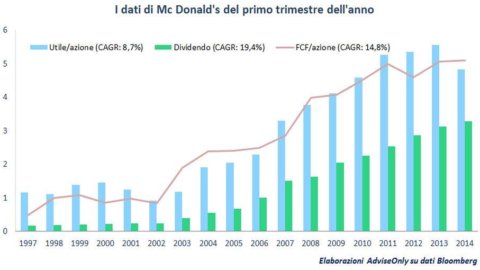
Angka-angka itu tampaknya berpihak pada Mc Donald. Melihat hasilnya, sepertinya tidak ada apa-apa selain perusahaan yang mengalami krisis, dan faktanya sahamnya diperdagangkan di Bursa Efek New York di sekitar titik tertinggi sepanjang masa: kinerja harga mencerminkan evolusi fundamental.
Masalahnya, bagaimanapun, adalah semakin sedikit orang yang makan di restorannya: jumlah pelanggan menurun pada tahun 2013 dan 2014 sebesar 1,6% dan 4,1% di AS dan sebesar 1,5% dan 2,2% di Eropa . Omset rata-rata per restoran juga menurun sebesar 2% selama tiga tahun terakhir. Tapi tren ini tidak digeneralisasikan di sektor fastfood, karena rantai lain justru meningkatkan omset dan jumlah pelanggan mereka.
Selama lima tahun terakhir, perusahaan telah menghasilkan pendapatan kumulatif sebesar $26,3 miliar, selesai buyback sebesar $12 miliar dan membagikan dividen sebesar $14,3 miliar. Dengan kata lain, itu mengembalikan semua keuntungan kepada pemegang saham. Dengan jumlah total restoran yang tumbuh hanya 2% per tahun, McDonald's saat ini tidak meningkatkan laba dengan memperluas jejak globalnya atau menginvestasikan kembali arus kas. Tapi, terima kasih terutama untuk ekspansi internasional di waralaba, namun berhasil meningkatkan margin bersih hingga mencapai sekitar 18%-20%.
Ini berarti bahwa harga produknya telah meningkat lebih dari biaya (tenaga kerja, bahan baku, sewa): angka positif yang tidak diragukan lagi, tetapi untuk berapa lama formula ini dapat bekerja? Beberapa perusahaan berhasil mempertahankan laba bersih sebesar 20% untuk jangka waktu yang lama, dan McDonald's dapat turun kembali ke rata-rata historis 12%-15%. Mempertahankan pertumbuhan pendapatan dan dividen dua digit yang biasa dilakukan pemegang saham perusahaan membutuhkan kenaikan dua digit dalam harga hamburger dan Happy Meals, karena jumlah restoran tidak meningkat pada tingkat yang memadai dan demikian pula omset per restoran.
Saya memiliki banyak keraguan bahwa perusahaan dapat mencapai peningkatan ini, mengingat peralihan konsumen ke jaringan lain: jika McDonald's menyederhanakan menu dan berfokus pada apa yang selalu ditawarkannya, berisiko kehilangan pelanggan yang lebih menyukai solusi yang lebih sehat; jika malah terus berkembang ke daerah lain, saya khawatir itu pengalaman pelanggan akan terus memburuk.
Kemiripan Mc Donald dengan Tesco
Membaca analisis 2-3 tahun terakhir, ada banyak kesamaan antara kedua perusahaan untuk mendukung tesis bullish. Kampanye ekspansi internasional yang ambisius telah menyebabkan Tesco kehilangannya fokus pada pelanggan: “Karena Tesco sangat berfokus pada inisiatif pertumbuhan, beberapa manajer puncak dan sumber daya telah dipindahkan dari Inggris”. Demikian pula untuk McDonald's “pertumbuhan pelanggan pada periode 2013-2014 negatif karena kesalahan strategis dan inefisiensi operasional (misalnya, proliferasi menu, dengan lebih dari 100 item ditambahkan dalam 10 tahun terakhir).”
Sayangnya, banyak investor menderita sindrom masa lalu: perusahaan-perusahaan ini sangat baik dan masalah saat ini hanyalah penyimpangan sementara dari hasil jangka panjang yang fenomenal.Sekali lagi menurut analis dua tahun lalu: "Tesco adalah salah satu pengecer terbaik di dunia", “dengan sejarah panjang pertumbuhan dan hasil yang unggul”. Juga,"Mc Donald's adalah perusahaan berkualitas tinggi dengan merek yang unik", sebaik "pemimpin pasar dalam sektor yang tumbuh namun defensif, dengan keunggulan kompetitif yang signifikan dan model bisnis yang stabil".
Kesimpulan mereka? “(Pada tahun 2011) kami yakin investasi di Tesco menawarkan rasio risiko/keuntungan yang sangat baik bagi mereka yang memiliki jangka waktu 3-5 tahun.” “(Pada 2015) menurut saya Mc Donald's adalah peluang investasi yang menarik untuk 3-5 tahun ke depan.” Saya akui bahwa analisis ini sangat dangkal: kedua perusahaan tersebut sangat berbeda dalam hal sektor yang mereka geluti, model bisnis, dll…
Saya tidak tahu apakah McDonald's akan memiliki masalah yang sama dengan Tesco: yang saya perhatikan adalah bahwa tesis yang diajukan mendukung Tesco (salah, dengan melihat ke belakang ternyata cukup perangkap nilai) adalah kursus yang sama untuk McDonald's dalam upayanya untuk menemukan kembali dirinya sendiri. Namun hal ini tidak dapat diabaikan apakah pelanggannya masih menyukai McMenu atau tidak, sementara manajemen tampaknya lebih memilih rekayasa keuangan.
Ada juga perbedaan yang lebih penting: sebelum keruntuhannya, Tesco berdagang dengan P/E 10x-12x, sedangkan McDonald's berdagang dengan P/E 21x. Jika biaya tenaga kerja menjadi lebih memberatkan (terutama di negara-negara berkembang), margin sebenarnya bisa menyusut, yang akan menyebabkan a penurunan peringkat dari kelipatan. McDonald's memiliki semua bakat potensial perputaran yang diremehkan, dengan detail kecil yang tidak diremehkan.



