In den letzten Tagen hat der Sektor der Zusatzrente ist aus der Vergessenheit aufgetaucht und hat es trotz einiger Schwierigkeiten in dieser schwierigen Situation geschafft, einige Vorschläge in Umlauf zu bringen, die darauf abzielen, den verschiedenen gesetzlich geregelten Formen mehr Schwung zu verleihen. Die beiden Schlüsselmomente betrafen die Präsentation des Covip-Bericht 2024 mit den Überlegungen des neuen Präsidenten Mario Pepe und die Annahme eines Dokuments – nach einem langen Konsultationsprozess – durch die Zweikammer-Aufsichtskommission über die Einrichtungen der sozialen Sicherheit unter Vorsitz des Senators Alberto Bagnai.
Berufsständische Pensionsfonds auf dem Prüfstand
Die Zweikammerkommission widmet in ihrem Dokument dem Sektor der Sozialversicherungsfonds der Freiberufler, über die Covip Kontroll- und Überwachungsaufgaben hinsichtlich der Investitionen und Vermögenswerte hat, die zur Gewährleistung der Leistung im Laufe der Zeit erforderlich sind.
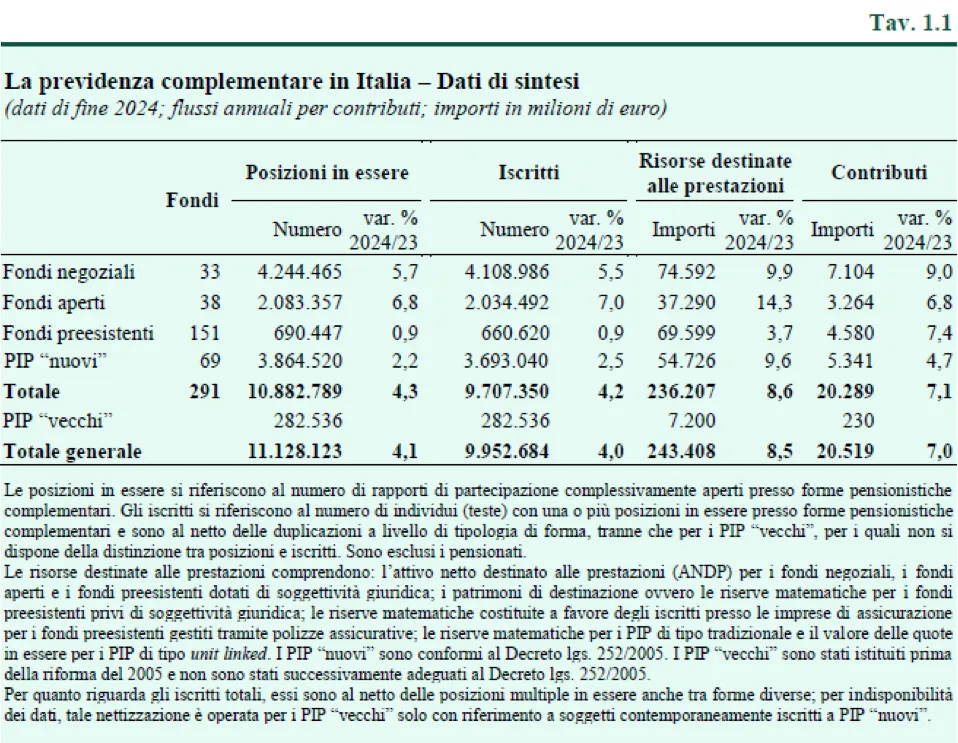
Das Leitmotiv von Covip lässt sich wie folgt zusammenfassen: „Die Konsolidierung des Systems geht weiter.“ Diese Konsolidierung basiert auf den folgenden Daten zu: Ende 2024 sind im System 291 Zusatzrentensysteme in Betrieb, darunter 33 ausgehandelte Fonds, 38 offene Fonds, 69 individuelle Rentenpläne (PIP) und 151 bestehende Fonds. Seit 1999 hat sich die Zahl der Systeme mehr als halbiert, insbesondere die der bestehenden Fonds. Die daraus resultierende Zunahme der durchschnittlichen Größe der Betreiber führt zu Skaleneffekten mit potenziellen Spielräumen für Kostensenkungen zum Vorteil der Mitglieder.
Zusatzrente: Mehr Mitglieder, aber wachsende Besorgnis über Nichtzahler und Abhebungen
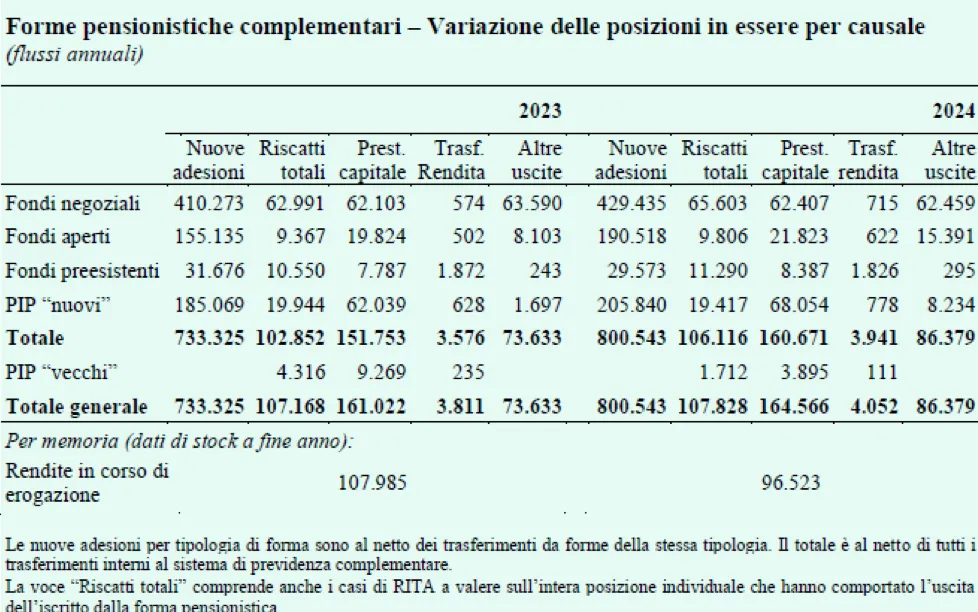
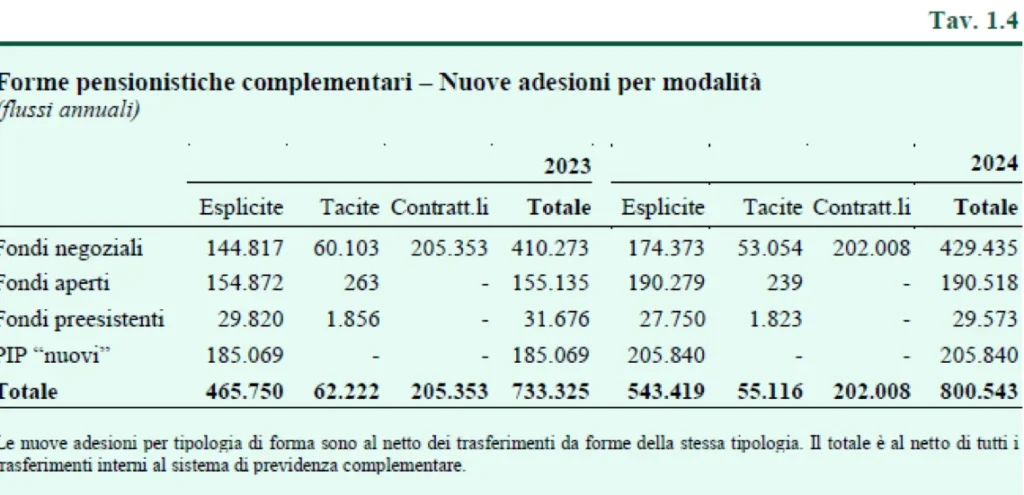
Ende 2024 in ergänzenden Formen eingeschrieben Es gibt fast 10 Millionen, 4% mehr als im Jahr 2023. Unter den verschiedenen Rentensystemen ist die Handelsfonds und offene Fonds, jeweils 5,5 und 7 %; weniger dynamisch, nämlich 2,5 %, ist das Wachstum beim Pip. Doch hier bricht der Esel zum ersten Mal ein. Die Mitglieder, für die im Jahr 2024 Beiträge gezahlt wurden, betrugen 7 Millionen, 72,3 % der Gesamtsumme. Der durchschnittliche Pro-Kopf-Beitrag beträgt 2.890 Euro; für Männer ist er etwa ein Fünftel höher als für Frauen.
Die nicht zahlende Mitglieder, oder für die keine Zahlungen geleistet wurden, was etwa 2,7 Millionen entspricht, sind in den Marktrentensystemen stärker vertreten und unter den SelbstständigeAufgrund der Besonderheiten der Kapitalisierungsrente bleiben diese Arbeitnehmer registriert, da sie zu gegebener Zeit die Rente auf der Grundlage ihrer Einzahlungen erhalten. Dies ist jedoch ein Phänomen von assoziative Dispersion Besorgniserregend ist, dass dies teilweise auf organisatorische Probleme im Zusammenhang mit der Mobilität auf dem Arbeitsmarkt zurückzuführen sein könnte. Das Phänomen nimmt zu.
Vorschüsse und Rücknahmen schwächen die Beitragshöhe
Weitere kritische Aspekte sind die Fortschritte und Lösegeld weil sie die Beitragshöhe abschwächen. Fortschritte (die einen Grund für die Konkurrenz zum TFR darstellen und die Rolle der Sozialversicherungsfinanzierung nicht unterstützen) beliefen sich auf 2,3 Milliarden, davon 939 Millionen in den ausgehandelten Fonds und 768 Millionen in den bereits bestehenden.
Unter den kausalabheben den Kauf oder die Renovierung des erste Heimat Wohnen mit Auszahlungen von 1,1 Milliarden Euro und einem Durchschnittsbetrag von 30 Euro, und zwar aus nicht auf einen konkreten Fall zurückzuführenden Gründen insgesamt 1,1 Milliarden Euro mit einem Durchschnittsbetrag von 8,4 Euro.
Vorübergehende Zusatzrenten (Rita): steigende Zahlen
für Lösegeld, insgesamt 2 Milliarden Euro, der Großteil davon konzentrierte sich auf Handelsfonds mit 850 Millionen und in bestehenden Fonds mit 677 Millionen. Der größte Anteil der Rücknahmen entfällt auf die Gesamtsumme: 1,6 Milliarden Euro bei einem durchschnittlichen Betrag von 15.800 Euro. Die Vorschuss auf vorübergehende Zusatzrenten (Rita) gestiegen: Die Gesamtauszahlung betrug 1,6 Milliarden Euro (357 Millionen mehr als 2021), was einem durchschnittlichen Betrag von 57 Euro entspricht; der Großteil der Auszahlungen, 1,4 Milliarden Euro (306 Millionen mehr als 2021), konzentrierte sich auf bereits bestehende Fonds. 28.800 Stellen waren von Rita-Auszahlungen betroffen, gegenüber 22.500 im Vorjahr; davon betrafen 22.200 den gesamten kumulierten Betrag.
Im Vorjahr beliefen sich die Tilgungen auf 2 Milliarden Euro und die Vorschüsse auf 2,5 Milliarden Euro. Im selben Jahr wurden rund 1,9 Milliarden Euro an vorübergehenden Zusatzrenten (Rita) gezahlt, hauptsächlich von bereits bestehende Pensionsfonds.
Im Jahr 2024 werden die Veröffentlichungen für die RentenmanagementDie Gesamtsumme belief sich auf 13,2 Milliarden Euro, 1,6 Milliarden mehr als im Jahr 2023. Im Laufe des Jahres beliefen sich die Pensionsleistungen in Kapitalform auf 5,2 Milliarden Euro und in Renten auf 361 Millionen Euro. Die gesamten in ergänzenden Formen angesammelten Mittel beliefen sich auf 243,4 Milliarden Euro. Der Anstieg gegenüber dem Vorjahr um 8,5 % resultiert zu etwa zwei Dritteln aus dem Anlageergebnis und zu einem Drittel aus dem Saldo zwischen Beiträgen und Leistungen.
Vermögen und Beiträge: Zusatzrenten wachsen
Le angesammelten Ressourcen Sie entsprechen 11,1 Prozent des BIP und 4 Prozent des Finanzvermögens italienischer Familien.
Im Jahr 2024 wurden sie eingelöst Beiträge 20,5 Milliarden Euro, 7 % mehr als im Vorjahr. Davon wurden 7,1 Milliarden Euro aus den ausgehandelten Fonds, 3,3 Milliarden aus den offenen Fonds und 5,3 Milliarden aus dem Pip-Programm eingesammelt; 4,6 Milliarden Euro flossen in die bereits bestehenden Fonds.
Von der Gesamtsumme Gesammelte Beiträge, der Fluss von Abfindung Die an Pensionsfonds gezahlten Tfr beliefen sich auf 8,6 Milliarden Euro, also etwa ein Viertel der gesamten im Produktionssystem generierten Tfr.
Covip: Es ist ein neues Modell erforderlich, um gefährdete Arbeitnehmer abzufangen
Die Zahl der Mitglieder, für die im Jahr 2024 Beiträge gezahlt wurden, beträgt 7 Millionen, das sind 72,3 % der Gesamtmitgliederzahl. Der durchschnittliche Beitrag pro Kopf beträgt 2.890 Euro; bei Männern ist er etwa ein Fünftel höher als bei Frauen.
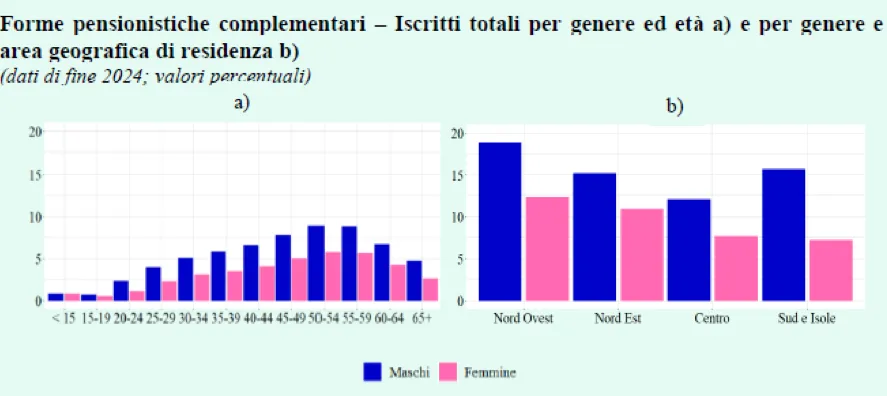
In Bezug auf das Geschlecht ist die Zusammensetzung der Mitglieder weiterhin unausgewogen zugunsten von Frauen, die 38,4 % der Gesamtzahl ausmachen. Im Vergleich zur Erwerbsbevölkerung ist die Beteiligung der Frauen etwa 7 Prozentpunkte niedriger als die der Männer.
DieDurchschnittsalter, 47 Jahre alt, weist keine nennenswerten Unterschiede zwischen den Geschlechtern auf. Der Anteil der Mitglieder unter 35 Jahren steigt jedoch: 19,9 % der Gesamtzahl, 2,3 Prozentpunkte mehr als 2019.
Die Erwerbsbeteiligung steigt mit zunehmendem AlterAllerdings steigt die Erwerbsquote in der jüngsten Altersgruppe zwischen 15 und 34 Jahren am stärksten an und liegt Ende 2024 bei 29,9 Prozent, 8,4 Prozentpunkte mehr als fünf Jahre zuvor.
Die Mehrheit der Mitglieder, 57,2 %, lebt in der nördliche Regionen Dort liegt die Beteiligungsquote über dem Landesdurchschnitt. In den meisten südlichen Regionen sind jedoch niedrigere und deutlich unterdurchschnittliche Werte zu verzeichnen.
Vorschläge für Auszahlungen und die Auszahlungsphase
Was die Vorschläge betrifft, geht Covip von einer Annahme aus, die die größere Kritikalität des Sektors, da es nicht der strategischen Funktion entspricht, die dem Kapitalisierungsrentensystem im Rahmen der Rentenreform zugewiesen wurde. Insgesamt ist die Teilnahme an Zusatzrentensystemen nach wie vor von einem klaren Dualismus geprägt. Die Mitgliedschaft überwiegt weiterhin bei „starken“ Arbeitnehmern, die in den nördlichen oder zentralen Regionen beschäftigt sind, männlichen Geschlechts und im reifen Alter. Der Einstieg von Frauen bleibt schwierig schwächere Bänder von Arbeitern, jünger, weiblich und in den südlichen Gebieten ansässig.
Ist es dann sinnvoll – fragt Covip – uns zu fragen, wie ein Zusatzrentenmodell, ursprünglich für eine wachsende und kontinuierlich beschäftigte Erwerbsbevölkerung konzipiert und gebaut, kann verbessert um die wirtschaftlich schwächsten Menschen wirksam abzufangen und, allgemeiner ausgedrückt, eine soziale Realität zu berücksichtigen, die sich in ihrer Struktur, ihren Entscheidungen und ihren Prioritäten verändert.
Steuerinterventionen und die Rolle der Versicherung
für die Neustart der Zusatzrentenvorsorgeist es zunächst wichtig, eine breite und wirksame Informationskampagne zu planen, die das Interesse am Thema und damit auch die Neugier und das Wissen steigert. Es ist auch wichtig, positiv zu denken Mechanismen die die Teilnahme automatischer machen, wie zum Beispiel die Schweigen-Zustimmung (derzeit nur gültig für Ersteinstellungen) oder automatische Registrierung mit der Möglichkeit einer erneuten Prüfung. Bei den automatischen Mitgliedschaftsmechanismen sind die Methoden relevant, mit denen das Mitglied zu Teilnahmelösungen geführt wird, die seinen Bedürfnissen und Merkmalen möglichst gut entsprechen. Dies ist eine Architektur, in der die Identifizierung der Wahl von "Standard”, das heißt, das Ziel, auf das sie zusteuern Stille Themen angesprochen.
Auswahl der Standardlinien- und Lebenszyklusmodelle
Die Entscheidung des Gesetzgebers aus dem Jahr 2005, die garantierte Linie als Standard für die Übertragung der TFR stiller Arbeitnehmer festzulegen – d. h. unterstützt durch eine Garantie, die mit dem TFR-Aufwertungssatz vergleichbar ist – muss im Hinblick auf die erzielten Auswirkungen bewertet werden. Die in den letzten zehn Jahren beobachteten Managementergebnisse zeigen, wie die durchschnittliche jährliche Renditen Die Zusammensetzung der Linien mit höherem Eigenkapitalanteil übersteigt die der garantierten Linien im gleichen Zeitraum sogar deutlich. Diese Situation wird durch die Verlängerung des Beobachtungszeitraums bestätigt. Die garantierte Linie zeichnet sich durch eine Eigenkapitalkomponentefast nichts. Das Vorhandensein einer signifikanten Aktienkomponente im Rentenportfolio ist stattdessen angemessener für Risiko-Rendite-Erwartungen einer mittel- bis langfristigen Investition. Die Platzierung der Beitragsströme stiller Arbeitnehmer, insbesondere jüngerer, in einer garantierten Linie führt daher zu einem Verlust an Rentabilitätschancen und belastet das Ergebnis bei Fälligkeit erheblich. Die Identifizierung auf einer Ebene normativ Die Festlegung einer Standardlinie kann auch als ein Element betrachtet werden, das die Teilnahmeentscheidungen der nicht schweigenden Subjekte implizit lenkt. Daher wäre es folgerichtiger, als Standardwahl die Linie vorzusehen, die sich aus der Anwendung eines „Lebenszyklus“-Modells ergibt, das die besten internationalen Praktiken repliziert und den Empfehlungen folgt, die auch die OECD in diesem Zusammenhang seit einiger Zeit äußert.
Das Modell platziert das Mitglied dynamisch von Zeit zu Zeit in den verschiedenen Sektoren mit dem Ziel, seine Risiko-Rendite-Profil Verfolgen Sie die Phasen des Lebenszyklus.
Mögliche Alternativen in der Auszahlungsphase
Ein weiterer evolutionärer Eingriff, der darauf abzielt, die Fähigkeit des Systems zu verbessern, auf die Bedürfnisse der Menschen zu reagieren, könnte die Leistungserbringungsphase betreffen. Bekanntlich muss das System in RenteLeibrente mindestens 50 % der individuellen Position, wobei Kapitaleinlagen eine untergeordnete Rolle spielen.
Es ist jedoch offensichtlich, dass die Entscheidungen der Mitglieder - auch im Lichte der Kosten und Transformationskoeffizienten des von den Versicherungsunternehmen eingesetzten Kapitals – bewegen sich in die entgegengesetzte Richtung und zeigen eine klare Präferenz für die Leistung in Form von Kapital.
Unter Berücksichtigung internationaler Erfahrungen mit diesem Profil sollte es daher möglich sein, zusätzlich zur lebenslangen Rente andere Auszahlungsoptionen, besser in der Lage, beobachtete Präferenzen zu erfüllen.
Geplante Abhebungen und mehr Flexibilität
Angesichts dieser Erkenntnisse sieht Covip die Möglichkeit, dem Pensionsfonds die Auszahlung der Rentenleistung direkt in Form von planmäßigen Abhebungen (ohne Beteiligung von Versicherungsunternehmen) zu ermöglichen, analog zu dem, was bei der 2017 eingeführten Maßnahme Rita (Temporary Supplementary Anticipated Income) geschieht.
Insbesondere könnte es beispielsweise möglich sein, bei Erreichen der Rentenvoraussetzungen eine Option anzubieten, die es dem Mitglied ermöglicht, im Austausch für die Beibehaltung des angesammelten Betrags im Fonds nachfolgende Teilabhebungen.
Grenzen, Vorteile und Schutz der Zusatzvorsorge
Auszahlbare Beträge können in Festbetrag, die den Charakter einer vorübergehenden Rente annehmen, die vom Pensionsfonds gezahlt wird, oder frei bestimmbar. In beiden Fällen werden Entnahmen, die einen Betrag übersteigen, maximaler Jahresbetrag entsprechend der zu erwartenden Restlebensdauer und bestätigt damit die Schutzfunktion der Zusatzrente im Alter.
Der schrittweise Ablauf der Abzüge würde es uns auch ermöglichen, weiterhin von den Ergebnisse des Management von Ressourcen und würde tatsächlich den Anlagehorizont des Mitglieds verlängern.
Im Laufe EntsparphaseIm Falle eines vorzeitigen Todes bliebe das noch nicht bezogene Kapital den Begünstigten erhalten; dies würde den Beteiligungsvorteil erhöhen. Bei der Wahl einer reinen Leibrente würde diese bisher ausschließlich an den Begünstigten und für dessen gesamte Lebensdauer ausgezahlt.
Konvergenz hin zu europäischen Altersvorsorgeprodukten (Pepp)
Diese Neuerungen würden eine Harmonisierung der Methoden zur Erbringung von Dienstleistungen mit den bereits für die Paneuropäische individuelle Altersvorsorgeprodukte (Pepp), das zwar in Italien noch nicht aktiv ist, sich aber dennoch etablieren kann und in dieser Hinsicht, sobald es weit verbreitet ist, wahrscheinlich über eine größere Wettbewerbsstärke verfügen würde.
Eingriffe in die Natur Geschäftsjahr Sie könnten dann einen weiteren wichtigen Hebel zur Steigerung der Beteiligung am italienischen Zusatzrentensystem darstellen.
Mechanismen zur Wiedererlangung der Abzugsfähigkeit und zur Förderung der Teilnahme
auch die Dokument der Zweikammerkommission untersucht diese Vorschläge. Um die Beteiligung an Zusatzrentensystemen weiter zu fördern, werden, ebenfalls von Covip, zwei Aspekte hervorgehoben. Der erste betrifft die Möglichkeit, eine Wiederherstellungsmechanismus des positive Differenz zwischen den Abzugsfähigkeitsgrenze des Beitrag zu solchen Rentensystemen und dieMenge tatsächlich gebracht im Abzug; dies wäre ein Anreiz für diejenigen, die zum Zeitpunkt des Versicherungsbeginns nicht über ausreichend Einkommen verfügen, um über den erwarteten Schwellenwert (5.164,57 Euro) hinaus als Rentensparguthaben anzulegen, mit der Aussicht, diese Beträge später im Berufsleben zurückzuerhalten. Darüber hinaus sollte diese Abzugsgrenze im Falle steuerlich abhängiger Personen (insbesondere Kinder) erhöht werden, um die Anzahl der in der Zusatzrentenregelung Versicherten zu berücksichtigen und so die Schaffung einer angemessenen Zusatzrentenleistung zu fördern. Tatsächlich könnte die Ersatzquote der obligatorischen Rentenversicherung Das Verhältnis zwischen der ersten jährlichen Rentenzahlung und dem letzten Jahresgehalt kann Werte unter 60 % erreichen, insbesondere bei diskontinuierlicheren Erwerbstätigkeiten. In diesem Zusammenhang ist zu beachten, dass die „Dini-Reform“ eine Ersatzquote von 61,4 % brutto und 68 % netto nach Beiträgen in Bezug auf das letzte Gehalt festlegte, das als „sozial unverzichtbar“ definiert wurde.
Kritische Punkte in der Rentenauszahlungsphase und Transparenz der Versicherungsbedingungen
Der zweite Punkt betrifft die Rentenauszahlungsphase (bei Renteneintritt), bei dem das System die ausschließliche Rolle der Versicherung vorsieht und den Begünstigten verpflichtet, eine "trockene" Wahl zwischen der Option einer Leibrente mit der anschließenden Anwendung entsprechender Tabellen zur Umwandlung des angesparten Kapitals in eine Rente und der Möglichkeit der Kapitalentnahme zu treffen, die je nach den Bedingungen teilweise oder vollständig erfolgen kann. Die Untersuchung ergab auch, dass die Laufzeit der Vereinbarungen Die Versicherungsdauer beträgt in der Regel 3/5 Jahre und ist damit kürzer als die Dauer der Beitragszeit (durchschnittlich 25/30 Jahre). Diese Zeitlücke ermöglicht es, dass sich die wirtschaftlichen Bedingungen nach dem Beitritt zum Fonds zum Nachteil des Mitglieds verschlechtern. Es ist zu beachten, dass es auch Situationen gibt, in denen Versicherungsunternehmen Transformationskoeffizienten des angesammelten Kapitals auf der Einnahmenseite Mehr "bestrafend„im Vergleich zu denen wird vom INPS verwendet, sowie Aufmerksamkeitsprofile hinsichtlich der Transparenz und Vollständigkeit der Online-Anträge, die von den verschiedenen Formen der Zusatzrente zur Simulation der Rentenansprüche der Mitglieder erstellt werden. Dies basiert auf einer „typischen Figur“ eines Arbeitnehmers (62 Jahre alt, 37 Beitragsjahre, 2 % jährliches Gehaltswachstum), dem ein „Absicherungsgrad“ garantiert werden sollte, der dem nach 20 Jahren Gültigkeit der geltenden „Amato-Reform“ entspricht (d. h. bei einem angenommenen Beitragssatz von 33 % und einer BIP-Wachstumsrate von 1,5 % pro Jahr).