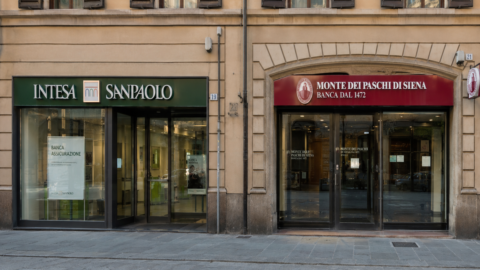
Im letzten Bieterspiel zwischen Intesa Sanpaolo und MPS Der Scheinmarkt wird entscheiden. Die geplanten Transaktionen, nämlich das Maxi-Übernahmeangebot von Ca'de Sass für Siena und das Doppelübernahmeangebot von Monte dei Paschi für Banco Bpm und Banca Generali, müssen von den jeweiligen Aufsichtsbehörden geprüft werden. außerordentliche Sitzungen. Das Intesa-Treffen zur Erhöhung im Zusammenhang mit dem Angebot ist einberufen worden. 10 SeptemberDie Siena-Verhandlung über die beiden Übernahmeangebote und die Prämie, die teilweise mit der Generali-Aktie zu zahlen ist, ist für die 29 Oktober. In beiden Fällen wird Folgendes benötigt: Zweidrittelmehrheit 66,7 % der anwesenden Abgeordneten stimmten den Beschlüssen zu. Ein Prozentsatz, der alles andere als leicht zu erreichen ist, insbesondere im Fall von Rocca Salimbeni, die Delfin als erster Anteilseigner mit 17,5 %, gefolgt von der Gruppe Caltagirone 13,49 %, während die mef hält einen Anteil von 4,86 %, der laut der am Dienstag veröffentlichten Mitteilung derzeit Er hat keinerlei Verkaufsabsicht..
Die entscheidenden Faktoren für Intesa Sanpaolo und Monte dei Paschi werden jedoch folgende sein: die Mittel die bedeutende Anteile an beiden Banken halten. Dies sind insbesondere BlackRock, Vanguard, Norges und Amundi die zusammen mehr als 10% des Kapitals beider Banken halten.
MPS und Intesa: die wechselseitigen Beteiligungen der Fonds
Il So 24 Stunden hat anhand von Consob-Mitteilungen, Unternehmensinformationen und Umfragen eine beispielhafte Kartierung dieser Cross-Shares erstellt. Bloomberg, Insbesondere ergeben sich vier große marktübergreifende Positionen.
Beginnen wir mit BlackRockDer von Larry Fink geführte Gigant verwaltet fast 5 % von MPS und 4,9 % von Intesa, wo er nach der Fondazione San Paolo (6,5 %) und der Fondazione Cariplo (5,4 %) der drittgrößte Anteilseigner ist. Der US-Fonds Vorhut hält 3,1 % an Rocca Salimbeni und 4,1 % an Ca'de Sass, während der norwegische Staatsfonds Norges Es hält 3 % an Monte dei Paschi und 1,2 % an der von Carlo Messina geführten Bank. Schließlich gibt es noch Amundi (Crédit Agricole), die 1,1 % der MPS-Anteile und 2,3 % der Intesa-Anteile hält. Insgesamt hält MPS fast 11 % und Intesa mehr als 12 %. Diese Anteile sind für alle anstehenden Transaktionen von entscheidender Bedeutung.
Auf wessen Seite werden sich die Fonds schlagen: Hat Intesa den Vorteil?
Im Allgemeinen sind sie für Gelder wichtig. die Empfehlungen der StimmrechtsberaterUnd in den letzten Tagen. Sowohl ISS als auch Glass Lewis haben empfohlen, für die Kapitalerhöhung im Zusammenhang mit dem Angebot von Intesa für MPS zu stimmen, während sie sich später zum Doppelübernahmeangebot von Siena äußern werden.
Wie von der festgestellt SonneDie gemeinsamen Aktionäre der beiden Banken könnten beide Projekte unterstützen, doch in diesem Fall ist der Zeitpunkt entscheidend. Sollte Intesas Angebot zuerst erfolgen und erfolgreich sein, wird Intesa die Ambitionen von MPS offensichtlich nicht weiterverfolgen können, was aus kartellrechtlichen Gründen auch nicht möglich sein dürfte. Würde hingegen das Angebot für Banco oder Banca Generali zuerst erfolgen, wäre Intesas Angebot hinfällig.
Nicht nur das, „die Nettobarwert der Synergien „Das von Intesa vorgeschlagene Angebot für MPS führt zu einer geschätzten Wertschöpfung von über 20 Prozent“, schreibt die Zeitung aus der Via Monte Rosa weiter. Abschließend die Abmessungen Allerdings spielen sie Intesa in die Hände, denn bei gleicher Aktienquote – Intesa verfügt über ein fast viermal höheres Kapital (120 Milliarden gegenüber 35 Milliarden) als MPS – sind die Fonds stärker von Ca'de Sass abhängig. Kurz gesagt, in jedem Fall Intesa geht in Führung.
Lovaglio reagiert auf Kritik der Financial Times
Der CEO von MPS Luigi Lovaglio, Auf jeden Fall hat er nicht die Absicht aufzugeben oder irgendetwas dem Zufall zu überlassen. So sehr, dass er heute Morgen auf die Frage geantwortet hat: Am Wochenende kamen Kritiken von Financial Times.
„Ihre Lex-Kolumne („Abgeordnete in Italien glauben, dass drei Übernahmen besser sind als eine“, vom 22. August) beschreibt unseren Plan fälschlicherweise als Eine „vierfache“ Integration. So funktioniert das nicht." , der Banker präzisiert: „Die Operation mit Mediobanca Die Umsetzung ist bereits im Gange, und der zugehörige Integrationsrahmen ist bereits in unseren Geschäftsplan integriert. Es als neues Projekt zu betrachten, überschätzt sowohl den verbleibenden Aufwand als auch das gesamte Ausführungsrisiko erheblich.
Lovaglio schreibt außerdem:weder Banco Bpm noch Banca Generali sind gleichwertige Unternehmen, und sollte daher nicht als einheitliche Integrationsherausforderung betrachtet werden. Banco BPM stellt eine konventionelle Fusion zweier Geschäftsbanken mit sich ergänzenden Geschäftsfeldern und einer klaren industriellen Logik dar. Banca Generali ist eine strategische Akquisition im Bereich Vermögensverwaltung mit einem eigenständigen Geschäftsmodell und Kundenstamm. Grundsätzlich, so der Manager weiter, „ist unser Industrieprojekt geht weit über defensive Manöver hinausund die Lex etwas überraschend als „bizarr“ bezeichnet: Sie spiegelt eine starke Wachstumsvision wider, die darauf abzielt, Familien und Unternehmen sowie der italienischen Wirtschaft insgesamt besser zu dienen.
Durch den Zusammenschluss entstünde eine führende und breit diversifizierte italienische Finanzgruppe mit bedeutenden Positionen im kommerziellen Bankwesen, Corporate und Investment Banking, Private Banking und Vermögensverwaltung. Der resultierende Geschäftsmix wäre mit den Modellen großer europäischer Banken vergleichbar. Besonders auffällig ist, dass Lex keines dieser Bewertungskriterien auf die von Intesa Sanpaolo vorgeschlagene Transaktion anwendet. Das Angebot von Intesa birgt zudem Integrations-, Regulierungs-, Kartell- und Veräußerungsrisiken, einschließlich der Auflösung von MPS selbst und einer Verringerung des Wettbewerbs im italienischen Finanzsystem. Diese Aspekte werden jedoch nicht untersucht. Schließlich weisen beide strategischen Wege – der von MPS und der von Intesa – eine gewisse Komplexität auf, die in einem fairen Vergleich berücksichtigt werden sollte. Unsere Vision ist klar: ein Bankenmarkt, der von echtem Wettbewerb geprägt ist und der gleichzeitig unsere Aktionäre belohnt und die Gemeinschaften, denen wir dienen, unterstützt.