?Trotz der Manöver der Monti-Regierung und der Maßnahmen Europas bis hin zur Rettung Griechenlands sind die Börsen in den letzten Tagen wieder eingebrochen und der Spread wieder auf über 400 Basispunkte gestiegen leicht zurückfallen und sich bei 380 stabilisieren. Wie konnte das passieren? Zur Beantwortung dieser Frage schlagen wir im Folgenden eine Analyse des Finanzexperten Raffaele Zenti vor, die im veröffentlicht wurde AdviceOnly-Blog.
Die Eurozone ist weit davon entfernt, ihre Probleme endgültig gelöst zu haben. Im März vermied Griechenland ein unmittelbares Liquiditätsproblem, aber es ist ein offenes Geheimnis, dass der theoretische Weg, der für die Erholung des Landes vorgesehen ist, genau theoretisch ist und dass die unvorhergesehenen Ereignisse auf dem Weg bereits vorhergesehen sind. Hinzu kommen die Probleme Portugals mit seiner hohen Privatverschuldung, seinen erheblichen Haushalts- und Leistungsbilanzdefiziten. Im Allgemeinen wissen Händler, dass in weiten Teilen der Eurozone das fehlende Wachstum die viel gepriesene Haushaltskonsolidierung (oder den Fiskalpakt) untergräbt.
Wie sagt man: Die Chemie des Wirtschaftshumus der Eurozone ist sehr instabil und die Gefahr einer Ansteckung lauert weiter.
Die Finanzmärkte begannen sich zu regen, als die spanische Regierung ziemlich abstrakte Interventionen für 27 Milliarden Euro ankündigte, um die Defizitquote von 8,5 % auf 5,3 % des BIP zu senken. „Vage“ Kürzungen, da sie im Wesentlichen die Ministerausgaben betreffen: Sie werden als ungewiss beurteilt und sind insgesamt unzureichend; Wir sprechen über Amnestien, Steuerschilde und andere ähnliche Annehmlichkeiten, die wir Italiener gut kennen. Die schwierige Situation der spanischen Banken und die Auswirkungen der Immobilienblase auf ihre Bilanzen werden jedoch nicht direkt angegangen, und dies geschieht in einem Spanien, in dem die Arbeitslosenquote 23,6 % beträgt und das reale BIP voraussichtlich um 1 sinken wird % im Jahr 2012 (Daten von Eurostat): Es ist legitim, dass die Besorgnis der Betreiber steigt. Da keine echte „Firewall“ eingerichtet wurde, d. h. ein Plan zur Isolierung und Eindämmung des nächsten Patienten, besteht die Sorge, dass ein Ausrutscher Spaniens zu einem Dominoeffekt auf Italien führen wird …
Der BTP-Bund-Spread ist zuletzt wieder auf 400 geklettert und die Borsa Italiana ist seit Jahresbeginn negativ.
Blickt man nach Italien, befürchten viele institutionelle Anleger, dass Monti mit einer Arbeitsreform, die alle unzufrieden gemacht hat (darüber sprechen wir in Kürze in unserem Blog), seine „Vielfalt“ als verrückter Hutmacher von „Alice in Wunderland".
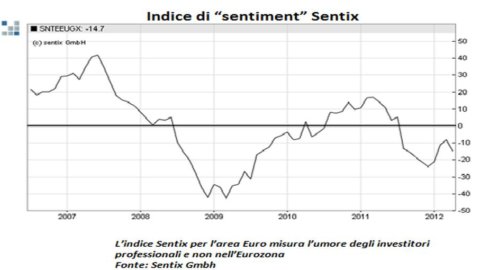
In einem Wirtschaftsszenario, in dem das Wachstum in weiten Teilen der Welt stagniert oder einer Rezession weicht, verschlechtert sich die Anlegerstimmung und die Risikoaversion der Finanzmarktakteure wächst wieder. Die praktische Folge davon ist, dass die Anleger riskantere Anlagen, darunter vor allem Staatsanleihen von Italien und Spanien, aber auch Aktien, insbesondere europäische, in ihren Portfolios reduziert haben.
Jedoch da die spanischen und italienischen Banken einen guten Teil des Geldes aus dem LTRO ausgegeben haben, werden sie kaum weiterhin Staatsanleihen ihrer jeweiligen Länder kaufen können, wie sie es seit Dezember getan haben. Da die Nachfrage nach BTPs durch die Banken nachlässt, sinkt der Preis der BTPs und aufgrund der Mechanik der Anleihen steigt die Rendite. Als auch die Rendite der als sicher geltenden deutschen Anleihen sank, weitete sich der Spread aus. Et voila.
Wie legitim ist es, sich Sorgen zu machen?
Meine persönliche Meinung ist folgende: nicht mehr als im Januar oder Februar notwendig war. Der Wille, aus den Untiefen der Staatsschuldenkrise herauszukommen, ist heute wie damals vorhanden, aber der Weg war und ist nicht linear. Die Finanzmärkte sind abhängig von den makroökonomischen Daten oder den Nachrichten des Tages übermäßig optimistisch oder pessimistisch, aber wir dürfen uns nicht täuschen lassen: Die Substanz ist stabiler: Die Eurozone, mit Italien an der Spitze, muss über das hinausgehen, was bereits getan wurde , muss durch tiefgreifendere Reformen wieder wettbewerbsfähig werden, wirtschafts- und währungspolitisch koordiniert vorgehen, um endlich wieder auf den Wachstumspfad zurückkehren zu können. Was bisher getan wurde, ist nur ein kurzes Stück des Weges: Erste Hilfe für das Finanzbankensystem leisten und einen ungeordneten Zahlungsausfall Griechenlands vermeiden.
Wir von Advise Only sind optimistisch und denken, dass wahrscheinlich mit NICHT optimalen Zeiten und Methoden das Notwendige getan wird. Auch weil, wenn dem nicht so wäre, wir allein mit der von Deutschland verordneten Steuerstraffung nicht weit kommen würden: Eine strenge Diät und Aderlass sind nicht das ideale Heilmittel für einen ausgemergelten Patienten wie die Eurozone.