La CGIL لقد نشرت لكتحليل حول الموضوع "التقاعد المبكر في سن 64 مع استخدام مكافأة نهاية الخدمة"، حرره إيزيو سيجنا، وهو المسؤول عن سياسات الضمان الاجتماعي للاتحاد، فيما يتعلق بـ الآثار من الآونة الأخيرة مقترحات من وكيل الوزارة كلاوديو دوريجونهذا العمل مفيد لأنه يُترجم اللوائح القائمة والقابلة للتنفيذ قانونًا إلى أرقام: وهي عملية تُسهّل التقييمات السياسية والاقتصادية والاجتماعية، حتى وإن كانت مختلفة في طبيعتها، ولكنها لا تزال تستند إلى نفس البيانات. دعوني أوضح: عند تحديد مبلغ معاش تقاعدي محدد، باستخدام الحسابات المطلوبة قانونًا، قد تختلف الآراء حول مدى ملاءمته، لكن البيانات تبقى كما هي.
الإطار التنظيمي
من 1 يناير 2012 إصلاح فورنيرو يقدم، في النظام الاشتراكي، إمكانية التقاعد عند بلوغ سن 64 عامًا، مع إضافة ما لا يقل عن 20 عامًا من المساهمات الفعلية، كشرط للكفاية, استحقاق معاش تقاعدي بمبلغ ≥ ٢.٨ ضعف استحقاق الضمان الاجتماعي. في الوقت نفسه، يُحدَّد معاش الشيخوخة عند بلوغ سن ٦٧ عامًا مع ٢٠ عامًا من الاشتراكات وما لا يقل عن ١.٥ ضعف استحقاق الضمان الاجتماعي، أو عند بلوغ سن ٧١ عامًا مع ٥ سنوات على الأقل من الاشتراكات، دون حد أدنى.
في عامي 2022 و2023: تساوي عتبة الكفاية 2,8 مرة من استحقاقات الضمان الاجتماعي (حوالي 1.309 يورو في عام 2022، و1.409 يورو في عام 2023).
- اعتبارًا من عام 2024: سترتفع العتبة إلى ثلاثة أضعاف استحقاقات الضمان الاجتماعي (حوالي 1.603 يورو)، مع تخفيضات قدرها 2,8 مرة للأمهات اللاتي لديهن طفل واحد و2,6 مرة للأمهات اللاتي لديهن طفلان على الأقل.
- من عام 2025 إلى عام 2029: ستصبح العشرين سنة 25 سنة من المساهمات الفعلية إذا تم استخدام صناديق التقاعد التكميلية للوصول إلى مبلغ الحد الأدنى، والذي يظل مساويا لثلاثة أضعاف بدل الضمان الاجتماعي (مع تخفيضات للأمهات).
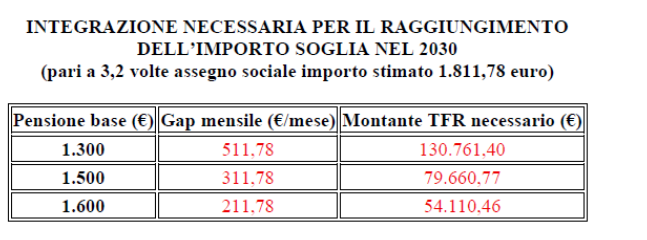
- اعتبارًا من عام 2030: متطلب 30 عامًا من المساهمات الفعلية (مع استخدام المعاش التكميلي) ومبلغ أدنى يبلغ 3,2 مرة من استحقاقات الضمان الاجتماعي (أكثر من 1.811,78 يورو بالقيم الحالية).

المحاكاة
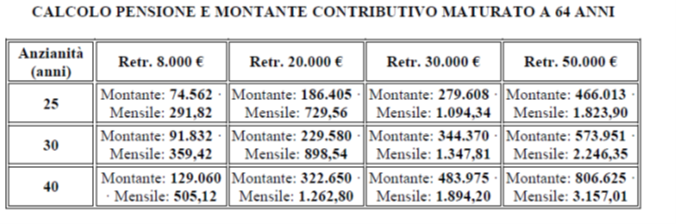
فينغونو المحاكاة التي تم إجراؤها بناءً على أربعة مستويات للراتب السنوي الإجمالي (8.000 يورو، 20.000 يورو، 30.000 يورو، 50.000 يورو) وثلاثة افتراضات تتعلق بأقدمية المساهمة (25، 30، و40 عامًا). تُظهر النتائج كلاً من مبلغ المساهمة المستحق والمعاش التقاعدي السنوي الإجمالي المقابل.
خلال الصيف فرضية تمكين العمال من التحول تحويل مكافأة نهاية الخدمة (طواعيةً) إلى معاش شهري يُضاف إلى المعاش التقاعدي، بهدف الوصول إلى الحد الأدنى المطلوب للتقاعد عند سن 64 عامًا، وذلك بهدف: سد الفجوة بين المعاش التقاعدي المستحق عند سن 64 عامًا والحد الأدنى المطلوب.الأداة التي سيتم استخدامها هي مكافأة نهاية الخدمة المستحقة كمبلغ يُحوّل إلى معاش سنوي (مع معاملات التحويل). فيما يلي قواعد عام ٢٠٢٥ لقناة الـ ٦٤ عامًا (المساهمات): الحد الأدنى ٣.٠ × متوسط العائد السنوي = ١٦١٦.٠٧ يورو، ومتطلبات المساهمة ٢٥ عامًا. اعتبارًا من عام ٢٠٣٠: ٣٠ عامًا و٣.٢ × متوسط العائد السنوي (تقديري)، مع توقع زيادة ١٪ سنويًا في متوسط العائد السنوي. المعامل عند ٦٤ عامًا خلال فترة السنتين ٢٠٢٥-٢٠٢٦: ٥.٠٨٨٪.
في أحد الصباح استيقظت ووجدت دوريجون
La اقتراح دوريجون ومن المقرر أيضًا السماح بالتقاعد المبكر لمن يندرجون تحت النظام المختلط. ولكن هذا موضوع آخر. الوسائل ليست واضحة على الأقل بالنسبة للكاتب. تنطلق المذكرة من افتراض بعض فرضيات معالجة المعاش التقاعدي (في نظام مساهم) لتقييم ما إذا كان مقياس لمقدار "الإعفاء" المطلوب من TFRبما أن حد الكفاية سيكون 1.616,07 يورو شهريًا في عام 2025 (أي ثلاثة أضعاف مبلغ استحقاق الضمان الاجتماعي)، فإن بلوغ هذا الحد يتطلب مساهمة قدرها 412.910,97 يورو. وبالتالي، إذا كان المعاش المستحق عند سن 64 عامًا 1.300 يورو، فسيلزم دفع علاوة قدرها 316,07 يورو شهريًا (لمبلغ إجمالي الخصوبة المطلوب 80.756,88 يورو). إذا كان المعاش المتراكم 1.500 يورو، فسوف تكون هناك حاجة إلى مكمل شهري قدره 116,07 يورو (لمبلغ إجمالي الخصوبة المطلوب 29.656,25 يورو)؛ وإذا كان المعاش المتراكم 1.550 يورو، فسوف تكون هناك حاجة إلى مكمل شهري قدره 66,07 يورو (لمبلغ إجمالي الخصوبة المطلوب 16.881,09 يورو).
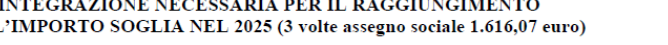
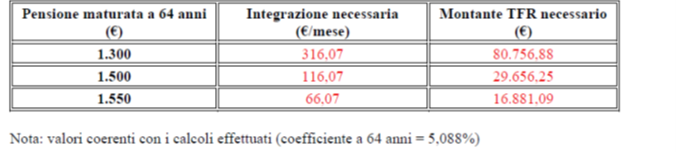
وبعد أن شرحنا الآلية، ولأسباب التبسيط، نقتصر على نشر الجدول المتعلق بالمتطلبات المتوقعة في عام 2030.
من التحليل الذي تم إجراؤه يظهر بوضوح لا يُقدّم اقتراح استخدام مكافأة نهاية الخدمة (TFR) لتغطية مبلغ المساهمة المطلوب أي حل ملموس لمشكلة التقاعد المبكر. بل حتى مع إضافة مكافأة نهاية الخدمة المتراكمة إلى مبالغ المساهمة المحسوبة لمختلف سيناريوهات الراتب والأقدمية، تبقى معظم الحالات أقل بكثير من الحد الأدنى المطلوب. ولا تُزاد إلا في حالة الرواتب المرتفعة جدًا والمسيرات المهنية الطويلة، ولكن هذه حالات متبقية لا تُمثّل واقع غالبية العمال. وبالتالي، فإن استخدام مكافأة نهاية الخدمة (TFR) لا يُمثّل - وفقًا للاتحاد العام للعاملين في القطاع العام (CGIL) - أداةً فعّالة لتوسيع نطاق الوصول إلى التقاعد المبكر، مما يُؤكد عدم كفاية هذا الاقتراح.
المراجع
ولإضفاء مزيد من الواقعية على التحليل، يُفترض أنه الإشارة إلى متوسط قيمة الأجور في القطاع الخاص بحلول عام ٢٠٢٣، أي ما يعادل حوالي ٢٣٧٠٠ يورو إجماليًا سنويًا. ويسلط هذا الرقم الضوء أيضًا على الاستقطاب القويكان دخل 62% من العمال أقل من 25.000 يورو إجماليًا سنويًا، بينما كان متوسط الأجر أقل من ذلك، حيث بلغ 35,7% من العمال أقل من 15.000 يورو إجماليًا. لذا، تُقاس الصعوبة الحقيقية في بلوغ الحد الأدنى المطلوب من الراتب في هاتين الفئتين، والمحددة على التوالي بثلاثة أضعاف استحقاق الضمان الاجتماعي (2025) و3,2 أضعاف استحقاق الضمان الاجتماعي (2030).
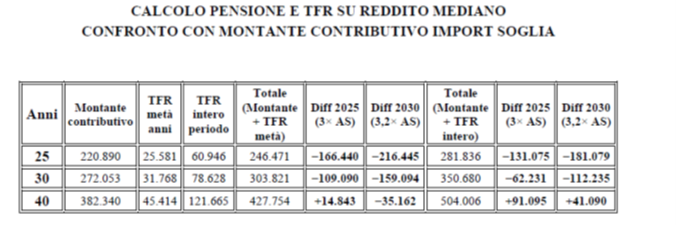
وفي التحليل، تم تقديم ما يلي، بالإضافة إلى مبلغ المساهمة: كما يتم حساب مكافأة نهاية الخدمة المستحقةولجعل المحاكاة أكثر واقعية، تم أخذ ما يلي في الاعتبار: فرضيتانيعتمد الأول على معدل الخصوبة الإجمالي المحسوب لنصف سنوات الاشتراك فقط، بينما يعتمد الثاني على فترة العمل كاملة. أُضيفت القيم الناتجة إلى إجمالي الاشتراكات، وقُورنت بعتبات التقاعد المبكر، والتي تساوي ثلاثة أضعاف استحقاق الضمان الاجتماعي في عام ٢٠٢٥ (٤١٢,٩١١ يورو) و٣.٢ أضعاف اعتبارًا من عام ٢٠٣٠ (٤٦٢,٩١٥ يورو).
ويظهر التحليل أنه حتى بما في ذلك مكافأة نهاية الخدمة المستحقة - على مدار نصف سنوات العمل وطوال الفترة بأكملها - تظل القيم أقل من الحد الأدنى المطلوب في معظم الحالات (ثلاثة أضعاف استحقاق الضمان الاجتماعي في عام ٢٠٢٥ و٣.٢ أضعاف في عام ٢٠٣٠)، باستثناء واحد فقط في حالة اشتراكات الأربعين عامًا، حيث يتم تجاوز حد عام ٢٠٢٥، وكذلك حد عام ٢٠٣٠ باستخدام مكافأة نهاية الخدمة كاملةً فقط. هذا يُظهر أن استكمال مكافأة نهاية الخدمة لا يُمثل حلاً حقيقيًا لمشكلة التقاعد المبكر. في الواقع، يتمثل الاقتراح الحقيقي في تجاوز الحد الأدنى، ما لم يكن مرتبطًا بمبالغ تتوافق مع الأجور في بلدنا.
الاستنتاجات
ما وراء الاعتبارات التي توصل إليها الاتحاد العام للعمال (نعتقد أن قلقكم يتعلق بتشديد كبير في متطلبات مرونة التقاعد، نتيجة صعوبة الحصول على مزايا التقاعد المبكر بسبب تأثير عتبة يصعب تجاوزها حتى مع مكافأة نهاية الخدمة). وقد ظهرت بعض التناقضات المحتملة التي فرضتها أحدث التدابير المُدخلة في قوانين الموازنة الأخيرة. لماذا أرادت حكومة ميلوني، في قانون موازنة 2025،... جعل أكثر شدة ((باستثناء الخصم للأمهات) متطلبات التقاعد المبكر المساهم، مقارنة بما تم إنشاؤه بالفعل من خلال إصلاح عام 2011 بمضاعف 2,8؟
في جوهرها، معاشات الشيخوخةفي النظام المدفوع الأجر، تكون استحقاقات التقاعد أعلى بطبيعة الحال من استحقاقات الشيخوخة نظرًا لسجل مساهماتها الطويل. إذا نظرنا إلى استحقاقات الأقدمية المدفوعة في النصف الأول من عام ٢٠٢٥، نلاحظ أن متوسط قيمتها، في حالة العمل التابع، يزيد عن أربعة أضعاف استحقاقات الضمان الاجتماعي. في النظام المدفوع الأجر، تُركز القواعد بشكل مباشر على النتائج بدلًا من المتطلبات. بدلًا من ذلك، المتطلبات الجديدة المطلوبة عند بلوغ سن 64 عامًا، والتي تنتقل خلال عقد من الزمن من 20 إلى 30 عامًا من الأقدمية المساهمة (و0,2٪ إضافية من المبلغ لا تخلق مشاكل مفرطة لأن الدور التعويضي الذي تلعبه فيما يتعلق بالخصومات للأمهات العاملات مفهوم).
في الأساس لقد عدنا مرة أخرى في وجود عملية واجهةتُفضّل الحكومة إبقاء الحدّ الأقصى لسن التقاعد عند أدنى مستوى ممكن، مع اللجوء إلى وسائل أخرى لإبقاء الناس في العمل لفترة أطول. وقد لاحظنا هذه الحيلة أيضًا مع حصة 100بدا شرط الـ 62 عامًا جيدًا، ولكن عند اختباره، اتضح أنه من الصعب جدًا استيفاء شرطي السن و38 عامًا من الأقدمية في آنٍ واحد، لدرجة أن الحاجة إلى استيفاء أحد الشرطين بعد الآخر استلزمت بالضرورة زيادةً مقابلةً في الآخر. وهكذا. طريق الخروج المبني على الأقدمية بغض النظر عن العمر (42 عامًا و10 أشهر للرجال وسنة أقل للنساء)، فقد كان أكثر تفضيلًا وشعبيةً لأنه لم يكن مرتبطًا بشروط عمرية. وينطبق الأمر نفسه على حصة 103 لتجنب تغيير الرقمين في تعبير سالفيني عن السن والأقدمية، اضطرت الحكومة إلى فرض الكثير من الحوافز الرادعة حتى أصبحت غير صالحة للاستخدام. لا نعتقد أن لدى الحكومة رؤية تتجاوز ستة أشهر.
ومن الغريب، مع ذلك، أن في قانون الموازنة القادم يمكن تطبيق التدابير التي تناولها تحليل الاتحاد العام للعمال الإيطالي (CGIL) بالتزامن مع إلغاء الربط التلقائي لمتطلبات التقاعد بالاتجاهات الديموغرافية، مما سيؤدي إلى زيادة سن التقاعد ومتطلبات المساهمة لمدة ثلاثة أشهر في عام ٢٠٢٧. نعلم أن الاتحاد العام للعمال الإيطالي (CGIL) واتحادات نقابية أخرى متفقة، وإن كان ذلك باعتدال. في الواقع، حشد اتحاد كورسو دي إيطاليا بالفعل الرابطة، التي تُمثل "عموده الخامس" في الأغلبية والحكومة بشأن قضايا المعاشات التقاعدية. وستكون النتيجة أنه في غضون عقد من الزمن، لن يقتصر الأمر على أن الحد الأدنى لمتطلبات المساهمة المتوقعة للأجيال الجديدة سيرتفع بعشر سنوات فحسب، بل - كما أوضحت شركة سيجنا - سيصبح الحد الأدنى للسن البالغ ٦٤ عامًا غير واقعي بالنسبة لأصحاب الدخل المنخفض والمتوسط.
التغييرات التي تم التهرب منها
لا أحد يدرك أن هناك شيئًا يحدث تغيير جذريكان جيل طفرة المواليد عمومًا، وخاصةً الرجال، أكثر اهتمامًا بحدود السن، إذ كانوا قادرين على اكتساب أقدمية كبيرة وهم لا يزالون في سن الشباب. أما بالنسبة للأجيال الجديدة، فالعكس صحيح، إذ إن دخولهم المتأخر إلى سوق العمل، وطبيعة علاقاتهم، والزيادة السريعة في متوسط العمر المتوقع، ستجعل التقاعد في سن متأخرة أمرًا طبيعيًا. سيصعب عليهم اكتساب خبرة عمل طويلة ومتواصلة وأقدمية، مثل الأجيال السابقة، التي تعتمد على دخل الأجيال الجديدة لتوفير مزايا أكثر من كافية لسنوات عديدة.