الاقتصاد يكتسب سرعة: إنه ليس صيفًا هنديًا
إنه صيف هندي (أو الصيف الهندي(للمتحدثين باللغة الإنجليزية) بسبب تغير المناخ؟ أم أنهلقد بدأ الاقتصاد العالمي بالتخلص من السموم الجديدة. ولكن ما هو السيناريو الأكثر إثارة للقلق في الحرب التجارية التي استخدمت فيها الولايات المتحدة السلاح النهائي المتمثل في الرسوم الجمركية، والتي أضيفت إلى الأدوات الحمائية الأخرى المعمول بها منذ خمسة عشر عامًا على الأقل؟
نعم، لأن مقدمة الواجبات هي مجرد الحلقة الأخيرة من ملحمة بعنوان ، التي تترأسها الصين والولايات المتحدة. نوع من أسلوب المبارزة التحدي في OK Corral، أو أفضل من ذلك التحدي الجهنمي، حيث يموت البطل (هذا يحدث غالبًا من هوميروس فصاعدًا). يمكن للقراء في هذا التحدي اختيار من سيرتدي القبعة البيضاء للخير والقبعة السوداء للشرير.
(في الصورة بجوار العنوان، هنري فوندا في التحدي الجهنمي (حبيبي كليمنتين), 1946، من إخراج جون فورد.
بدأت الحرب بهدوء نتيجة للأزمة المالية الكبرى، وحتى الآن كانت تتم مع الحظر والحوافز والدعم للصادرات والواردات والإنتاج الصناعي المحلي.
سواء كان ذلك صيفًا خريفيًا سخيفًا أو صيفًا كارثيًاتسارع دائم الأشهر القليلة القادمة ستُظهر ذلك. لدى الكاتب تحيزٌ ما تجاه الفرضية الثانية، بافتراض عدم تحقق مخاطر أخرى. يستند هذا التحيز إلى بيانات، بدءًا من تلك... مؤشر مديري المشتريات على الإنتاج.
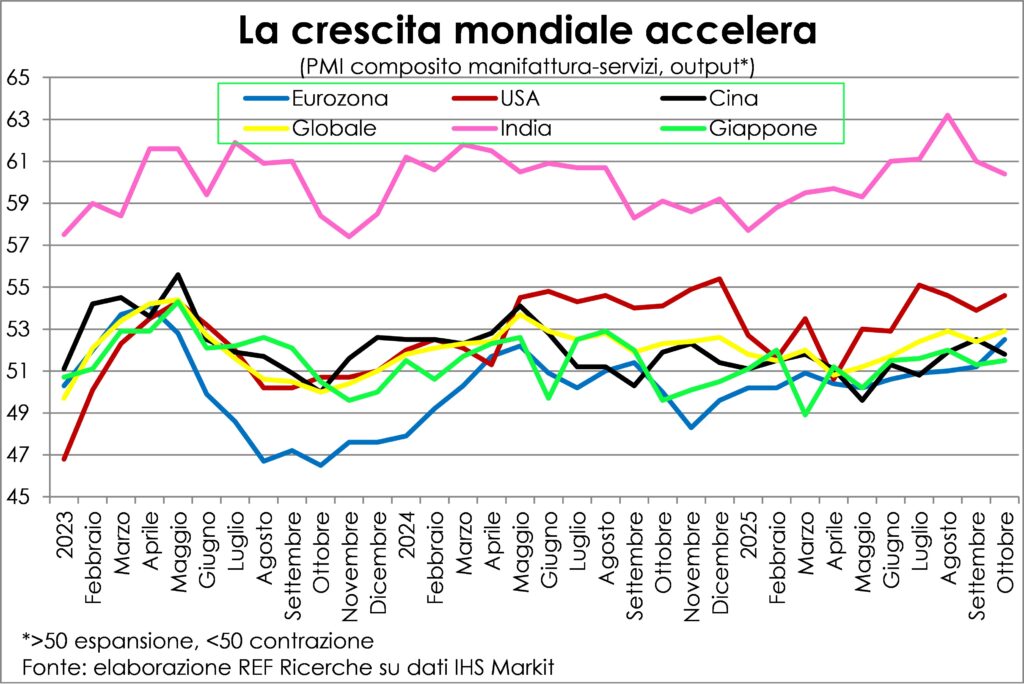
الولايات المتحدة تجذب العالم وألمانيا تجذب منطقة اليورو
التسارع تقوده الولايات المتحدة الأمريكية بينما تتباطأ الصين قليلاً والهند أكثر، ولكن بمعدلات نمو مذهلة. كما أنها تشارك منطقة اليورو بقيادة ألمانيا ومن إسبانيامن حيث السرعة، يظل الزعيم بلا منازع هو النظام الملكي الأيبيري، ولكن كانت الضربة الألمانية رائعة ولتأثيره على بقية المنطقة، فإن حجمه يجعله أكثر أهمية بكثير من الديناميكيات الإسبانية الممتازة. إنه فرنسا والآن أصبح دورها غير مفيد كثقل في القافلة الأوروبية.
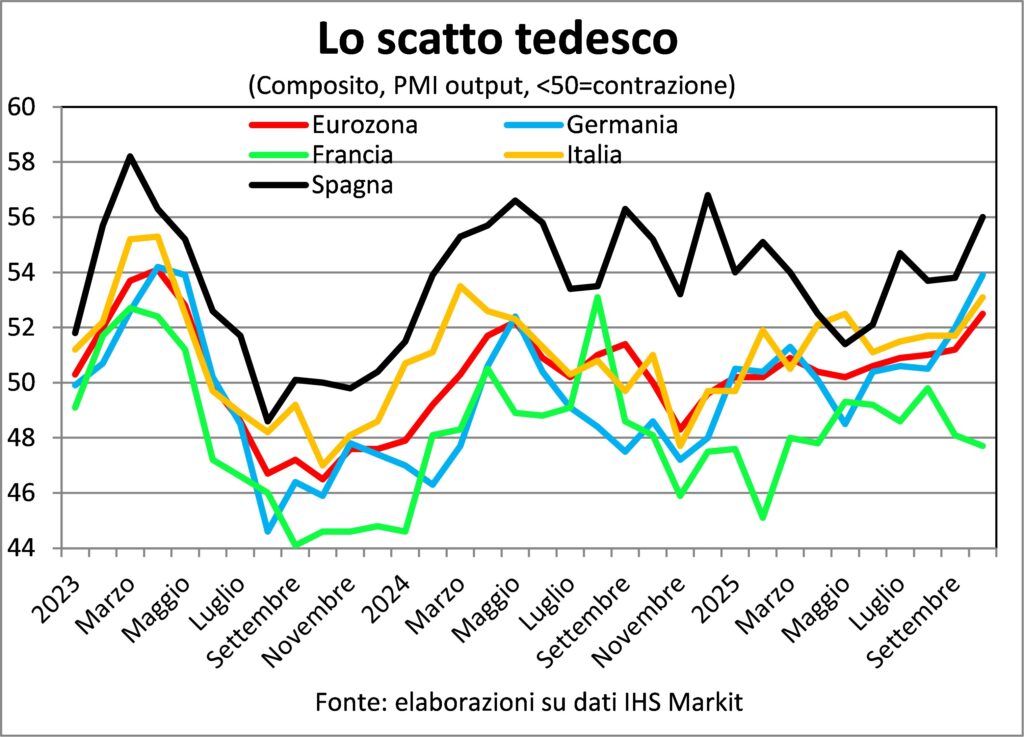
لقد حذت إيطاليا حذوها، ولكن بدون زيادة الأجور، سيكون ذلك عاملاً في الناتج المحلي الإجمالي
L 'لم تكن إيطاليا بحاجة إلى أن يُسأل مرتين وانضم على الفور: لذلك فإن التنبؤ بأن من المتوقع أن يرتفع الناتج المحلي الإجمالي الإيطالي مرة أخرى في الربع الحالي، بعد الركود المخيب للآمال في الربع الثالث، والذي كان غير متوقع حتى في توقعات بنك إيطاليا الحذر. نهاية إيجابية للعام ستعطي زخمًا لعام ٢٠٢٦، ولكن التخلص من ديناميكيات انت بحاجة الى زيادة حادة في الأجور الحقيقيةوقد وضعت الحكومة حافزًا جيدًا لإتمام العقود بهذه الطريقة: والآن أصبح الأمر متروكًا لها الشركات لتغيير وتيرة عملها، ربما حث عليه اتحاد أكثر صرامة ومصممة.
أما بالنسبة للولايات المتحدة، ففي ظل الفراغ الذي يحيط بالبيانات الرسمية (التي تجبرنا على مراقبة الديناميكيات الاقتصادية كما لو كنا نراقب من خلال زجاج بلوري، نلتقط تحولات الظلال)، فإن الاقتصاد الأميركي لا يزال في حالة من الركود. شد الحبل بين سوق العمل، التي فقدت لمستها، والطلب المحلي، الذي يتقدم بلا هوادة، مدفوعًا بالفائض الكبير في مدخرات المستهلكين والطفرة في الاستثمارات في الذكاء الاصطناعي، والتي بدأت مع ذلك في إنقاذ الوظائف. وقد مثّل شهر أكتوبر نقطة التحول الثانية، نظرًا لأن ارتفعت العمالة في القطاع الخاص، بحسب ADP، بمقدار 42 ألف وحدةمقابل توقعات بانخفاض قدره 20 (وبعد انخفاض قدره 29 في سبتمبر). ستُحدد الإحصاءات القادمة ما إذا كانت هذه بداية انتعاش حقيقي أم مجرد بداية لأزمة اقتصادية. في غضون ذلك، من ناحية أخرى، الشركات تقوم بتسريح عدد كبير من الموظفين (153 ألفًا في أكتوبر، وهو أعلى مستوى في 22 عامًا) و تظل إعانات البطالة مستقرة بمستوياتٍ تتوافق مع الحد الأدنى من البطالة. يستمرّ اللغز؛ نراكم في المرة القادمة.
الحالة الغريبة لانخفاض الصادرات
هل كل شيء على ما يرام إذن؟ هناك حالة غريبة لـ استمرار انخفاض الطلبات الأجنبيةهذا يجعل هذا التسارع شاذًا، وربما أقل شدة. مع ذلك، من الأفضل تحليله.
عادة، عندما يرتفع الطلب المحلي في البلدان، تمتص الواردات، وهي صادرات من جهات أخرى، وهذا الامتصاص يحفز الإنتاج والتوظيف والدخل والطلب في الخارج. يؤدي ارتفاع الطلب الخارجي بدوره إلى امتصاص الواردات، مما يُعطي دورةً أخرى، مما يدفع الإنتاج والتوظيف والدخل والطلب إلى جهات أخرى. هذه الآلية هي دولاب الموازنة القوي وهو ما يجعل النمو أكثر جماعية وأكثر صلابة وقوة، وينقل الدوافع التوسعية من نظام اقتصادي إلى آخر.
وبدلاً من ذلك، في هذا العام من النعمة، والذي ربما سيسجل في التاريخ باعتباره نقطة التحول في التغيرات في التوازنات الجيوسياسية والتي بدأت بإعلان الحرب التجارية من قبل الولايات المتحدة وتنتهي بنوع من السلام المسلح بين المتنافسين المختلفين في ظل الحرب التجارية الدائرة بين الولايات المتحدة والصين (وخاصة بين الولايات المتحدة والصين)، فإن الصادرات لا تسير على ما يرام وتظل عالقة.
وتؤكد مسوحات مؤشر مديري المشتريات للصناعات التحويلية والخدمات لشهر أكتوبر أن قليلا في كل مكان ترتفع الطلبات المحلية لكن الطلبات الأجنبية تنخفض، بدرجات متفاوتة تبعًا للسياق. الاستثناء الوحيد هو الهند، وهي حالة فريدة، إذ، كما تكررت مرارًا في مجلة لانسيت، انطلقت وتتحول إلى مركز عالمي للسلع والخدمات المصنعة.
استراتيجيات إعادة رسم التعريفات الجمركية
لماذا تتراجع الصادرات؟ وما هي عواقب ذلك؟ السبب الأول، بالطبع، هو الرسوم الجمركية التي فرضها ترامب، والتي أعقبتها رسوم جمركية مضادة وتدابير مضادة متنوعة، مع تجنب الرد الانتقامي الذي كان سيُسبب انهيارًا حادًا للتجارة الدولية. إن الحواجز التجارية الجديدة، سواء الجمركية أو غير الجمركية، تجبر الشركات على إعادة التفكير في استراتيجياتها العمل في الأسواق الأجنبية: أين وماذا وكيف تشتري وتبيع عبر الحدود، ربما تبحث عن منتجين لتوريدهم من أقرب مكان إليك (نيرشورينغ) و/أو في البلدان التي لن تلعب النكات السياسية أو يتم حظرها (صداقة).
كانت أنواع مختلفة من "الدعم المالي" مطبقةً سابقًا، منذ الأزمة المالية الكبرى عام ٢٠٠٨، كما ذُكر آنفًا. لدرجة أن مرونة التجارة العالمية بالنسبة للناتج المحلي الإجمالي العالمي لقد تقلصت. لكن ما يحدث الآن، أي انخفاض الطلبات الخارجية في حين أن الطلبات الداخلية ترتفع، لم يحدث بعد: فانخفاض المرونة شيء، وضعفها شيء آخر. حركة التصدير في الاتجاه المعاكس.
ومن بين أسباب هذه الحركة المضادة هناك انخفاض إعادة التصديرأي إعادة بيع البضائع المستوردة سابقًا في الخارج. في الواقع، تُوسّع العديد من الشركات قوائمها بإضافة منتجات من موردين أجانب (وليس فقط الأجانب) وإعادة بيعها تحت علامتها التجارية الخاصة، وبالتالي مع ضمانها الخاص للجودة. في النهاية، إنها خدمة.
الواجبات، بدلا من ذلك، تم تعديل فوائد هذا النشاط ولذلك، لا يزال "تجار التجزئة" يدرسون اتخاذ إجراءات مضادة، وقد يقررون وقف الاستيراد وشحن المنتج مباشرةً من المورد الأجنبي. هذا يُقلل الصادرات مرتين: الأولى من المورد إلى الشركة الوسيطة، والثانية من الأخيرة إلى عملائها الأجانب. ولكن بما أن الطلب على هذه السلع لم ينتهِ بعد، فستنتعش الصادرات في إحدى المرات، وبالتالي سنحصل على نفس الإنتاج مع صادرات أقل.
ولكن النتيجة هي جعل النظام يعمل بشكل أسوأ، على الأقل في الوقت الحالي. سلسلة نقل الطلب الدولي وإضعاف النمو في قطاع التصنيع والاقتصاد بأكمله.
لقد انخفض التضخم
لقد عادت الخروفة الضالة إلى الحظيرة. هذا هو ملخص الحكاية الخيالية عودة التضخم إلى طبيعته ما هو مقدار ما تتسامح معه البنوك المركزية للحفاظ على الاستقرار النقدي، والذي يُعرَّف بأنه الدفاع عن القوة الشرائية للنقود.
الاستقرار لا يعني الثبات، ولأسباب نظرية وإحصائية مختلفة، من الجيد أن الأسعار ترتفع قليلا، باعتبارها مزيجًا من الاتجاهات الصعودية والهبوطية التي تتضمن التغيرات في الأسعار النسبية، والتي تعتبر مهمة في الإشارة إلى التغيرات في الراحة.
مجرى النهر وليس السقف لأن أي اتجاه ضعيف جدًا أو سلبي في الأسعار يُعدّ عرضًا ومرضًا للاقتصاد. هذه القناة هي "حوالي 2٪"بالنسبة للبنك المركزي الأوروبي فإن التعريف الدقيق هو أقل من 2% ولكن قريب منه، ولكن في فرانكفورت، وأماكن أخرى أيضا، فإنهم سوف يوقعون على بقاء التضخم عند مستوى 2,1-2,2% لعدة أشهر وسنوات قادمة.
عند النظر إلى البيانات حول العالم نرى أن تم استيفاء هذا الشرط بشكل كبير في منطقة اليورو: ٢.١٪ إجمالي سنوي في أكتوبر و٢.٤٪ أساسي. وينخفض هذا المعدل في أماكن أخرى: ففي الولايات المتحدة في سبتمبر، بلغ ٣٪ لكلا المجموعين، وفي اليابان ٢.٩٪ لكلا الحالتين، وفي المملكة المتحدة ٣.٨٪ و٣.٥٪، وفي الصين كان -٠.٣٪ و+١.٠٪. ومع ذلك، في الأرقام الأمريكية، فهي من خلال التأثير على الواجبات، والتي كان تأثيرها في الوقت الحالي أقل من المتوقع، سواء بسبب تخفيف دخولها حيز التنفيذ أو عدم اليقين بشأن مستواها (أكثر من "الريشة في الريح" التي تم غنائها في لا ترافياتا فيردي). في القضية UK لقد كانت هناك زيادة في المساهمات الاجتماعية على حساب أصحاب العمل. في ضعف سعر الصرف في اليابان وارتفاع أسعار المواد الغذائية. الصين ضعف الطلب المحلي.
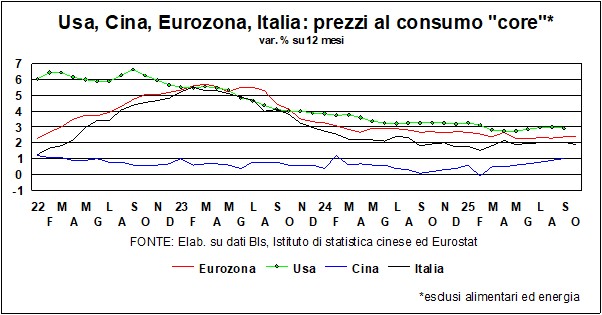
باختصار، هناك العديد من العوامل التي يجب مراعاتها، ولكن يبقى العامل الرئيسي هو تكلفة العمالةنلاحظ هنا تجانسًا أكبر في اتجاهات التبريد (باستثناء المملكة المتحدة). في ظل غياب البيانات الرسمية الأمريكية المتعلقة بالإغلاق، وبيانات منطقة اليورو، بسبب أوجه القصور الهيكلية، نعتمد على الأجور المعروضة تم جمعها بواسطة Indeed للمناصب الجديدة.
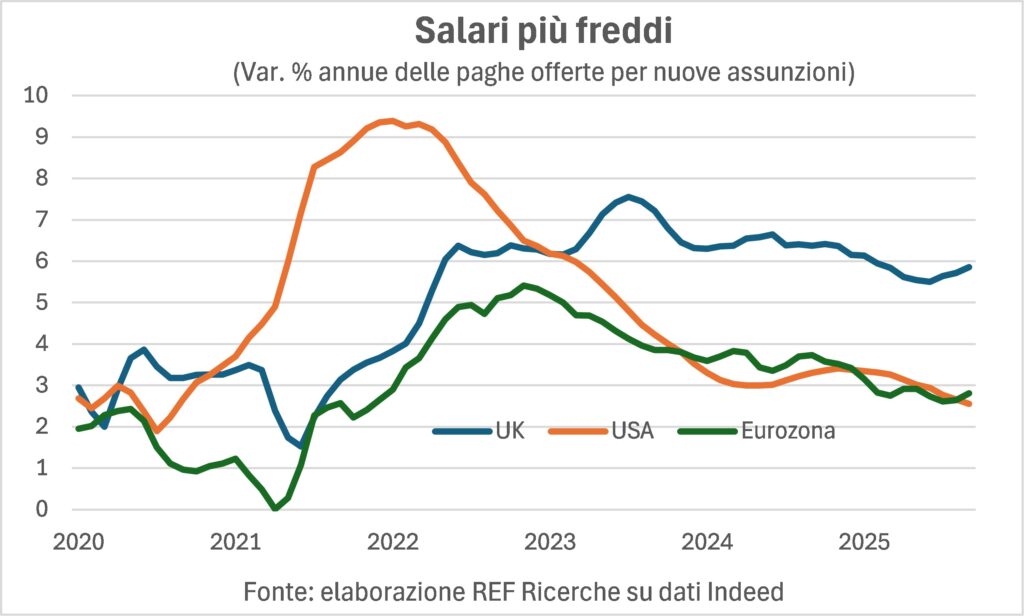
أيضا في الولايات المتحدة الأمريكية تباطؤهم واضح. تشير مصادر أخرى، مثل ADP، إلى معدل نمو سنوي شبه ثابت بنسبة 4,5% في أكتوبر لمن لم يغيروا وظائفهم، ولكنه بلغ 7,8% في مايو 2022، و6,7% لمن غيروا وظائفهم، بانخفاض عن 16,1% في أبريل 2022.
العديد من الباحثين، بما في ذلك أولئك من بنك الاحتياطي الفيدرالي في أتلانتا و بنك سانت لويس الفيدراليويتساءلون عما إذا كان سوق الوظائف لم تصبح امريكية محكم هيكليًا، أي مع وجود عرض أقل من الماضي لتلبية الطلب، وإذا لم تدخل الولايات المتحدة في اتفاقية نظام التضخم الأعلىقد ينطبق هذا على العديد من البلدان والمناطق الأخرى. على سبيل المثال، أدى خروج بريطانيا من الاتحاد الأوروبي إلى انخفاض الهجرة في المملكة المتحدة، كما فُرضت ضوابط أكثر صرامة في بقية أوروبا.
كل هذا يؤدي إلى طحن مطحنة لانسيت الذين ظلوا لفترة طويلة يزعمون أن الشاة الضالة قد عادت إلى الحظيرة، ولكنها تغيرت، وأن عصر التضخم المنخفض للغاية من غير المرجح أن يعود هذا الأمر للظهور قريبًا، حتى مع مكاسب الإنتاجية التي وعد بها الذكاء الاصطناعي.
فيما يتعلق بأسعار الفائدة، هناك عجز كامن
التوقعات بشأن أسعار الفائدة الرئيسية للبنوك المركزية تستمر في التأثير على الأسواق المالية. وتتطلع تقلبات سوق الأسهم، وخاصةً في وول ستريت، إلى الشهر المقبل، حيث يُطرح السؤال المُلحّ - هل سيبقى بنك الاحتياطي الفيدرالي ثابتا أم سيخفض أسعار الفائدة أكثر؟ - سيتم حلها. البنك المركزي الأوروبي لقد اختارت الحكومة أن تقف مكتوفة الأيدي، على أساس بعض ومضات الانتعاش في الاقتصاد وفوق كل ذلك انخفاض التضخم (على أي حال، ارتفع معدل الفائدة الحقيقي قصير الأجل من +1,3٪ في أبريل 2024 إلى -0,4٪ اليوم، لذا فهو الآن توسعي)، ولكن حتى في فرانكفورت، سيتعين عليهم أن يقرروا ما سيفعلونه في ديسمبر..
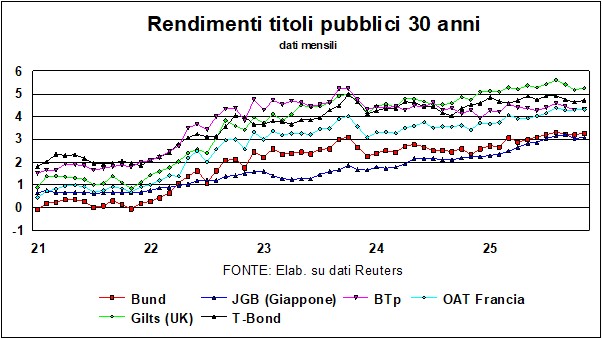
ولكن لعبة أسعار الفائدة تُلعب في الغالب على المدى الطويل، حيث تتمتع البنوك المركزية بنفوذ أقل، باستثناء أوقات الكوارث. مقاطع طويلة، في عمر 10 و30 عامًا، العائدات موجودة على قائمة انتظار، في انتظار، على وجه التحديد، توضيح الظلام الإحصائي إغلاق دع غبار التعريفات الجمركية يهدأ (لكن "السلام المسلح" المذكور آنفًا لا يبشر بالسلام الحقيقي). ولكن على المدى البعيد، ثمة سيف ديموقليس حادّ وواضح: احتياجات تمويل العجز والديون العامة، تحت ضغط الإنفاق على البنية التحتية والدفاع والتحولات المختلفة...
المثال الأخير يأتي من كنداحيث قدمت حكومة كارني مشروع قانون للميزانية يزيد العجز بشكل كبير، وخاصة بالنسبة للاستثمارات، ولكن أيضًا لمواجهة التأثير الكسادي للرسوم الجمركية الأمريكية. كارني يتحدى أحكام السوق، ويستجمع شجاعته: لا بد أنه تذكر مقولة "لتذهب الطوربيدات إلى الجحيم!" الشهيرة للأدميرال ديفيد ج. فاراغوت، الذي قاد الأسطول خلال الحرب الأهلية الأمريكية نحو بحرٍ ملغوم، محققًا بذلك نصرًا حاسمًا على الجنوبيين.
ربما كان من المفترض أن يتم صياغة نفس الفكرة ورقة رابحةعندما دفع باتجاه الموافقة على مشروع القانون "الجميل الكبير" الذي يتسبب في ارتفاع العجز والديون العامة (أحدث التقديرات من صندوق النقد الدولي تعطي، لعام 2029، الدين العام الأمريكي يبلغ 143% من الناتج المحلي الإجمالي، (متجاوزين بذلك الدين الإيطالي). وإذا أردنا أن نتنبأ، فإن الأسواق ستكون أكثر تساهلا مع الدين الكندي مقارنة بالدين الأمريكي، ولو لمجرد أن الأول توسعي حتى في تركيبته، بينما يتجنب الثاني التقييد بالحفاظ على الضرائب المنخفضة على الدخول المرتفعة التي سُنّت في الماضي ولكن ليس ضمن المزيج (تخفيضات في الاستثمارات والإنفاق على أفقر الناس لتمويل ضرائب أقل لمن لا يحتاجون إليها).
وبعيداً عن تمويل العجز، فإن التأثير الرئيسي الآخر على أسعار الفائدة طويلة الأجل ــ والتي هي في نهاية المطاف الأكثر إثارة للاهتمام بين الأسر، بدءاً بالرهن العقاري، والشركات لأنها تحدد معايير الاستثمار ــ يكمن في انخفاض أسعار الفائدة على المدى الطويل. توقعات التضخميمكن اكتشاف هذه من كلا استطلاعات الرأي العائليةحيث يسألون بشكل مباشر عن معدل التضخم الذي يتوقعونه خلال سنة أو ثلاث أو خمس سنوات... الأسواق المالية، حيث تتعايش عائدات أسعار الفائدة طويلة الأجل، بالنسبة للسندات مع أو بدون أسعار فائدة مرتبطة بالتضخم.
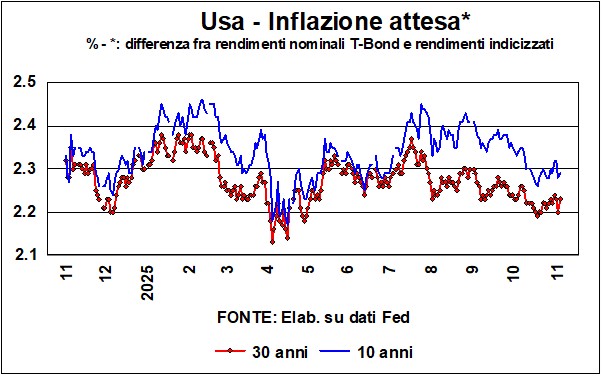
الفرق بين العائدين يعطينا مقياس التضخم المتوقع. أيُّ الإجراءين أفضل؟ تُفضِّل الدراساتُ حولَ هذا الموضوعِ الإجراءَ الثاني. في الواقع، آراء المستهلكين بشأن التضخم المتوقع أكثر تباينًا من توقعات السوقحيث يُفترض أن آراء الخبراء المخضرمين، المستمدة من تحليلات باحثين مختلفين، هي السائدة. تتأثر توقعات الأسر بشدة باتجاهات الأسعار الأخيرة، وخاصةً تلك المرتبطة بعمليات الشراء المتكررة.
وتخبرنا البيانات الأمريكية أن التضخم المتوقع من قبل الأسواق، كما يتضح من الفرق - عند 10 و30 عامًا - بين أزواج العائدات المذكورة أعلاه، لا يظهر أي علامات تدل على القلق بشكل خاصحتى لو ظل أعلى بمقدار 20-30 نقطة أساس من نسبة الـ 2% الشهيرة التي يرغب بها الاحتياطي الفيدرالي. يعتمد مدى تأثير هذا على قرارات الاحتياطي الفيدرالي في ديسمبر، كالعادة، على البيانات (التي تظل دائمًا في طي النسيان). إغلاق).
وفي الاجتماع الأخير كان هناك معارضة غير عادية في قرار خفض الأسعارغير عادي، لأن من يخالفون الإجماع عادةً ما يختلفون لنفس الأسباب. لكن هنا، كان لدينا السبب الواضح ستيفن ميرام (الذي لا يزال من الناحية الفنية ضمن طاقم البيت الأبيض، وهو أمر ليس جيدًا فيما يتعلق بصراعات المصالح) أنه يريد تقليص عدد موظفيه أكثر؛ و جيفري شميدتإذا كان التضخم المتوقع مُطمئنًا، فسيعتمد الخيار على المعلومات - وهي نادرة - المتعلقة بالأمر الآخر، وهو الأمر المتعلق بأقصى قدر من التوظيف. إحصائيات عن تسريح (والذي يجمع عمليات التسريح التي أعلنتها العديد من الشركات الكبرى) يخبرنا أنها عند أعلى مستوياتها منذ سنوات عديدة (وهذا لا يشمل الموظفين الفيدراليين المخصصين لـ إغلاقولكن وفقاً لبعض التقديرات، لا تزال طلبات الحصول على المزايا منخفضة، كما انتعشت معدلات التوظيف في القطاع الخاص.
BTp، انخفاض الفروقات
إلى btpالخبر سار. بعد عدة ترقيات لتصنيف إيطاليا (نتوقع أن ترفعه وكالة موديز بنهاية الشهر)، استمر الفارق في الانخفاض، سواء بالمقارنة مع سندات Bund أو سندات Bonos وOATs الفرنسية (حتى لو لم يكن هناك الكثير من المجد، غني عن القول، مقارنة بهذا التحسين الأخير). حول فرنسا، حتى انتشار انخفض عائد السندات طويلة الأجل (BTP/OAT) لمدة 30 عامًا إلى ما دون الصفرإن أي شخص يرغب في الاستثمار في تلك السندات طويلة الأجل بحلول عام 2055، والتي تدر عائدا سنويا بنسبة 4,3%، ويتردد بين فرنسا وإيطاليا، عليه أن يعلم أن "هذا أو ذاك، بالنسبة لي، هو الشيء نفسه".
وعند الحديث عن الفروقات، هناك جانب آخر مدهش فيما يتصل بالسندات لأجل 30 عاماً، وهو حقيقة أنه منذ عام مضى (من نوفمبر/تشرين الثاني 2025 إلى نوفمبر/تشرين الثاني 2024)، ظلت العائدات على سندات الخزانة الأميركية لأجل 30 عاما مستقرة، في حين ارتفعت العائدات على السندات الألمانية بشكل كبير.:التخلي المثير عن 'قاعدة الفرامل' لا بد أن العجز والنوايا الراسخة لإنفاق المزيد على الدفاع، وخاصةً البنية التحتية، قد أثرت على الآفاق طويلة الأجل، بما في ذلك نمو الاقتصاد. سبريد BTp / Bund وانخفضت عوائد السندات الأميركية بنحو 100 نقطة أساس (السندات الأكثر متابعة، وهي السندات لأجل 10 سنوات، انخفضت بنسبة أقل كثيراً، حوالي أربعين نقطة أساس).

الدولار مستقر (حتى الآن)
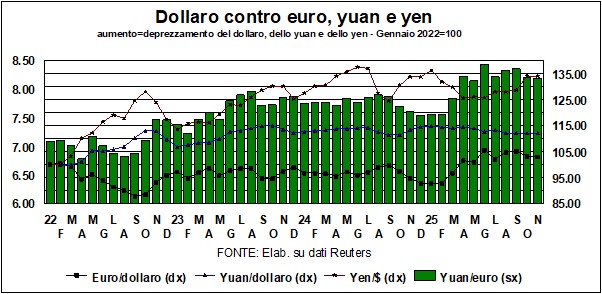
لننتقل الآن إلى أسعار الصرف. هنا أيضًا، نحن على قائمة انتظار، ننتظر انقشاع الغيوم والغبار. ومن التطورات الجديدة في المشهد النقدي تغيير الحكومة في اليابان، بتولي أول رئيسة وزراء في تاريخها. ين لقد ضعف، ويرجع ذلك جزئيًا إلى المخاوف بشأن استقرار الحكومة الجديدة، وجزئيًا إلى تفضيل ساناي تاكايتشي للسياسات التوسعية، مما قد يثني البنك المركزي عن رفع أسعار الفائدة. مع ذلك، فإن ضعف الين ليس حديثًا جدًا. يوضح الرسم البياني كيف - بتحديد بداية عام 2022 عند 100، قبل الغزو المشؤوم لأوكرانيا - انخفض الين أكثر من اليوان مقابل الدولار.، وأكثر من انخفاض قيمة الدولار نفسه مقابل اليورو. العملة المتبقية لإشعال عود الثقاب هي l'euroإن اليوان الصيني هو العملة الرئيسية في العالم، حيث أدت قوته غير المريحة إلى تحسين القدرة التنافسية لمنافسه الرئيسي الصين بشكل كبير (انظر قضبان اليوان/اليورو).
ومع ذلك، إذا كان من المقرر تضييق العجز التجاري الأمريكيلن يحدث هذا بسبب التعريفات الجمركية، ولكن فقط إذا أنفق الأميركيون أقل (= الركود) أو إذا دولار يستمر في الضعف. ثالثثيوم غير داتور. وإذا كان هناك ركود (a إذا كان كبيراومع ذلك، فإن الدولار سوف ينخفض، ولو فقط لأن أسعار الفائدة سوف تنخفض بشكل كبير.
في الأسواق رائحة التصحيح
في الأسواق هناك رائحة الانقلابكما هو متوقع بعد الارتفاعات الأخيرة. كما أثر الهبوط من أوليمبوس أيضًا الذهب والبيتكوينجميع الأصول الثلاثة - الأسهم والذهب والعملات المشفرة - أكثر خطورة من النقد أو السندات، وبالتالي فهي عرضة للصعود والهبوط نزعة المخاطرلقد جاء الذكاء الاصطناعي لدعم أسواق الأسهم (والاقتصاد: في أمريكا، كان كل النمو تقريبًا في النصف الأول من العام بسبب الإنفاق على أجهزة وبرامج الذكاء الاصطناعي)، ولكن هنا أيضًا الانطباع هو أن السعر كان مبالغًا فيه. مسؤولية المشتري.
ثم يبقى اللغز الذي انكشف بالفعل. إذا نظرنا، بدءًا من الشهر الذي سبق انتخاب ترامب، إلىأداء سوق الأوراق المالية المعبر عنه بعملة مشتركة, إيطاليا e ألمانيا - لقد حققت القوى التصنيعية الأكثر حساسية لتفجيرات التعريفات الجمركية أفضل النتائج على الإطلاق. وول ستريت في أسفل القائمة.
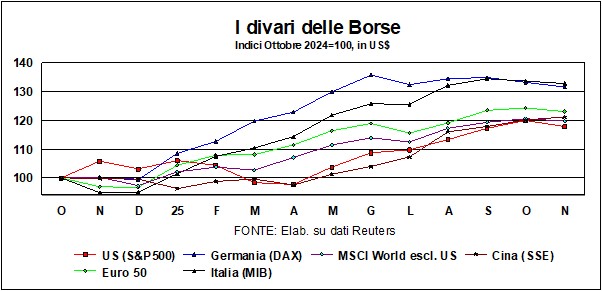
ليس بالضبط ما كان سوق الأوراق المالية يتوقعه. رسل ماجا...