

Pertumbuhan dan inflasi yang lebih tinggi: panen akhir musim panas.
Banyak air telah mengalir di bawah jembatan-jembatan tersebut.ekonomi dunia di tengah musim panas. Tentu saja air yang berbau busuk dan beracun dilepaskan dari sana. dua perang, dengan pembaruan kenaikan harga minyak dan turunannya dan beberapa komoditas pertanian (gandum, biji bunga matahari) yang mengakibatkan tekanan inflasi yang lebih besar.
Namun juga “air yang jernih, segar, dan manis” seperti mata air Valchiusa di Provence, yang menginspirasi Petrarch: Pertumbuhan ekonomi tidak tersendat dan bahkan menunjukkan peningkatan yang signifikan. di setiap garis bujur dan garis lintang.
Skenario yang akan ditinjau dalam tiga bagian
Kini, seperti yang ditulis Herman Hesse, “musim panas perlahan-lahan menuju akhir”, dan buah-buah baik serta buruknya memaksa kita untuk tinjau skenarionya digambar oleh Lancet hanya dua bulan yang lalu.
Il senjata perang Ini yang pertama kali tidak pada tempatnya. Harapan dari sebuah gencatan senjata abadi Hubungan antara Iran dan AS terbukti naif, dan konflik bahkan meluas dengan masuknya Houthi ke dalam kancah konflik. jalur minyak mentah alternatif ke Selat Hormuz. Tidak hanya itu: juga Front Rusia-Ukraina Ia menjadi kesal dengan keberhasilan Kiev dalam meluncurkan drone ke Rusia, khususnya ke kilang-kilang minyaknya.
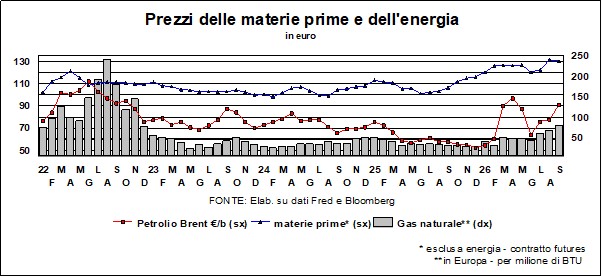
HasilHarga minyak telah pulih hampir 40%., menyentuh $110 per barel sebelum sedikit mundur, diesel Ini mendekati maksimum. Tingkat historis tercapai pada bulan April dan 70% di atas nilai pertengahan Juni, dan Harga gandum telah meningkat. meningkat lebih dari seperempatnya dalam beberapa minggu. Dengan demikian momok inflasi, atau bahkan stagflasi, seperti yang diprediksi secara sensasional pada bulan Februari oleh beberapa ekonom paling terkenal (walaupun gambaran saat ini hanyalah pengingat samar tentang stagflasi sebenarnya setengah abad yang lalu).
Hantu yang kakinya terbuat dari tanah liat?
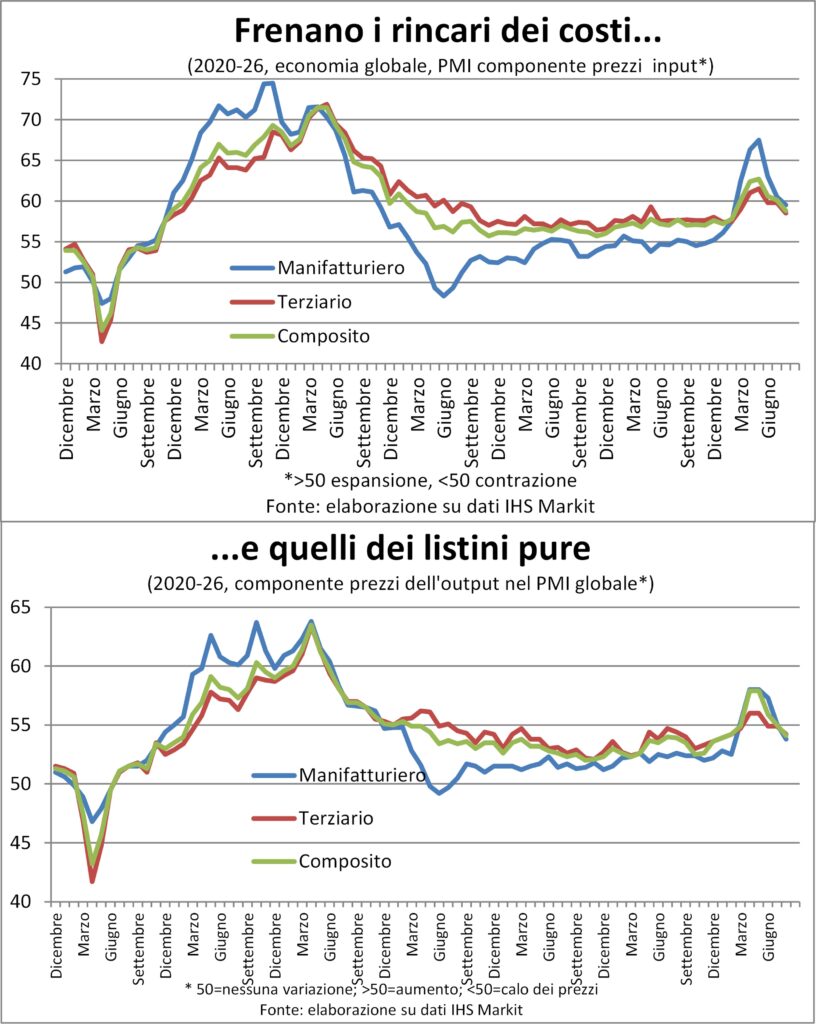
Hantu yang rapuh? Banyak indikator yang menjawab ya. Pertama-tama, mengenaiinflasi, yang berlangsung hingga Agustus tetap terkendaliFaktanya, bisnis mereka mengatakan bahwa peningkatan pada harga yang dibayarkan untuk input dan yang dibebankan untuk output Harga-harga tersebut turun ke level terendah sejak Februari (yaitu, sebelum serangan AS terhadap Iran). Survei PMI September tentu akan menunjukkan respons yang memburuk, tetapi penting untuk diingat bahwa sebagian besar kenaikan harga di masa lalu terkait dengan kemacetan dalam rantai nilai karena semua orang bergegas untuk mempercepat pemesanan guna menghindari kekurangan komoditas dan produk setengah jadi, setelah belajar dari pengalaman tahun 2021-22.
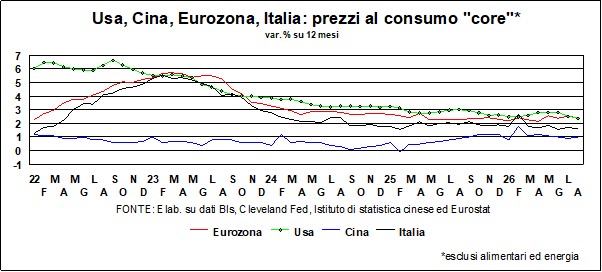
Kedua, tidak ada jejak efek difusi dari kenaikan harga di luar sektor energi:Inflasi inti tetap rendah. dan bahkan pendinginan baik di AS maupun di Zona Euro. Akhirnya, mesin penggerak pertama dari setiap proses inflasi riil, yaitu, dinamika upah, hanya mengirimkan sinyal pemanasan yang lemah, tetapi sinyal tersebut bersifat fisiologis mengingat kondisinya pekerjaan penuh dan kelangkaan orang yang aktif di pasar tenaga kerja serta kurangnya gejala adanya keinginan untuk terburu-buru memulihkan daya beli Terpuruk lagi akibat kenaikan harga energi dan pangan. Dan pemulihan ini sepertinya tidak akan berlanjut besok karena, tidak seperti empat tahun lalu, tidak ada kelebihan permintaan tenaga kerja, dan mereka yang merekrut bersedia menawarkan kenaikan upah yang moderat.
Semangat pertumbuhan yang diperbarui
Sisi lain dari spektrum stagflasi tentu saja rapuh, jika bukan tidak ada. Seperti yang dikatakan oleh mantan Ketua Fed, Kevin Warsh: "Belum lama ini para ekonom berbicara tentang stagnasi sekuler... Nah, zaman telah berubah... Potensi pertumbuhan yang jauh lebih tinggi semakin meningkat."
Tidak ada jejak sama sekali stagnasiHal ini telah diprediksi dengan refleks Pavlovian karena apa yang diyakini sebagai guncangan energi terbesar dalam sejarah ekonomi kontemporer. Demikian pula, prospek perdagangan internasional telah digambarkan suram oleh perang dagang yang dideklarasikan oleh AS terhadap seluruh dunia, perang yang berlanjut dan memaksa semua negara lain untuk membuat perjanjian yang lebih kuat di antara mereka sendiri, yang merugikan peran AS dalam perdagangan global.
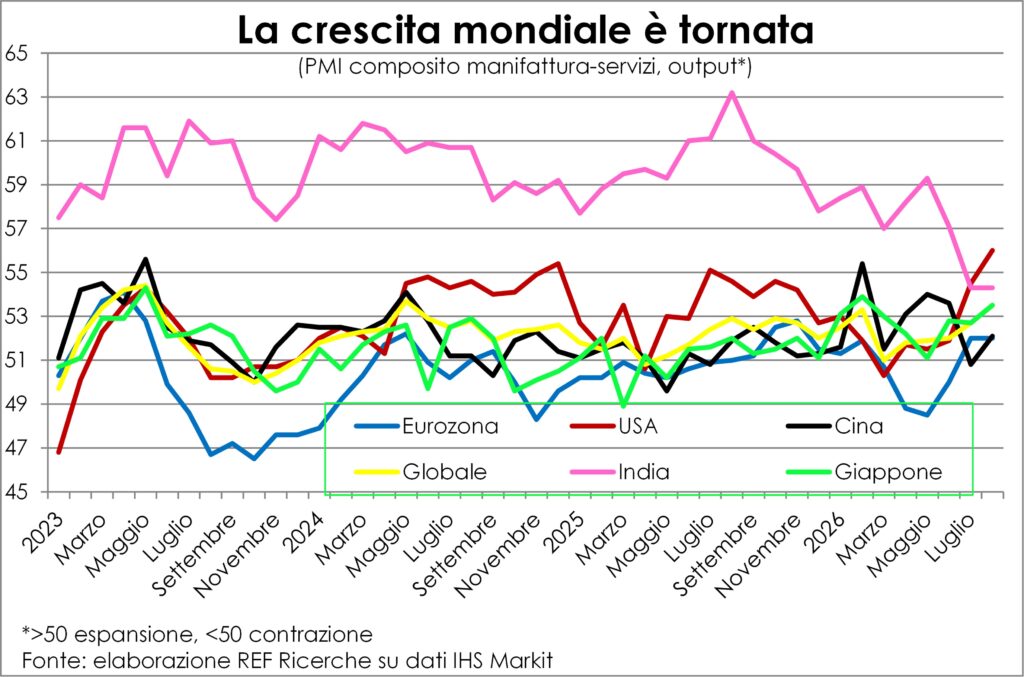
Namun, pada bulan Juli dan Agustus data ekonomi menunjukkan sebuahpercepatan produksi dan pesanan Secara global dan di wilayah ekonomi utama, dengan satu-satunya pengecualian India (yang, bagaimanapun, hanya mencatat perlambatan dari tingkat pertumbuhan yang termasuk di antara negara-negara terkemuka di dunia). Beberapa orang akan mengatakan itu adalah ketahanan atau kemampuan untuk tetap teguh dan beradaptasi. penyesuaian Tentu saja ada: jika tidak, harga minyak akan mencapai 200 dolar per barel atau lebih, misalnya.
Dua mesin struktural: revolusi AI…
Namun, dengan berfokus pada akomodasi-akomodasi ini, kita kehilangan pandangan terhadap hal-hal berikut: faktor pendorong struktural dan oleh karena itu tahan lama, salah satunya disebutkan oleh Warsh: investasi yang terkait dengan Revolusi AI dan transisi serta landasan lainnya rencana pengeluaran besar-besaran pemerintah Jerman dalam berbagai jenis infrastruktur dan pertahanan, sebuah rencana yang bernilai beberapa poin PDB per tahun.
I keraguan Yang berkaitan dengan AI sangat banyak, beragam sifat dan bentuknya; di antaranya adalah: Sindrom NIMBY pada pusat data dan sumber produksi tambahan yang sangat besar listrik yang akan diperlukan agar mereka dapat bekerja. Tetapi keraguan saja tidak akan cukup untuk menggagalkan revolusi ini, yang memiliki dampak di banyak sektor dan banyak negara, dampak yang menjadikannya sebuah penyebar dan pengganda pertumbuhan. Cina, Jepang dan bahkan Jerman Mereka melihat pesanan terus berdatangan untuk mesin dan peralatan yang digunakan dalam AI.
…dan rencana Jerman
Sulit untuk mengukur jumlahnya secara kuantitatif. Rencana Jerman karena tidak ada ketentuan yang dibuat mengenai pembelaan. jumlah maksimum tidak bersifat tahunan maupun kumulatifNamun, kita tahu bahwa pada tahun 2027 pengeluaran inti di bidang ini akan meningkat seperempat dibandingkan tahun 2026, mencapai 2,3% dari PDB. Untuk jenis pengeluaran infrastruktur lainnya (transportasi, digital, perawatan kesehatan, energi terbarukan) 500 miliar euro untuk digunakan selama dua belas tahun; pada tanggal 31 Agustus, lebih dari setahun setelah peluncurannya, lebih dari 53 miliar telah dihabiskan oleh pemerintah federal. Dengan Jerman mengerahkan seluruh upayanya sisa Eropa pergi.
Sektor manufaktur sedang berkembang pesat dan sektor jasa juga berjalan dengan baik.
Asal dan sifat pertumbuhan tertinggi juga menjelaskan sebagian lainnya. kekeliruan dalam peramalan Di penghujung musim semi, bahkan jam pun: gencatan senjata Iran-Amerika dan pembukaan kembali Selat seharusnya memperlambat sektor manufaktur, yang telah diuntungkan dari akumulasi stok pencegahan, dan menghidupkan kembali sektor jasa, yang telah dirugikan oleh ketidakpercayaan dan lonjakan harga tiket pesawat untuk perjalanan jarak jauh. Terlepas dari kenyataan bahwa hipotesis yang mendasarinya (gencatan senjata yang langgeng) telah lenyap seperti salju di musim panas yang terik tahun 2026, tetap saja hal itu pengolahan industri kedua sektor tersier mereka melihat percepatan permintaan dan output.
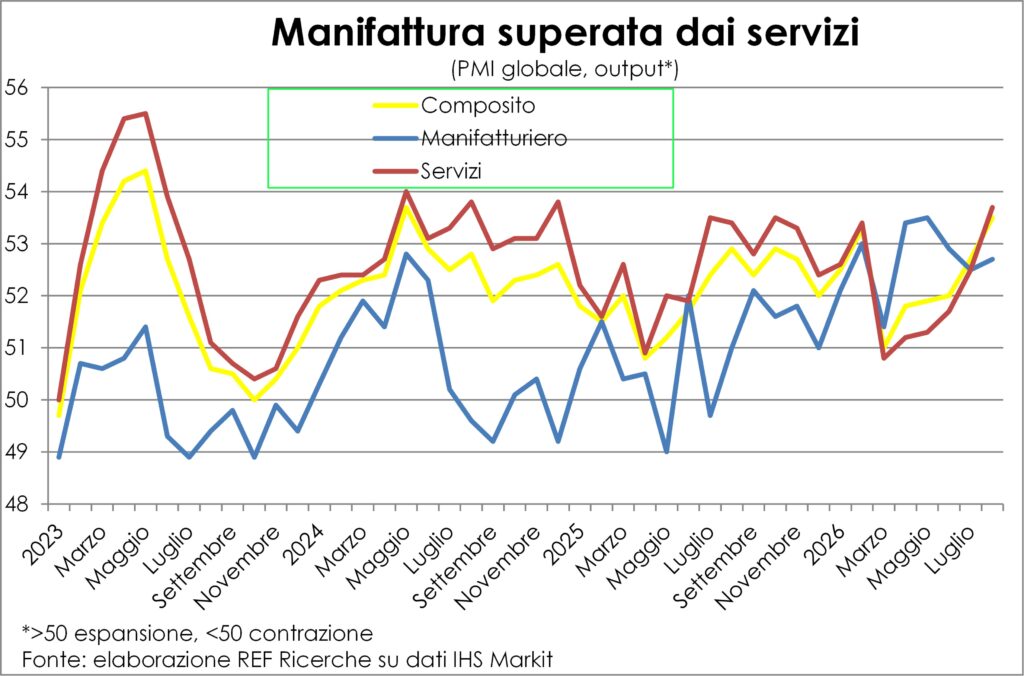
Alasan-alasan di balik kinerja baik yang pertama mudah ditemukan dalam dua sumber yang dikutip mengenai pertumbuhan yang kembali pulih. Untuk yang kedua, kita dapat menduga-duga. dua sumber: The rancangan industri sama yang secara langsung dan tidak langsung meningkatkan permintaan akan layanan, dan kegagalan sementara dari ketakutan akan perang.
Semua ini menjelaskan revisi ke atas terhadap perkiraan pertumbuhanyang baru saja dimulai dan akan berlanjut dalam beberapa bulan mendatang.
Tarif meningkat, dalam ruang dan waktu.
Judul di atas sama seperti dua bulan lalu. Dan sebenarnya, tidak ada alasan untuk mengubahnya. Mungkin justru ada alasan untuk mengubah—atau, lebih tepatnya, untuk melengkapi— alasan di balik kenaikan yang terus-menerus iniDua alasan yang diungkapkan beberapa kali menjadi perhatian adalah:
- kebutuhan Investasi, publik dan swastaImbal hasil obligasi pemerintah mencerminkan fakta bahwa pengeluaran yang diperlukan oleh berbagai transisi – digital dan lingkungan – sangat membebani sektor publik, belum lagi pengeluaran pertahanan. Tetapi juga kebutuhan investasi dari sektor swasta Aku tak kalah hebatnya.AIBerbeda dengan revolusi industri lainnya, revolusi industri membutuhkan pengeluaran modal yang sangat besar sebelum diimplementasikan, pengeluaran yang kini telah memiliki signifikansi makroekonomi, terutama di Amerika. Pernah dikatakan, untuk mengkritik defisit, bahwa pembiayaan sektor publik menyebabkan defisit. berkerumun keluar investasi swasta. Tapi tidak ada berkerumun keluar: Pemerintah menghabiskan uang dan melakukan pemborosan, begitu pula sektor swasta. untuk membiayai – tidak hanya di Amerika – membanggakan Pusat Data. Sistem keuangan yang berjalan lancar akan menyediakan sumber daya bagi semua orang, tetapi ada harga yang harus dibayardan harga modal pinjaman – yaitu suku bunga – meningkat sesuai dengan hukum penawaran dan permintaan.
- Alasan lainnya terletak pada ekspektasi inflasi, masih dinyalakan kembali oleh minyak dan oleh gas alamTerdapat beberapa bukti peningkatan ekspektasi inflasi di Amerika, seperti yang terlihat dari perbedaan antara obligasi yang diindeks dan yang tidak diindeks, tetapi peningkatan ini masih dalam kisaran normal.
- Namun, seperti yang telah kami sebutkan, kami harus melengkapi alasannya. Dan alasan ketiga adalah yang paling normal dan tidak mencolok, yaitu... alasan 'baik' untuk kenaikan suku bungaKetika ekonomi tumbuh, tekanan pada sumber daya – baik finansial maupun riil – meningkat, dan kenaikan suku bunga adalah hal yang wajar.
Meskipun demikian, seberapa banyak yang dimiliki tingkat Dalam beberapa bulan terakhir? Grafik menunjukkan besarnya peningkatan, dimulai dari akhir Februari (ketika Amerika dan Israel menyerang Iran).
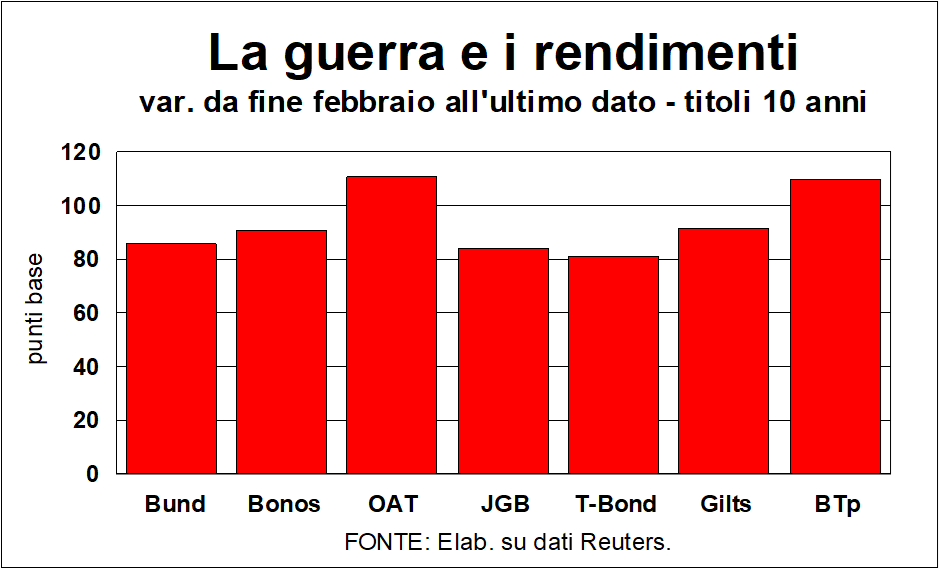
Tentu saja, perubahan ini menggabungkan dampak inflasi—aktual dan/atau yang dikhawatirkan—dan dampak lainnya yang dijelaskan di atas. Dampak gabungannya sangat signifikan: peningkatan berkisar dari 80 basis poin (untuk Obligasi T) hingga lebih dari 100 (untuk HAVER Prancis, diikuti dengan ketat oleh BTP). Kenaikan BTP dan OAT yang kurang terhormat ini memiliki berbagai alasan: untuk btpKetika suku bunga naik di dunia, kenaikannya lebih besar di negara kita daripada di tempat lain, karena kerusakan yang ditimbulkannya pada keuangan publik yang dibayangi oleh ancaman utang yang tinggi. Untuk itu, HAVER Alasannya terletak pada defisit publik Prancis yang (secara politis) sulit diatasi (tertinggi di Zona Euro, setelah Belgia) dan ketidakpastian yang besar tentang hasil dari pemilihan presiden April mendatangA sudah muncul industri rumahan di antara para pelaku keuangan, dengan posisi strategis yang berbeda untuk setiap hasil yang berbeda dari pemilihan ini.
Peningkatan moderat pada selisih harga
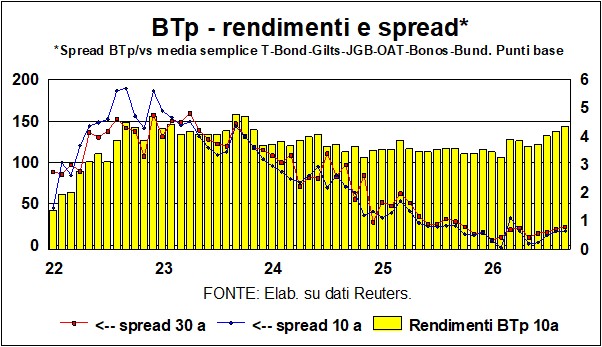
Kami mengatakan bahwa pengembalian dari btp telah meningkat lebih dari di tempat lain. Tetapi Selisih harga tetap berada pada level yang tidak mengkhawatirkan.Untuk obligasi 10 tahun dan 30 tahun, selisihnya, dibandingkan dengan rata-rata enam negara besar (lihat grafik), dan meskipun terjadi peningkatan suku bunga BTP, tetap mendekati titik terendah yang dicapai sebelum 'insiden' Teluk. Tentu saja, faktanya tetap bahwa imbal hasil BTP telah meningkat, dan dengan demikian, ke depannya, biaya bunga (walaupun dampaknya terhadap biaya utang rata-rata baru terlihat setelah beberapa saat). Satu-satunya penghiburan adalah bahwa ancaman peningkatan pengeluaran tersebut bermanfaat untuk... membela diri dari perampokan kereta pos yang biasa terjadi, mengingat Undang-Undang Anggaran 2027 sudah semakin dekat.
Keputusan Fed dan ECB
Minggu depan Fed akan memutuskan apakah akan menaikkan suku bunga atau tetap mempertahankannya. Tentu saja, ada pilihan ketiga, yaitu menurunkannya: seperti yang disarankan (dengan huruf kapital semua), oleh Truf dalam sebuah postingan yang layak reproduksi lengkap“Suku bunga tinggi menempatkan AS pada posisi yang tidak menguntungkan secara tidak adil, dan saya tidak akan membiarkan hal itu terjadi… Kita harus memiliki SUKU BUNGA TERENDAH dibandingkan negara mana pun di dunia. TURUNKAN SUKU BUNGA ATAU SAYA AKAN MENANGGUHKAN PERDAGANGAN DENGAN SEMUA NEGARA YANG MENGALAMI DEFISIT DENGAN KITA.” Kami mengaku tidak mampu menguraikan logika ancaman ini, tetapi setidaknya mari kita sebutkan fakta bahwa…peringatan yang sulit dipahami memberikan kepada Kevin Warsh sebuah kesempatan emas untuk mengabaikannya dan dengan demikian menegaskan independensi The Fed.
Kecuali ada kejutan di menit-menit terakhir, maka Fed harus sinkron dengan apa yang baru saja dilakukan. ECB: meningkat seperempat poinBerbicara soal sinkronisme, mari kita sebutkan, sambil laluSebagai informasi tambahan: saat masih muda, Christine Lagarde pernah, «berada di lautan kehidupan yang luas», dalam tim renang sinkronisasi nasional Prancis.
Faktanya, ketiga alasan tersebut menjelaskan kenaikan harga pasar. – Permintaan dana dari pemerintah dan dunia usaha, ancaman inflasi akibat harga energi, perekonomian yang sehat (perkiraan PDB untuk kuartal saat ini menunjukkan pertumbuhan tahunan +4,4% untuk AS) – menyarankan suku bunga kebijakan AS untuk mengikuti langkah tersebut.Alasan yang sama berlaku untuk Zona Euro dan Jepang.
Sebelum menutup bab tentang suku bunga, perlu kita bahas terlebih dahulu 'operasi putar balik' yang dilakukan oleh Menteri Keuangan. Tersentuh: mengekang kenaikan suku bunga jangka panjang dengan buyback dari surat berharga dengan jatuh tempo antara 10 dan 20 tahun (dan bagaimana cara membiayai pembelian kembali saham tersebut? Dengan menerbitkan surat berharga jangka pendek…). operasi gagal[LP1] (Suku bunga 10 hingga 30 tahun telah meningkat lebih lanjut), baik karena jumlah yang terlibat relatif kecil (beberapa miliar dolar di pasar obligasi pemerintah senilai 32 triliun dolar – seseorang berkata: ini seperti membawa ketapel ke medan pertempuran tank), dan karena Percuma saja melawan hal-hal mendasar.Dan hal-hal mendasar itu menakutkan: sebuah defisit struktural lebih dari 7% dari PDB (jangan beri tahu hal itu kepada para akuntan di Maastricht), sebuah rasio utang terhadap PDB bahwa IMF [LP2] menunjukkan peningkatan pangsa ekonomi dari 125,8% tahun ini menjadi 142,1% pada tahun 2031, sebuah pangsa yang terus meningkat. biaya bunga (sekarang lebih tinggi daripada pengeluaran pertahanan), belum lagi posisi bersih terhadap negara asing yang melebihi -70% dari PDB. Sebagian orang mungkin mengatakan bahwa Bessent hanya sedang mengatur ulang kursi-kursi di kapal Titanic yang sedang tenggelam...
Mata uang: Dolar melemah, yen dan won menguat
Il dolar, terlepas dari gejolak perang yang seharusnya memperkuat dolar AS, dia tetap lemahDan tuangkan penyebabSeperti kata orang Prancis: pernyataan Trump, upaya Bessent yang sia-sia, dan fundamental yang baru saja dijelaskan bukanlah hal yang dapat menumbuhkan kepercayaan pada mata uang Amerika.
Namun, ada kejutan di pasar mata uang. Pada bulan Juli, senjata yang tidak biasa dariintervensi untuk memperkuat yen, yang dilakukan oleh Jepang dan Departemen Keuangan AS dengan kehati-hatian yang luar biasa agar tidak merusak dolar maupun obligasi pemerintah: di satu sisi, yen dibeli oleh Jepang dengan dolar yang berasal dari program Fed (Otoritas Moneter Asing dan Internasional – FIMA – fasilitas pembelian kembali) yang memungkinkan bank sentral Jepang untuk menerima uang tunai dolar dengan menggunakan obligasi pemerintah (yang dipegang oleh Tokyo dalam jumlah besar) sebagai jaminan, tanpa harus menjual surat berharga Amerika. Di sisi lain, Departemen Keuangan AS membeli yen dengan menggunakan euro yang dimilikinya., tetapi tanpa memberitahukan kepada ECB, sebagaimana praktik umum di antara otoritas moneter (pemerintahan Trump tidak dikenal karena menghormati etiket).
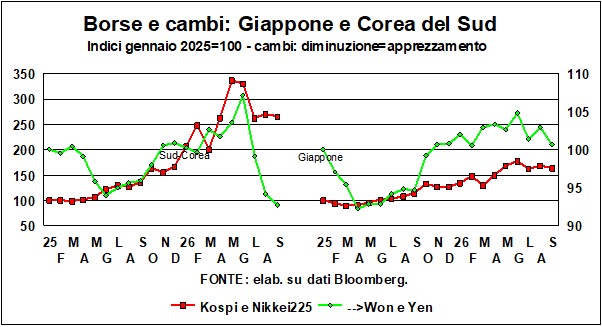
Grafik tersebut menunjukkan bagaimana nilai tukar telah berkembang sejak awal tahun 2025. yen (terhadap dolar) dan Bursa Saham Jepang (Nikkei225Depresiasi yen tampaknya telah membantu harga saham, dan keberhasilan operasi pro-yen secara simetris diiringi oleh beberapa pelemahan di pasar saham. Namun, saham Jepang juga telah dibantu oleh faktor-faktor lain, terutama oleh... Posisi Jepang yang baik di pasar produk AI yang sedang berkembang pesat.Adapun perbedaan (yang telah dicatat dalam beberapa hari terakhir) antara selisih imbal hasil antara obligasi pemerintah AS dan obligasi pemerintah Jepang di satu sisi, dan nilai tukar Yen/US$ di sisi lain (selisih positif seharusnya merugikan yen, selisih yang menyempit seharusnya memperkuatnya, yang belum terjadi selama dua tahun), tren terbaru tidak membantu menyelesaikannya.
Panel pertama grafik menunjukkan kinerja pasar saham Korea Selatan (Kospi) dan perubahan won terhadap dolar. Di sini juga, kombinasi pasar saham dan bursa menunjukkan pertimbangan yang sama seperti yang dilakukan untuk Negeri Matahari Terbit, meskipun keruntuhan won jauh lebih kuat. Korea Selatan adalah negara yang aneh: keuntungan luar biasa Dividen yang dibayarkan oleh perusahaan-perusahaan yang memasok kebutuhan pengembangan AI yang berkembang pesat, selain menguntungkan karyawan dengan bonus besar, juga menyebabkan distribusi satu kali kepada pemegang saham: dividen luar biasa ini (sekitar 150 triliun won) harus dibayarkan dalam won, dan karena Samsung dan SK Hynix hampir setengahnya dimiliki oleh orang asing, perusahaan-perusahaan tersebut harus membeli won—atau mengkonversi dolar yang diperoleh dari penjualan menjadi won. Pemerintah juga mendapat manfaat dari keuntungan yang sangat besar ini: pajak atas keuntungan dari perusahaan-perusahaan tersebut telah mengizinkan meningkatkan belanja publik Diperkirakan akan tumbuh hampir 13% tahun depan, persentase rekor…
Pasar saham, tangguh namun penuh keraguan.
Badai di pasar obligasi Seharusnya, seperti yang terjadi di masa lalu, hal itu juga mengenai mereka. ekuitasDan kenyataannya pasar saham tidak berjalan dengan baik, meskipun Dampaknya terhadap perekonomian tidak terlalu kuat. lebih buruk dari yang dikhawatirkan.
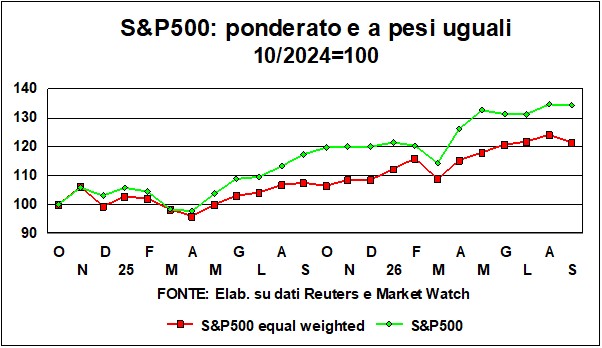
Di kedua sisi Atlantik, kemunduran itu berlangsung sederhana: dibandingkan dengan rekor tertinggi sepanjang sejarah Harga saham di AS, Jerman, dan Italia lebih rendah. hanya sebesar 2-4%Berbeda dengan apa yang terjadi di Asia, di mana dalam beberapa bulan terakhir lonjakan pasar saham telah berlebihan, terutama di Jepang (hari ini -12% dari titik tertinggi) dan maksimum di Korea Selatan (%-26).
itu Usa memiliki ketahanan terbesar. Mungkin karena indeks S&P500 dipengaruhi oleh keuntungan besar dari Tujuh Luar BiasaFaktanya, ukuran alternatif S&P 500, yang memberikan bobot yang sama kepada masing-masing dari 500 perusahaan (lihat grafik, yang dimulai dengan pemilihan Trump), telah tumbuh lebih lambat daripada indeks reguler. Namun tetap saja, indeks tersebut telah tumbuh. Vitamin bursa saham Amerika Keberadaan mereka lebih meluas daripada yang Anda bayangkan…




