Pendapatan lebih rendah = konsumsi lebih rendah. Atau tidak?
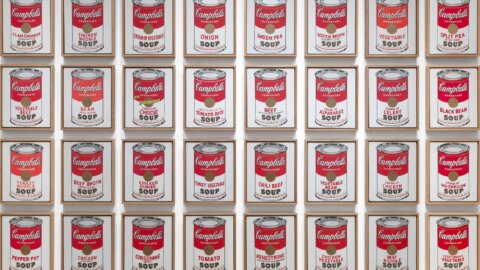
Jangan pernah bertaruh melawan Konsumen Amerika, Warren Buffet memperingatkan, yang berarti bahwa warga Amerika adalah pemboros yang tak terkalahkan dan tak tersembuhkan. Bahkan ketika tampaknya mustahil bagi mereka untuk peningkatan pengeluaran lebih lanjutMereka melakukannya dengan mengabaikan setiap hukum gravitasi pendapatan, hutang, dan kehati-hatian. Andy Warhol Ia mengagungkan konsumerisme Amerika dalam banyak karyanya, dan rangkaian kaleng sup Campbell yang hampir seperti mimpi adalah yang paling ikonik.
Akankah mereka terus menghabiskan lebih banyak uang kali ini juga? Mungkin, tetapi ada baiknya untuk menyiapkan beberapa lagi. alasan untuk khawatir dari mesin nomor satu (konsumsi mencapai hampir 3/4 dari PDB) ekonomi Amerika.
Pertama-tama, ini adalah memperlebar kesenjangan antara upah riil (yaitu, bahan bakar utama untuk pengeluaran) dan volume pembelian. Memang benar bahwa tagihan upah tidak termasuk 'bahan bakar' yang berasal dari pendapatan selain upah, transfer, dan pajak. Namun, pangsa upah dalam total pendapatan praktis konstan, sehingga pengecualian ini tidak memengaruhi kemampuan tagihan upah untuk mewakili dinamika pendapatan sekali pakai.
Pelebaran ini telah disoroti dalam Lancette sebelumnya, yang dipertegas pada bulan April dengan data upah, lapangan kerja, dan harga konsumen. Bahkan, tagihan upah nominal Meskipun meningkat secara signifikan (+0,5% pada bulan Maret), namun itu tidak cukup untuk mengimbangi kerugian yang terjadi.peningkatan biaya hidup (+0,6%). Dengan demikian, secara riil, pendapatan dari pekerjaan telah kembali ke level Juni 2025, sementara konsumsi Volume penjualan mereka 1,9% lebih tinggi dibandingkan sebelumnya. Bahkan dengan menggunakan deflator konsumsi, selisihnya hanya berubah sebesar 0,1 poin persentase.
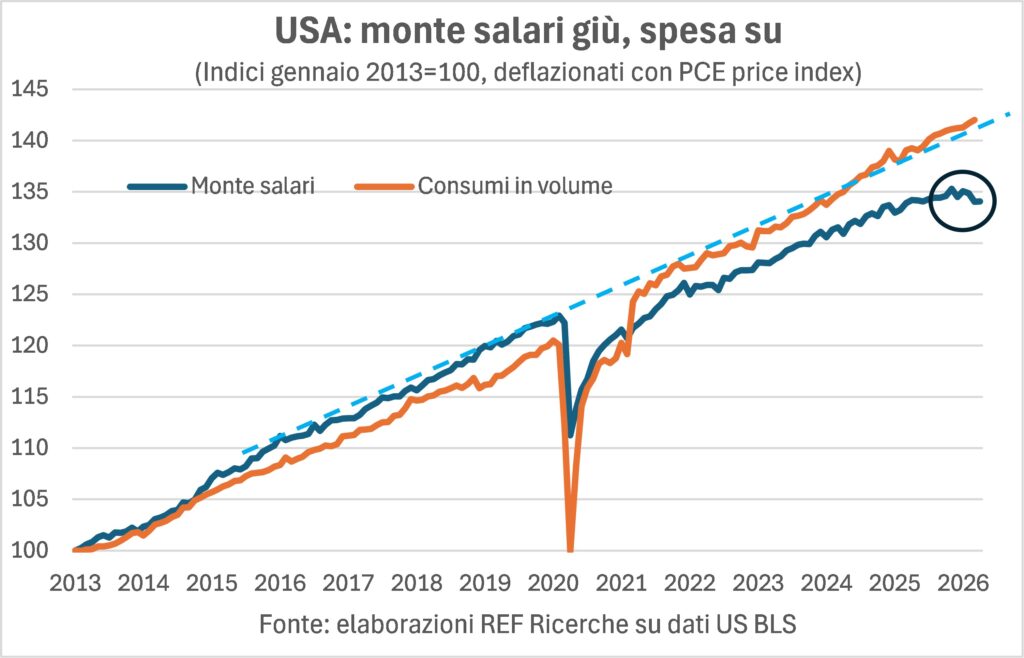
Tabungan berlebih semakin menurun.
Tren kesenjangan antara upah dan daya beli telah dimulai. di era pasca-pandemiDan sebelumnya sudah terjadi episode penurunan daya beli upah denganlonjakan inflasi, bagaimanapun juga kuantitas konsumsi tidak terganggu, di luar fluktuasi yang sering dikaitkan dengan faktor cuaca (Hal ini juga terjadi pada Februari 2026). Penjelasan untuk hal semacam ini adalah... levitasi konsumeris menghindari segala bentuk pembahasan metafisika: batasan di dalam rumah, bersama dengan tunjangan pengangguran yang lebih besar, telah memungkinkan untuk... mengumpulkan “harta karun”yang mencapai hingga 182% dari pengeluaran bulanan. Ini kelebihan tabungan Meskipun secara bertahap terkikis, angka tersebut masih mewakili 71% dari pengeluaran tersebut.
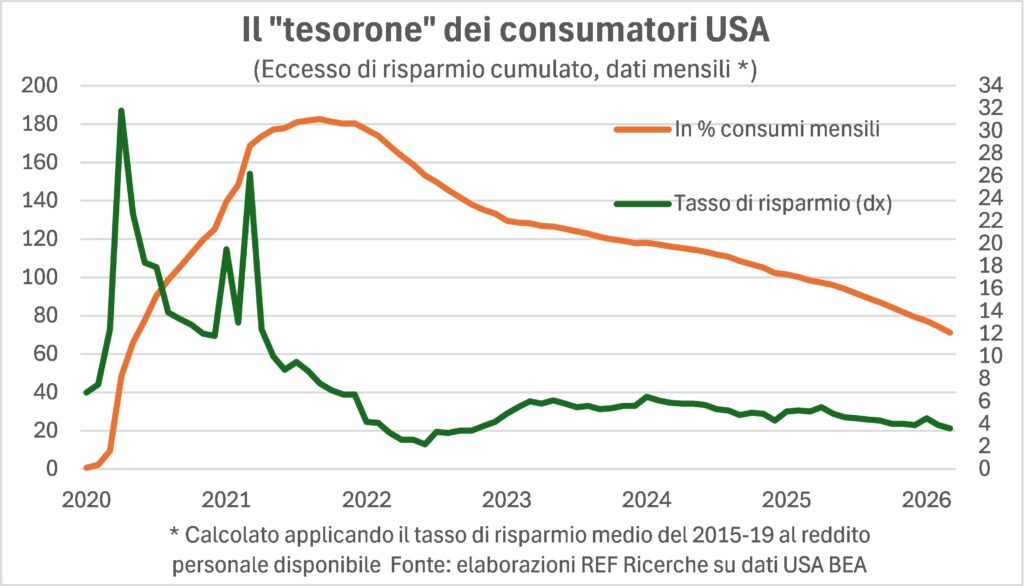
utang rumah tangga fisiologis
Proses erosi telah meningkat pesat dalam beberapa bulan terakhir, sama seperti yang terjadi pada tahun 2022, ketika reli harga mencapai puncaknya. Tentu saja, ini cadangan pengeluaran Hal ini tidak mungkin berlangsung selamanya; bahkan, banyak ekonom, berdasarkan perhitungan lain, menganggapnya sudah berakhir beberapa tahun yang lalu, tetapi jelas ini tidak benar. Karena jika tidak, konsumsi akan mulai menurun, atau tingkat tabungan akan turun lebih jauh (bahkan di bawah nol, sebuah fenomena yang diamati beberapa dekade lalu), atau utang akan meroket (seperti yang juga terjadi pada kesempatan lain); atau kombinasi dari variabel-variabel ini. Bahkan, aspek yang paling meyakinkan adalah bahwa tingkat bunga utang, dalam kaitannya dengan pendapatan, naik dan kemudian stabil pada nilai yang tidak mengkhawatirkan, seperti halnya tingkat kenakalan (persentase angsuran pinjaman bank yang gagal bayar), yang secara fisiologis rendah.
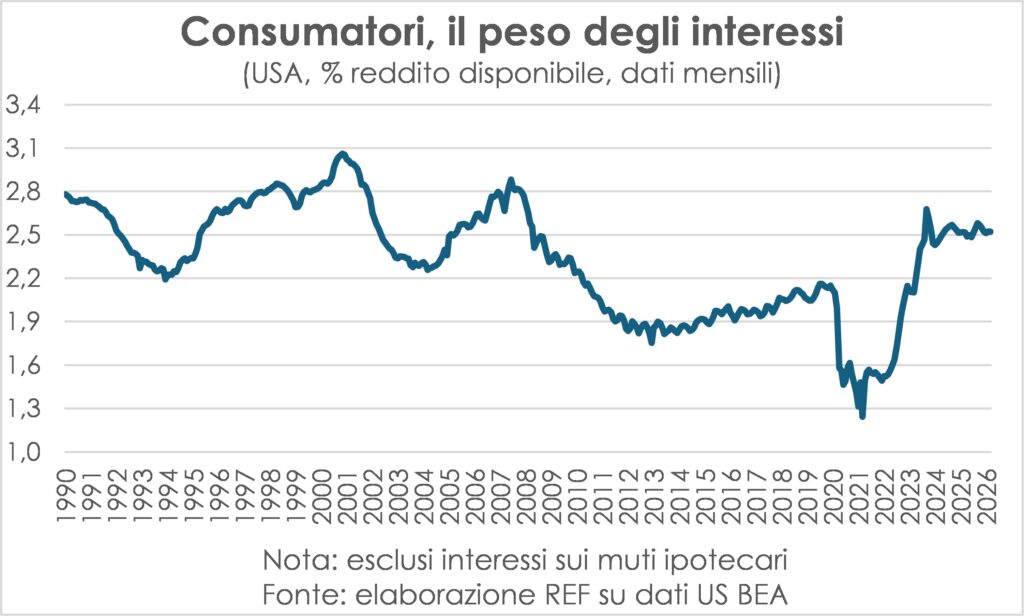
Banyak "orang yang ragu" tentang booming AI...
Un keraguan lain Yang membuat banyak orang khawatir (di Toskana mereka akan disebut "cacadubbi") adalah mengenai durasi dan keberlanjutan Ledakan investasi terkait AIFaktanya, sebagian besar pertumbuhan PDB AS dalam beberapa kuartal terakhir dapat dikaitkan dengan investasi semacam itu. Keraguan ini mengambil berbagai bentuk: kemungkinan untuk membiayainya, seiring dengan mengeringnya arus kas yang dihasilkan oleh perusahaan-perusahaan yang mendorong pertumbuhan ekonomi; ketersediaan listrik untuk mengoperasikan pusat data dan mikrochip berbagai jenis untuk mewujudkannya;keusangan teknologi percepatan investasi semacam itu, yang mengurangi kemudahannya tetapi pada saat yang sama membuat investasi tersebut menjadi lebih diperlukan; dan seterusnya.
Ramalan "Jam Desember 2025" menyatakan bahwa ledakan ini tidak akan berakhir tahun ini dan sekarang kita dapat melihat bahwa keduanya pengembalian perusahaan Investasi-investasi tersebut mulai terwujud berkat penyebaran Aplikasi AIterutama oleh perusahaan, baik karena perkiraan investasi tersebut terus-menerus majalah ke atas, sehingga akhir dari konflik ini belum terlihat bahkan hingga tahun 2027. Terutama karena kunjungan Trump ke Xi telah memperkuat aliansi antara Cina dan AS tepatnya di bidang teknologi yang secara alami mencakup pertukaran logam tanah jarang dengan mikrochip dan komponen canggih lainnya.
…tetapi hal itu menyebar di antara perusahaan dan negara…
Faktanya, ledakan AI sedang meluas ke seluruh perekonomian global, mendukung pertumbuhannya. The Rantai pasokan AI Rantai pasokan ini sangat panjang dan kompleks secara internasional, dan investasi baru dan lebih besar dibutuhkan di setiap segmennya: mulai dari tambang tembaga dan bahan baku lainnya hingga pembangkitan listrik yang lebih atau kurang berkelanjutan (yang juga memengaruhi rantai pasokan ini), dari pembuatan mikrochip hingga mesin untuk membuatnya, dari permintaan akan aplikasi AI hingga penemuan aplikasi tersebut, dan seterusnya.
…dan itu akan berlangsung lama.
In setiap titik persimpangan rantai pasokan ini Ada perusahaan yang harus memutuskan investasi lebih lanjut, yang membutuhkan keyakinan bahwa kapasitas baru yang akan diciptakan oleh investasi tersebut akan jenuh, dan karena para peragu seputar AI sangat banyak (ada juga masalah regulasi yang dipertaruhkan), keyakinan ini terkadang ada dan terkadang tidak, sehingga rantai transmisi berputar dengan kecepatan yang berbeda-beda, tergantung pada siapa dan seberapa banyak yang memperlambatnya di sana-sini. Hasil akhirnya, secara paradoks, adalah bahwa ini Dorong dan tarik memperpanjang umur hingga pada ledakan pertumbuhan itu sendiri dan dorongannya untuk mendukung pertumbuhan global.
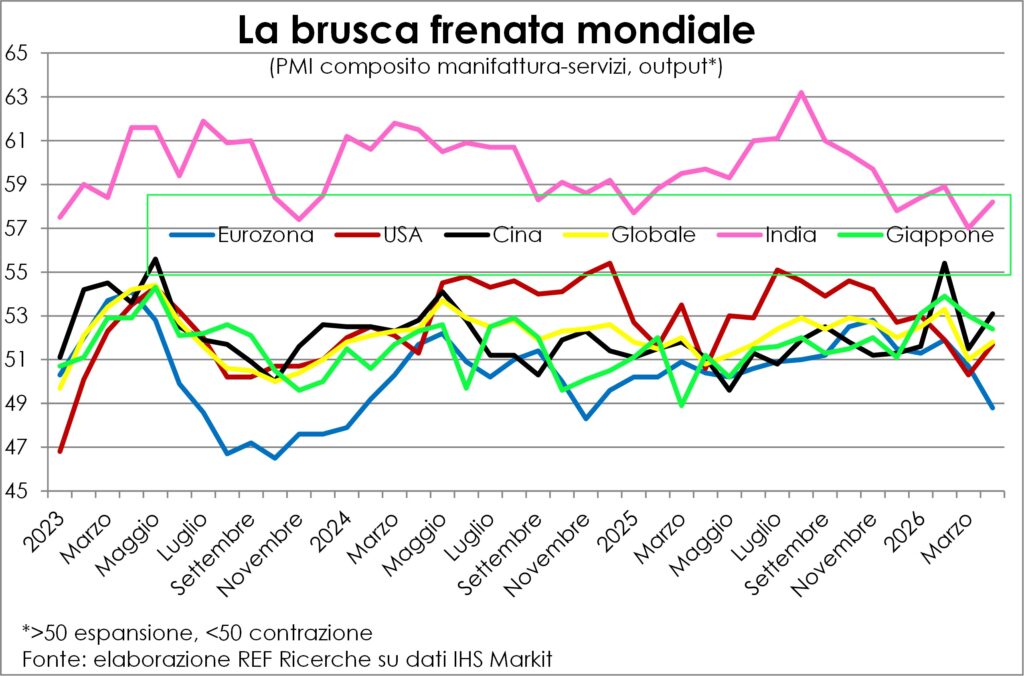
Dengan adanya perang, sektor manufaktur menang, sedangkan Zona Euro kalah.
Dalam hal ini, perlu ditegaskan kembali apa yang telah diamati dalam edisi Maret dan April dari Lancette: Perang Iran-AS Hal itu tidak dilakukan secara membabi buta dalam melancarkan serangan-serangan kotor antar sektor dan negara. Di antara sektor-sektor tersebut terus mendapat manfaat manufaktur, di mana pesanan membanjiri untuk menghindari keterlambatan pengiriman di masa mendatang (yang sudah terlihat) dan kenaikan harga (juga). Sementara itu, sektor ini mengalami penurunan yang signifikan. sektor tersier, terutama dalam layanan yang dibeli oleh konsumen (transportasi mahal dan terhambat oleh perang dan peristiwa lainnya; bahkan pelayaran sekarang tampaknya berbahaya...). Di antara negara-negara tersebut, Amerika Serikat mereka akur dengan Cina (yang tampaknya telah mendapatkan kembali semangatnya) dan ke India, sambil membayar bea masuk atas Jepang dan di atas segalanyadaerah Euro.
Apakah ini inflasi riil?
“Biarlah generasi mendatang yang menilai.” Kita dapat memberikan jawaban yang secara retoris mengelak seperti yang diungkapkan Alessandro Manzoni. Tanggal Lima Mei mengenai kejayaan Napoleon. Sebuah pertanyaan yang juga diajukan oleh para jurnalis Lancet pada saat itu. gelombang inflasi tahun 2021-22dan bahwa sekarang seperti dulu pertanyaan-pertanyaan itu diajukan Bank sentralSiapa, seperti para jenderal, yang mengambil risiko melawan perang anti-inflasi baru dengan logika yang dipelajari dari perang sebelumnya. Ketakutan untuk membuat kesalahan lain dalam hal ini. meremehkan risiko inflasi seperti yang mereka lakukan terakhir kali dia membujuk mereka untuk Segera tegakkan postur tubuh Anda, setidaknya secara verbal. tentang kebijakan moneter. Kami mengingatkan diri kami sendiri dan para pembaca kami bahwa Inflasi adalah proses yang terus berlanjut dengan sendirinya. dari kenaikan harga secara umum pada semua harga, meskipun dengan kecepatan yang berbeda; jika tidak, kita berurusan dengan pergerakan harga relatif (beberapa hal harganya lebih mahal daripada yang lain).
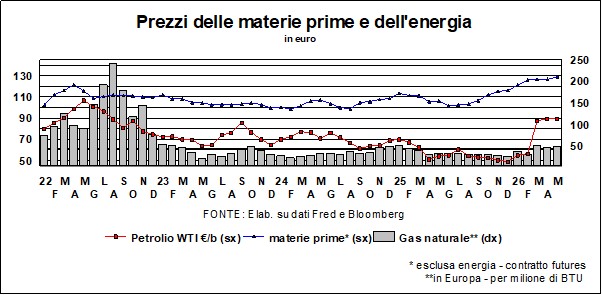
Faktanya ada kesamaan antara episode inflasi saat ini dan episode inflasi tiga atau empat tahun lalu. Namun, ada juga perbedaannya. Persamaannya terletak pada... guncangan pasokanPenutupan Selat Hormuz telah mendorong kenaikan biaya minyak, gas alam, dan turunannya, serta menyebabkan beberapa rute pelayaran harus dimodifikasi. memperpanjang waktu pengiriman serta biayanya. Sebaliknya, aplikasi menderita dua gelombang kejut berlawanan arah di dua sektor makro ekonomi, manufaktur dan tersier (seperti yang disebutkan di atas), ditambah sektor normal yaitu hilangnya daya beli, yang bersifat deflasi.
Perbedaannya lebih terlihat jelas.
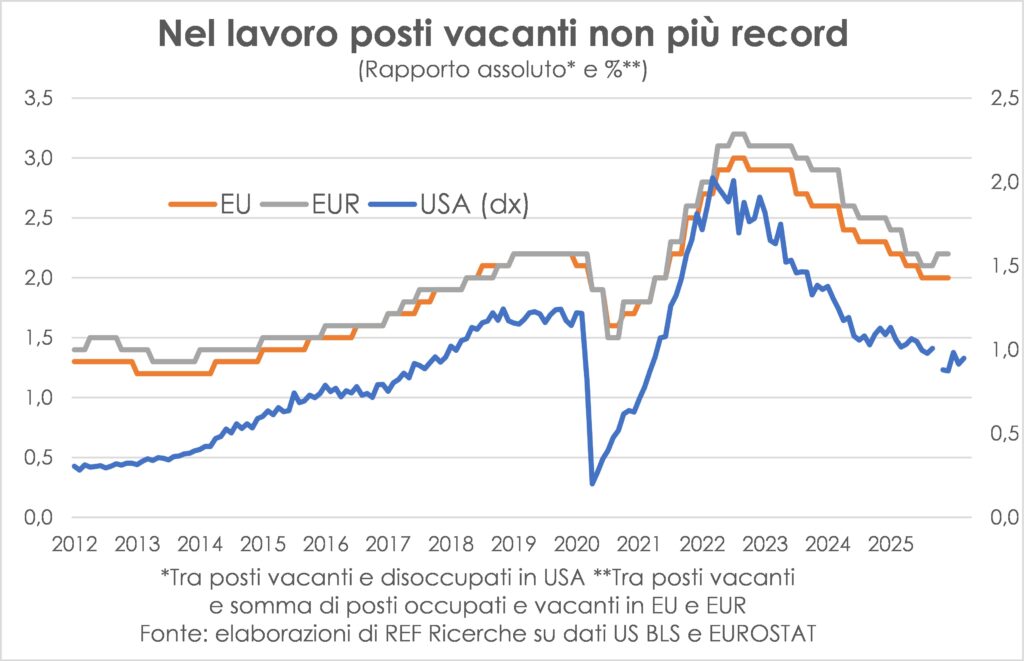
Namun, perbedaan tersebut tampak lebih besar saat ini. Pertama-tama, pada tahun 2021-22 kami sedang bersemangat penuh lonjakan permintaan Pasca pandemi, pertumbuhan ekonomi didukung oleh sektor besar. akumulasi tabungan selama lockdown dan dari kebijakan fiskal dan moneter yang sangat ekspansifNamun, saat ini, keluarga masih memiliki sedikit tabungan (lihat kasus AS di atas), tetapi mereka memiliki Mereka melampiaskan kemarahan mereka melalui perjalanan dan belanja, dan tampaknya cenderung tidak berlebihan. (penggunaan utang untuk konsumsi tetap rendah), kepercayaan diri mereka menurun tajam., yang pendapatan tenaga kerja tidak mampu mengimbangi harga, juga karena permintaan personel tidak lagi melebihi penawaran seperti pada fase pemulihan tersebut (tingkat kekosongan telah normal di kedua sisi Atlantik), sehingga biaya tenaga kerja sedang melambat. Di atas segalanya, Kebijakan moneter saat ini bersifat netral. atau agak ketat (kecuali di Jepang) dan yang berkaitan dengan anggaran Memang benar bahwa investasi dalam AI mendorong permintaan, tetapi paling-paling dorongan ini hanya mengimbangi dampak negatif dari daya beli yang lebih rendah akibat biaya energi yang lebih tinggi.
Kebenaran terletak pada durasinya.
Oleh karena itu, jarum pada timbangan saat ini adalah siap dan akan bergerak menuju inflasi atau menuju non-inflasi tergantung pada durasi penutupan Selat Seperti yang telah disebutkan sebelumnya. Negosiasi terus berlanjut, terlepas dari segalanya, dan jika Trump menyatakan bahwa pengambilan uranium yang diperkaya dari Iran adalah untuk alasan "hubungan masyarakat (=saya tidak perlu kehilangan muka?) daripada hal lain" dan bahwa situs-situs Iran dipantau "oleh sembilan kamera, 24 jam sehari", dia memberi sinyal bahwa poin ini bukanlah hambatan nyata untuk menyelesaikan kesepakatan. Pengatur waktu krisis energiNamun, situasinya semakin memburuk dan semakin mendekati pemicu.
Tarif naik
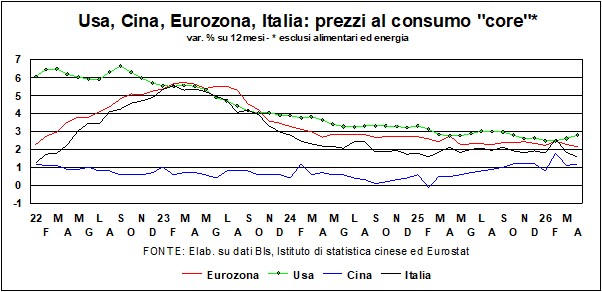
Tidak perlu banyak usaha untuk memahaminya. mengapa suku bunga naikLihat saja apa yang terjadi di sana.inflasi, terpukul oleh kenaikan harga energi (dan bukan hanya itu: bahan baku selain energi juga naik, sebagian karena masalah lokal, sebagian karena simpati). Memang benar bahwa harga konsumen inti (tidak termasuk energi dan makanan) tidak memberikan sinyal peringatan khusus, tetapi hanya masalah waktuJika ada 'bahan baku' yang selalu ada dalam konsumsi dan produksi barang dan jasa (ya, bahkan memotong rambut pun membutuhkan masukan energi, dan bukan hanya untuk otot dan neuron tukang cukur), itu adalah energi, dan tidak dapat dihindari bahwa biaya yang lebih tinggi tersebut akan merembes melalui matriks saling ketergantungan struktural. Kecuali ada pembukaan kembali Selat Hormuz dengan cepat Hal itu akan mendorong harga minyak kembali ke titik asalnya (agak mirip dengan pasukan Austro-Hungaria yang digambarkan dalam Buletin Kemenangan), dan bahkan lebih jauh lagi, mengingat Uni Emirat Arab kini telah memutuskan untuk meninggalkan OPEC untuk mengekstrak lebih banyak emas hitam (alasan tambahan untuk "pengkhianatan" ini sekarang sedang ditemukan: mereka meminta Arab Saudi dan negara-negara lain yang berbatasan dengan Teluk Persia untuk berkoordinasi secara militer dalam tanggapan mereka terhadap Iran, dan menerima jawaban "TIDAK" yang tegas). Tetapi bukankah suku bunga berpikir bahwa, begitu perang berakhir, semuanya akan kembali seperti semula?
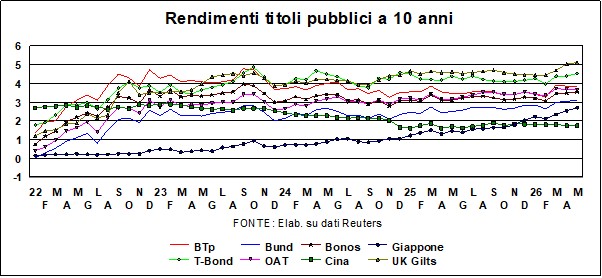
Mungkin mereka akan memikirkannya cepat atau lambat, tetapi untuk saat ini... Ekspektasi inflasi mereka berbicara dengan sendirinya.Memang, baik ekspektasi yang terungkap dari survei konsumen dan, terutama, ekspektasi yang terungkap dari pasar—lihat grafik ekspektasi yang dihitung sebagai selisih antara imbal hasil (10 dan 30 tahun) pada Obligasi Pemerintah dan imbal hasil pada sekuritas terkait inflasi serupa—menunjukkan peningkatan ekspektasi. Bahkan, lonjakan harga minyak telah disertai dengan kenaikan serupa pada harga pupuk dan transportasi. Baik suku bunga 10 tahun maupun 30 tahun Mereka sedang naik: di depan peleton ada... Britania Raya, di mana krisis politik telah memainkan perannya. Satu-satunya pengecualian adalah Cina, di mana inflasi rendah (tetapi menunjukkan tanda-tanda peningkatan) dan suku bunga juga rendah (tetapi ini adalah pasar di mana Bank Sentral menjalankan peran yang jauh lebih besar daripada suasi moral).
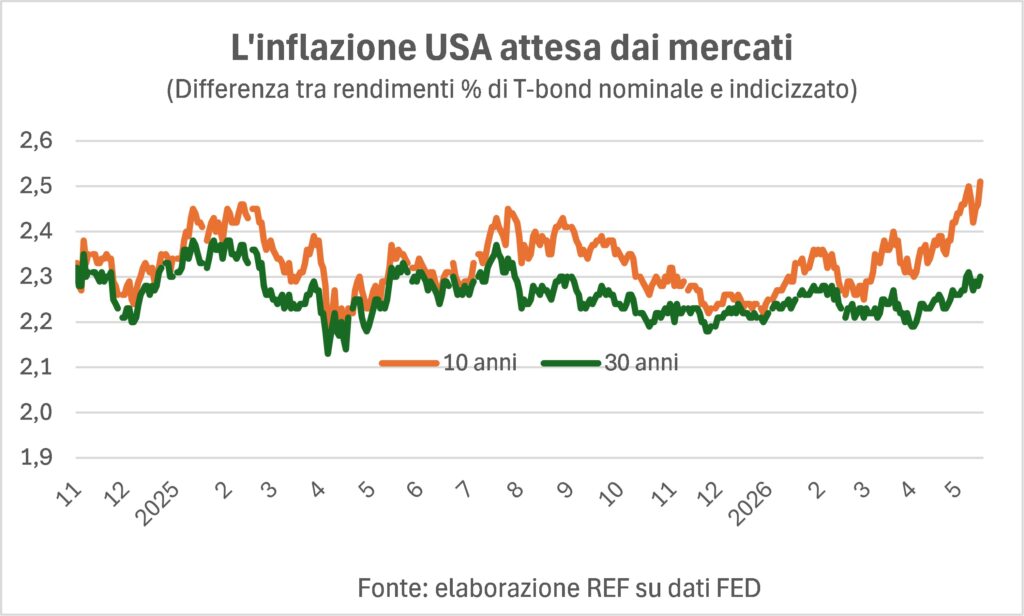
E BTPsImbal hasil telah meningkat mendekati 4%, suatu tingkat yang, jika berlanjut dalam waktu lama, akan menyebabkan hal-hal serius. masalah keuangan publik. Itu penyebaran, yang pada saat pecahnya perang di Iran, secara refleks melonjak, telah sedikit menurun, meskipun belum kembali ke tingkat rendah yang seharusnya seperti sebelum insiden tersebut.
Di Amerika Serikat, pada bulan Mei, bersamaan dengan mekarnya bunga mawar, Ketua Federal Reserve yang baru juga turut lahir. Kevin Warsh, dikonfirmasi oleh Senat setelah Departemen Kehakiman AS terpaksa menarik kembali pemakzulan yang penuh dendam terhadap Presiden Powell yang akan segera lengser, Dia tidak akan memiliki kehidupan yang mudah..
Belum lama ini, pasar terpecah dalam prediksi mereka tentang berapa banyak penurunan pada tingkat kunci akan berada di sana pada tahun 2026. Prediksi tersebut didasarkan pada keyakinan umum bahwa, jika Trump – seorang Presiden yang sangat menginginkan penurunan suku bunga lebih dari siapa pun – telah menunjuk Warsh, itu karena Warsh mendukung penurunan biaya uang. Prediksi tersebut sebenarnya tidak didasarkan pada kepastian yang mutlak: Warsh, dalam hal penghitungan suara, hanya memiliki salah satu dari dua belas suara FMOCNamun, kombinasi antara seorang Presiden yang bersedia melakukan (hampir) apa saja, dan seorang Ketua Fed baru yang mendengarkan Gedung Putih, tampaknya memiringkan keseimbangan ke arah pelonggaran moneter.
Segalanya telah berubah, dan sangat banyak. Sekarang, setelah batu nisan dijatuhkan atas penurunan suku bunga, orang jadi bertanya-tanya... Kapan kenaikan pertama akan tiba?Sedikit dari semuanya Bank sentral mereka memegang kendali atas pemicu lajuDalam dilema umum yang membuat para bankir sulit tidur di malam hari – menaikkan suku bunga merugikan pertumbuhan, tidak menaikkannya memberi kebebasan pada inflasi – keseimbangan risiko sedang menuju bahaya inflasi.
Dolar masih rapuh, yuan lebih kuat.
Mata uang AS hanya sedikit diuntungkan dari hal tersebut.pameran kekuatan militer oleh Amerika Serikat. Rudal dan pemboman (mahal) tidak memaksa Iran untuk menyerah, melainkan mengurangi persediaan amunisi Pentagon. Pemenang Hadiah Nobel Paul Krugman Dia membuat perbandingan lucu dengan apa yang terjadi di film "Star Wars" pertama, di mana "Death Star" – sebuah pesawat ruang angkasa raksasa yang mampu menghancurkan seluruh planet – dihancurkan oleh pesawat ruang angkasa pemberontak yang kecil dan lincah, yang telah mengidentifikasi titik lemah musuh.
Il dolar Seharusnya negara itu juga mendapat keuntungan dari kenaikan harga minyak, setidaknya karena dua alasan: pertama, karena negara itu adalah... mata uang penagihan minyak mentah; kedua, karena Amerika Serikat adalah pemasok minyak pilihan terakhirKeran pada sumur-sumur pengeboran hidrolik telah dibuka, AS mengekspor minyak dalam jumlah yang belum pernah terjadi sebelumnya, mengukuhkan posisinya sebagai produsen terkemuka dunia.
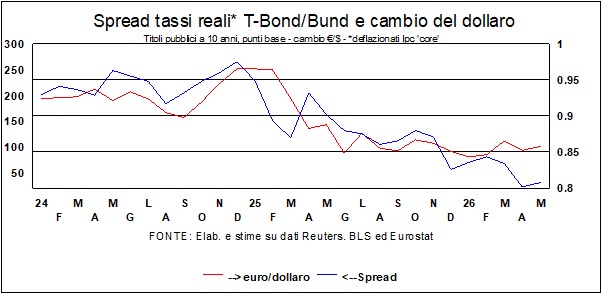
Jika mata uang Amerika hanya sedikit diuntungkan, itu karena ada keraguan yang beralasan tentang masa depan perekonomian: Tren defisit dan utang publik tidak berkelanjutan., dan Amerika sekarang menghabiskan lebih banyak uang untuk pembayaran utang daripada untuk pertahanan (dan, kebetulan, bobot kepentingan (pada PDB bahkan lebih tinggi daripada di Italia).
Sebaliknya, nilai tukar hanya bergerak sedikit lebih dari yang dapat dijelaskan oleh alasan ekonomi-keuangan yang lebih tradisional. Grafik menunjukkan bagaimana kekuatan penjelasan dari nilai tukar euro/dolar tetap bertahan. diferensial tingkat riil jangka panjangKetika selisih antara suku bunga obligasi pemerintah AS (T-Bond) riil dan suku bunga obligasi pemerintah Jerman (Bund) menyempit, dolar menjadi kurang menarik.
Lo yuanDolar AS, seperti Presiden Xi Jinping, semakin tampak sebagai "mata uang dewasa" di ruang valuta asing. Nilai tukarnya stabil dan cenderung menguat, sebagaimana mestinya, mengingat kekuatan ekspor Tiongkok. Tarif hanya sedikit memengaruhi arus barang ke seluruh dunia, yang terutama didorong oleh komponen terkait AI.
La krisis minyak juga telah menghasilkan, di dunia, krisis mata uang, dalam artian bahwa hal itu telah mendorong kenaikan mata uang negara-negara penghasil minyak – dari Brasil hingga Nigeria – dan menyebabkan krisis pada mata uang negara-negara yang harus mengimpor banyak minyak – dari Indonesia hingga Mesir, dari Filipina hingga Thailand…–.
Di banyak negara, pertanyaannya adalah apakah perlu meredam kenaikan harga energi bagi konsumen (yang membebani anggaran negara dan akibatnya juga nilai tukar mata uang masing-masing negara), dan jawabannya beragam. Pertama-tama,India Sebelumnya, pemerintah telah menurunkan pajak atas harga-harga tersebut, tetapi sekarang malah memutuskan untuk menaikkannya guna mengurangi konsumsi. BahkanIndonesia Ada masalah: sebuah undang-undang, mirip dengan "rem utang" Jerman yang sekarang sudah tidak berlaku, menetapkan bahwa defisit tidak boleh melebihi 3% dari PDB (Maastricht pasti telah menjadi pelajaran). Dan tahun ini, defisit berisiko melebihi batas tersebut, juga karena Indonesia menghabiskan 2,7% dari PDB untuk subsidi bahan bakar fosil, terutama untuk diskon bensin dan solar.
Pasar saham yang tangguh
La berharap Dia bukan hanya dewi terakhir, tetapi dia juga membentangkan sayap hijaunya di atas masa kini. catatan sejarah Spekulasi pasar saham telah merajalela sejak AI mengambil alih produksi dan konsumsi (lihat di atas). Untuk saat ini, cukuplah dikatakan bahwa pasar saham melihat sisi positifnya (atau lebih tepatnya, tiga perempatnya) dan mengharapkan keuntungan yang akan segera datang. Dibandingkan dengan revolusi industri lainnya, revolusi AI ini membawa perbedaan besar: klaim terkenal "kali ini berbeda" memiliki pembenaran. Misalnya, manfaat elektrifikasi telah terungkap dari waktu ke waktu, sementara AI membutuhkan investasi besar sebelum manfaatnya muncul.Dan pasar saham memanfaatkan baik harapan akan manfaat tersebut maupun dorongan terhadap PDB yang berasal dari investasi saat ini.
Bagaimanapun, anomali yang telah disebutkan tetap berlanjut: di pusat revolusi AI – Amerika Serikat – Pasar saham tumbuh lebih lambat dibandingkan di negara-negara lain di dunia.Grafik tersebut menonjol.ItaliaDi mana MIB sempat melampaui angka 50. Kaum muda meninggalkan Italia, tetapi modal mengalir deras ke Piazza Affari.
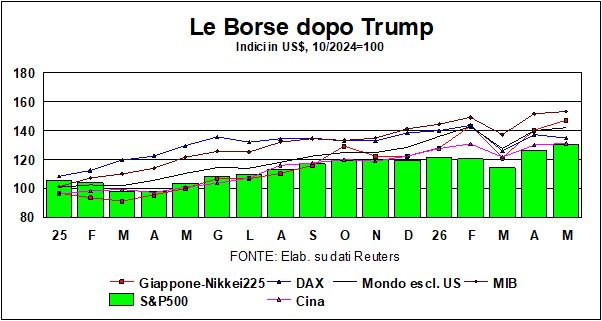
Kami lebih memilih agar muda tetap ada dan bahwa mib Suasananya kurang meriah. Namun, keinginan dalam hal ini adalah mimpi yang sulit diwujudkan kecuali budaya kerja Italia berubah (yang juga akan bermanfaat bagi keuntungan dan pertumbuhan negara, tetapi itu adalah cerita lama).