

Mantan Menteri Keuangan AS Lawrence musim panas – seorang ekonom terkemuka dan keponakan dari dua peraih Nobel di bidang ekonomi – mendefinisikan kebijakan ekonomi Biden sebagai "yang paling tidak bertanggung jawab dalam beberapa dekade". Itu tidak mempertanyakan - seperti yang dilakukan oleh anti-Keynesian - kebaikan per se dari kebijakan super-Keynesian: itu hanya mengatakan bahwa stimulusnya terlalu besar dan akan mengarah pada overheating ekonomi, dengan inflasi dan tingkat pertumbuhan yang tidak berkelanjutan. Itu akan berulang, diperbesar, itu tantrum dari 2013.
Hadiah Nobel Paul Krugman, sebaliknya, tidak khawatir, sama seperti dia tidak khawatir Janet Yellen, mantan Ketua FED, yang – sebagai Menteri Keuangan – membela rencana pengeluaran Ketuanya yang kuat. Taruhannya tinggi, karena a suku bunga yang melonjak akan berakibat fatal untuk dunia yang sangat berutang (di mana Italia tidak lagi merasa sendirian!…). Dari bentrokan besar antara para pemikir besar ekonomi ini, apa yang bisa disimpulkan?
Dapat disimpulkan bahwa krisis anomali ini telah mengganggu penawaran dan permintaan, tetapi juga cara membaca keduanya dan menafsirkan peran kebijakan ekonomi. Jacob Marschak, dalam sebuah artikel tahun 1945, mengulas penjelasan tentang siklus bisnis, menarik kesejajaran antara ilmu ekonomi dan ilmu lainnya. Seismologi, misalnya, berkembang karena instrumen yang lebih baik, teori yang lebih halus, dan gempa bumi yang lebih sering. Namun, dalam kasus ilmu ekonomi, Marschak menyimpulkan, gempa bumi telah melakukan segalanya dalam memajukan teori dan praktik…
'Gempa bumi' dari Penguncian hebat (hak cipta Dana Moneter) tidak dapat gagal untuk mempengaruhi juga mekanisme yang mendikte tanggapan ekonomi terhadap rangsangan. Jawaban yang membawa ke dalam permainan tidak hanya faktor ekonomi dan keuangan, Tapi juga psikologis dan politis. Oleh karena itu, ada ruang bagi orang-orang yang kompeten dan berakal sehat untuk memiliki penilaian yang berbeda tentang prospek ekonomi yang sedang dilalui mandi air dingin dari krisis ke 'mandi air panas' stimulus fiskal dan moneter yang kuat.
Jawaban terbaik, saat ini, adalah menunggu dan memantau, siap menyesuaikan tergantung pada data. Data mana, untuk saat ini, mereka tidak membawa air ke tesis Summers. Ya, inflasi naik, didorong oleh bahan mentah, tetapi tingkatnya sebenarnya turun – di AS dan di Eropa, termasuk Italia. Dua bulan lalu, sebelum kecemasan tentang inflasi yang akan segera terjadi menginfeksi banyak orang, tingkat yang paling penting – imbal hasil Obligasi T Amerika 10 tahun – telah menyentuh jika tidak melebihi 1,70%. Dalam beberapa hari terakhir bahkan turun di bawah 1,50.
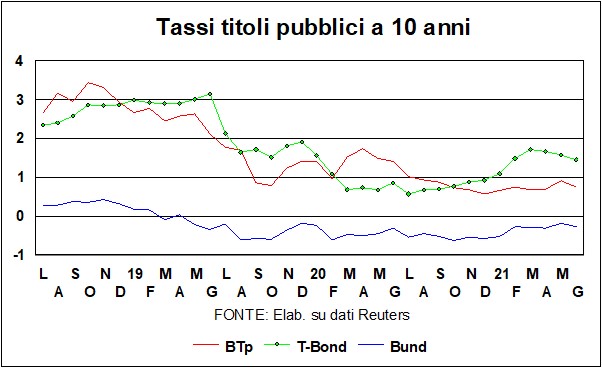
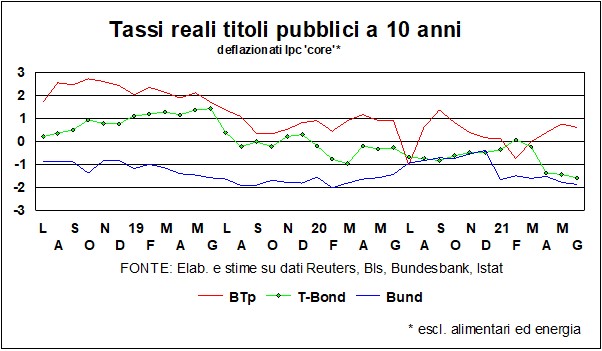
Ekonomi yang sedang booming – seperti AS, yang sudah akan melampaui tingkat pra-pandemi tahun ini dan diperkirakan akan tumbuh sebesar 6,4% – akan mendorong tarif panjang ke atas, begitu pula ekspektasi inflasi yang lebih tinggi dan kebutuhan untuk membiayai defisit publik yang besar. Mengapa faktor-faktor ini diabaikan oleh pasar? Adapuninflasi, jawabannya tampaknya investor tidak percaya bahwa momentum harga menghadirkan bahaya. Adapun tekanan pertanyaannya, apakah benar rangsangan di dalam pipa saluran mereka kuat, itu juga benar ada sumber daya yang tidak terpakai dalam perekonomian: singkatnya, masih ada a kesenjangan output untuk digunakan sebelum ekonomi masuk ke zona overheating.
Mengenai defisit publik dan saat ini, ada Fed dan kesediaan investor besar untuk mempertahankan obligasi pemerintah AS dalam portofolio mereka. Sementara itu, inflasi di Amerika berdampak pada tingkat riil lebih rendah. Summers akan berkata: bahkan lebih banyak bahan bakar di mesin ekonomi…
In Eropa, tarif turun, meskipun sedikit. Bahkan di Benua Lama prospek ekonomi meningkat pesat, tetapi di sini juga banyak kapasitas yang tidak terpakai, dan pemanasan bahkan lebih jauh daripada di Amerika. aku'inflasi, maka meskipun terlihat jelas pada harga produsen, hal itu hanya memberikan tanda-tanda kenaikan indeks harga konsumen secara keseluruhan. Indeks inti (yang tidak termasuk energi dan makanan) tetap di bawah 1%, baik di Italia maupun di zona euro. Itu penyebaran tetes sedikit, hasil dari btp jauh di bawah 1%, dan tingkat nyata (dihitung pada index inti), tepat di atas nol.
I elang biasa di Dewan ECB (seorang Austria, Belanda, dan Jerman: kedengarannya seperti awal dari lelucon cabul…) mereka mengulangi bagian komedi: kami membuat wajah galak. Sehari setelah pertemuan yang menyetujui pembelian obligasi publik yang melimpah untuk mempertahankan suku bunga rendah, mereka menetapkan bahwa kebijakan perlu ditinjau ulang jika inflasi naik di atas 3% di semua negara kawasan Euro. Jika kita berpikir bahwa sampai saat ini adalah bid'ah untuk memikirkan tren harga konsumen yang lebih tinggi dari 2% dan itu Bundesbank sendiri mencantumkan alasan mengapa percepatan harga bersifat sementara, maka terlintas dalam pikiran bahwa mereka juga tertawa terbahak-bahak, sementara mereka berpose tangguh dan murni.
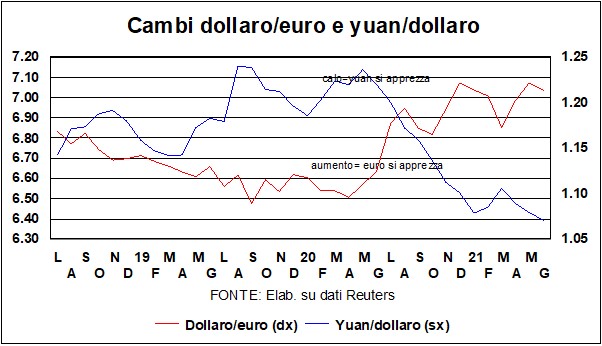
Perubahan dari dolar terhadap euro (dan jangan lupa bahwa, seperti semua valuta asing, ditentukan oleh pergerakan modal yang menyumbang lebih dari 90% penawaran dan permintaan mata uang) tidak jauh berbeda dari bulan lalu. Sekali lagi, orang akan mengharapkannya tekanan ke atas, mengingat diferensial pertumbuhan mendukung ekonomi AS dan kebutuhan untuk menarik modal untuk membiayai a defisit publik yang tahun ini akan menyentuh Amerika, menurut OECD, 15,9% dari PDB.
Tapi perbedaan lain – yaitu tingkat jangka panjang yang nyata, yang secara tradisional merupakan penentu penting nilai tukar – telah berayun terhadap dolar. Pasar menyaksikan ini dengan terpesona percobaan kebijakan ekonomi, yang melihat ekonomi, yang sudah meregangkan ototnya sendiri, menerima stimulus fiskal besar-besaran, dengan a Fed yang menonton dengan harapan baik dan yang telah menyatakan niatnya untuk menjaga keran kebijakan moneter tetap terbuka lebar, dengan tarif rendah dan QE selalu murah hati. Dan ini adalah faktor lain yang mengkompensasi perbedaan pertumbuhan.
Di mana sesuatu telah bergerak secara signifikan dalam nilai tukar mata uang Cina. Terhadap dolar, itu yuan menguat ke level tertinggi dalam lebih dari tiga tahun. Di sini juga, kita bisa membahas perbedaan pertumbuhan dan perbedaan suku bunga, tetapi dalam kasus Cina, nilai tukar juga merupakan bagian dari permainan geopolitik. Serangan Amerika terhadap Beijing memiliki banyak front, dan mata uang seseorang tidak perlu menjadi bagian dari permainan: lebih baik memberi AS tulang daya saing dolar yang lebih baik, tanpa menyeret yuan ke dalam ring konfrontasi.
I pasar saham, kami katakan terakhir kali, «tetap aktif stabil bagus. Dan mereka benar». Dan tidak ada yang perlu diulangi, dengan risiko tampak berulang-ulang. Dengan pemulihan siapa risiko – di Italia, di Eropa, di Amerika dan di dunia – mereka semua ke atas, dengan mengakomodir kebijakan ekonomi e vaksinasi berjalan – cepat atau lambat, tetapi selalu dengan langkah yang tak terhindarkan – sulit untuk melihat apa yang salah untuk mengubah suasana Bursa Efek (selain, tentu saja, sementara koreksi). Tentu saja, jika Summers benar, mungkin ada lonjakan suku bunga yang akan menyebabkan pergolakan keuangan yang dapat meluas menjadi krisis nyata. Tapi, secara keseluruhan, kami tidak mempercayainya (penilaian berbobot, ini, itu tidak itu bagaimanapun a 'saran belanja').
ada alternatif untuk investasi saham? Tentu, ada kas, tetapi, meskipun opsi ini memungkinkan untuk investor individu, opsi ini dikecualikan untuk investor institusional, yang harus mempertahankan persentase tertentu, dapat dimodifikasi, tetapi tidak sampai nol, antara saham, obligasi, uang tunai, dan berbagai alternatif. Dan ada obligasi korporasi, tetapi tidak banyak yang menawarkan pengembalian yang menarik.
Di antara alternatif ada juga Bitcoin . Beberapa dana besar, beberapa waktu lalu, memproklamasikan Bitcoin a kelas aset, seperti tradisional lainnya. Itu Lancet belum disimpan di Bitcoin di masa lalu: kami menulis bahwa itu untuk pecinta olahraga ekstrim dan/atau roller coaster; kami selalu menulis bahwa ini adalah solusi untuk mencari masalah. Dan pada bulan lalu, sebagian besar fakta membuktikan bahwa kami benar: dia jatuh dari ketinggian mencapai 40%. Tetapi ada orang yang tidak menyerah: presiden populis muda El Salvador, Nayib Bukele, menyatakan bahwa Bitcoin akan memperoleh status legal tender di negaranya. Dan, dia menambahkan, jika 1% dari Bitcoin dunia diinvestasikan di negaranya, PDB El Salvador akan meningkat sebesar 25% (!??). Selamat.




