

Setelah mencapai puncak tahun lalu, banyak bahan baku mereka mendaftar sekarang jatuh harga, mengonfigurasi skenario yang hampir "kontra-kejutan" dibandingkan dengan dua tahun terakhir. Dia menulisnya Pencarian Referensi dalam publikasi terbaru, dan menjelaskan bahwa pengurangan ini didukung terutama oleh perbaikan kondisi pasar energi Eropa, tetapi juga oleh kelemahan relatif industri di seluruh dunia, terutama oleh pemulihan aktivitas industri di negara-negara Asia, setelah pembukaan kembali dalam ekonomi China, kurang intens dari yang diharapkan.
Ini adalah perubahan yang sangat cepat, yang memodifikasi ketentuan perdagangan antar negara, untuk keuntungan importir bahan baku, dan di antara sektor produktif, dengan pengurangan biaya produksi di sektor manufaktur dengan kandungan bahan baku yang lebih tinggi.
La redistribusi pendapatan dari negara produsen ke negara pengimpor komoditas juga berdampak pada pergeseran permintaan, dengan konsekuensi positif pada pertumbuhan negara tersebut. Selain itu, perlambatan harga bahan baku dapat mendukung meredanya ketegangan harga, dan oleh karena itu memungkinkan bank sentral menghentikan serangkaian kenaikan yang diterapkan dalam beberapa bulan terakhir untuk memitigasi tekanan inflasi. Secara umum, menurut para peneliti Referensi, efek positif, yang pada awalnya seharusnya terutama menyangkut sisi penawaran, juga dapat secara bertahap meluas ke sisi permintaan.
Tapi itu akan menjadi tren tidak pasti: risiko yang terkait dengan evolusi skenario sebenarnya tetap ada Ukraine, dan kemungkinan gelombang baru pandemi. Selanjutnya, selama beberapa tahun jalan yang baru saja dimulai dari transisi energi itu akan menyebabkan ketidakstabilan baik dalam pasokan dan permintaan energi, mengingat perubahan dalam campuran sumber dan inovasi teknologi yang terkait. Hal ini dapat menyebabkan momen ketidakseimbangan dan ketidakstabilan harga di pasar energi, yang juga berdampak pada komoditas non-energi.
Permintaan komoditas masih lemah
La pemulihan ekonomi China, menyusul pengabaian strategi "nol-Covid", menjadi kurang dinamis dari yang diharapkan. Tetapi seperti yang terjadi di ekonomi Barat, pembukaan kembali di China diaktifkan kembali di atas semua sektor jasa. Secara khusus, Beijing telah mencatat pemulihan dalam ekspor, tetapi tidak dalam impor. Selain itu, permintaan barang dari negara maju melambat mengikuti melemahnya impor AS. Tanda-tanda umum dari penurunan pasokan kredit – terutama di Amerika Serikat, tetapi juga di negara lain – menunjukkan fase yang relatif lemah untuk berbagai sektor yang menggunakan bahan mentah, terutama konstruksi, dan produsen barang-barang konsumen yang tahan lama.
Harga komoditas jatuh
Sejalan dengan dinamika akhir tahun 2022, harga komoditas melanjutkan fase penurunannya dari tingkat anomali yang tercatat pada paruh pertama tahun 2022. Pertama-tama, gambaran telah membaik di sisi bahan baku energi. Di pasar minyak, jumlah yang diambil mendekati tingkat pra-Covid pada bulan-bulan pertama tahun 2023, menstabilkan stok minyak. minyak setelah lama berkontraksi. Aspek paling signifikan dari tren pasar energi adalah kontraksi harga energi gas di pasar Eropa. Eropa, yang telah membayar mahal atas konsekuensi ekonomi dari perang di Ukraina, kini mencatatkan pengurangan yang cepat dalam biaya komoditas energi.
I logam, setelah reli awal yang dipicu oleh pembukaan kembali di China, mulai turun lagi, dengan demikian menegaskan kelemahan relatif dari permintaan akhir dari industri.
Pada sisi dari bahan baku pertanian, kutipan berada pada level rendah selama beberapa waktu. Yang terpenting, harga kayu telah jatuh, yang membebani biaya sektor konstruksi dan telah mencapai tingkat yang sangat tinggi selama periode pandemi. Tekstil, wol, dan kapas juga turun.
Terakhir, poin penting dalam fase ini adalah tentang komoditas pangan, juga mengingat masih tingginya dinamika inflasi pangan, terutama di negara-negara Eropa. Komoditas pangan dikondisikan oleh tren harga komoditas energi, terutama gas. Perlambatan harga energi mendukung penurunan progresif harga, terutama di sektor sereal, yang telah mencapai titik tertinggi setelah invasi Ukraina. Meski masih di level tinggi, harga jagung dan gandum juga mulai turun, sedangkan harga beras mencatat fase pertumbuhan selama beberapa minggu terakhir. Kecenderungan yang sama ditemukan dalam kasus kedelai. Di sisi lain, harga daging dan minuman masih relatif tinggi.
Akhirnya, diskusi terpisah berlaku untuk i logam mulia. Harga emas sebenarnya diuntungkan dalam beberapa bulan terakhir dari ketidakpastian ekonomi dan tingkat inflasi yang tinggi. Di antara pembeli terpenting dalam fase baru-baru ini adalah bank sentral negara-negara berkembang, yang malah mengurangi akumulasi cadangan dalam dolar, juga dengan tujuan membatasi depresiasi mata uang masing-masing.
Salah satu aspek yang perlu diingat juga adalah intensitas penurunan harga komoditas yang lebih besar untuk kawasan euro. Dalam kasus kawasan euro, ini berarti bahwa siklus harga komoditas semakin diperkuat oleh tren nilai tukar, dengan dorongan ke atas yang lebih besar tahun lalu, dan kontraksi yang lebih nyata tahun ini, sejak dolar itu mulai kehilangan posisi.
Eropa telah mengatasi krisis gas
Pasar energi Eropa telah melewati musim dingin dengan sangat baik dibandingkan dengan apa yang diharapkan pada periode musim gugur. Mengatasi krisis energi bergantung pada sejumlah faktor: penggantian impor gas dari Rusia dengan gas dari negara lain (terutama LNG dari AS) dan pengurangan konsumsi gas oleh rumah tangga dan bisnis juga berkat mitos yang relatif.
Hasilnya adalah negara-negara UE telah mengatasi periode musim dingin dengan tingkat tinggi stok gas.
Kembalinya inflasi ke produksi telah dimulai
Meredanya ketegangan di fase hulu proses produksi mulai terlihat dampaknya harga produsen industri dan pada harapan perusahaan manufaktur. Perlambatan lebih terlihat di sektor-sektor dengan kandungan bahan baku yang lebih tinggi, terutama produsen perantara, dan lebih bertahap di fase hilir, yang paling dekat dengan konsumen akhir. Sektor terpenting adalah industri makanan yang masih memiliki tingkat inflasi yang sangat tinggi. Proses produksi dalam industri makanan juga dalam beberapa kasus mengikuti musim dari produk pertanian yang diproses; ini berarti bahwa harga yang lebih rendah, misalnya energi atau kemasan, mempengaruhi biaya proses yang akan dilakukan selama tahun tersebut dan hanya selanjutnya akan menyebabkan perubahan daftar harga. Oleh karena itu, dampak penurunan harga bahan baku akan sampai ke konsumen akhir dengan penundaan lebih lanjut.
Sektor-sektor penghasil barang-barang konsumsi lainnya justru mencatat percepatan harga yang tidak terlalu mencolok dibandingkan sektor makanan, dan di sisi lain tampaknya bahkan belum memulai fase perlambatan, misalnya untuk produk industri pakaian atau dari farmasi. Perlambatan harga malah sudah mencirikan produk industri furnitur.
Deflasi biaya dan inflasi laba
Salah satu tema yang menjadi ciri perdebatan dalam beberapa bulan terakhir adalah kemungkinan bahwa penurunan harga bahan baku tidak sesuai dengan tren yang sama pada inflasi harga konsumen. Secara khusus, peningkatan kontribusi terhadap inflasi yang bersumber dari pertumbuhan pendapatan, tenaga kerja dan laba dalam negeri yang mungkin terjadi pada bulan-bulan mendatang dapat menggantikan kenaikan input impor sehingga inflasi tetap bertahan pada nilai yang relatif tinggi. Sejauh ini, fokusnya terutama pada dinamika upah. Bagaimanapun, pertumbuhan biaya tenaga kerja untuk saat ini tetap pada kecepatan sedang secara keseluruhan di sebagian besar ekonomi zona euro, sejauh upah telah sangat berkurang secara riil.
Data menyoroti bagaimana fenomenainflasi laba sama sekali tidak seragam, baik antar sektor maupun antar negara.
Dari perspektif negara, terdapat ketidakselarasan yang jelas dalam dinamika keuntungan unit di Jerman. Pada 2022 mereka juga meningkat pesat di Spanyol, di mana, bagaimanapun, mereka mengalami kontrak pada 2019 dan 2020.
Mengenai sektor, secara umum, peningkatan margin dicirikan di atas semua sektorindustri pertambangan dan l 'pertanian, mencerminkan kenaikan harga internasional; keuntungan di sektor energi telah meningkat secara signifikan (di Prancis, Spanyol dan Italia, tetapi tidak di Jerman), di mana mekanisme penetapan harga pasar berdasarkan biaya produsen marjinal jelas diperhitungkan, di hadapan berbagai produsen dengan biaya yang jelas. inferior. Sebaliknya, jika kita memusatkan perhatian pada sektor itu saja manufaktur, yang dicirikan oleh bobot bahan baku yang lebih besar dalam biaya produksi, dan lebih rentan terhadap tekanan persaingan internasional, peningkatan margin yang signifikan diamati dalam kasus Jerman dan Spanyol, tetapi tidak di Italia dan Prancis.
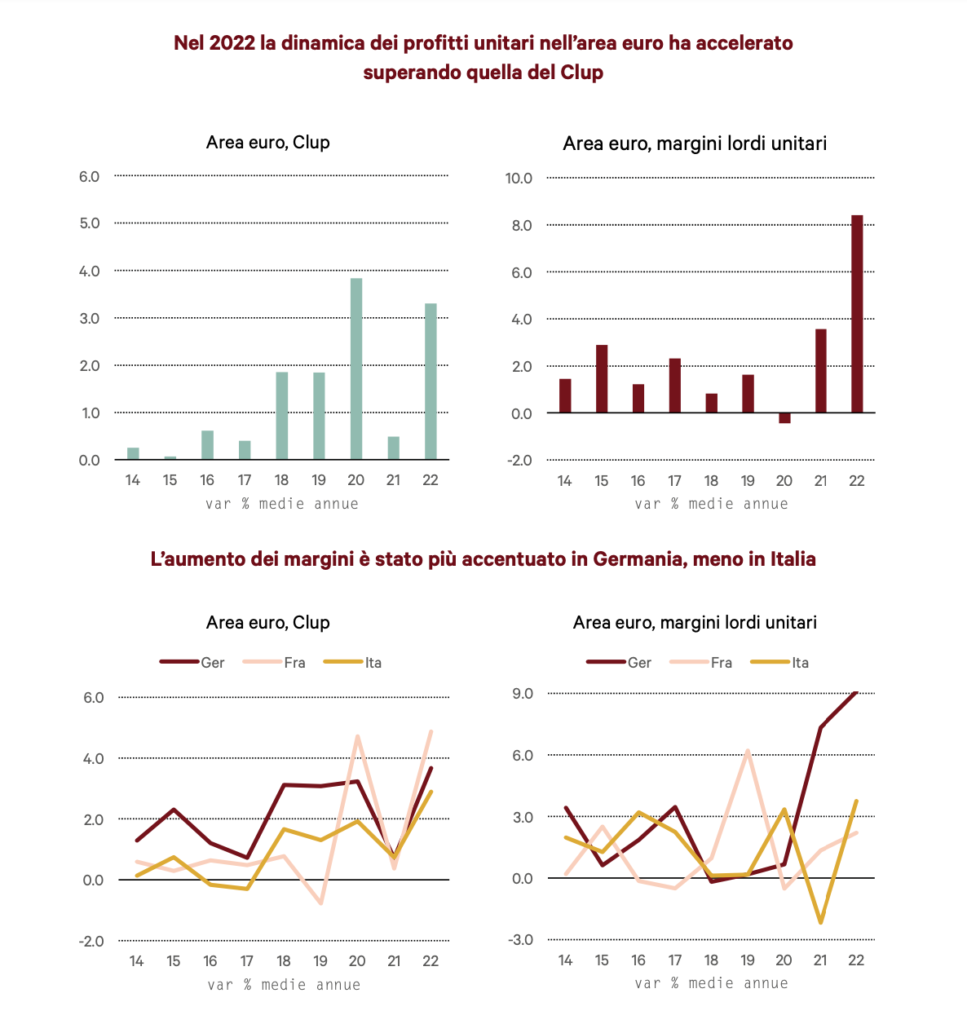
Perbandingan antar negara juga dapat diperluas ke perbedaan dalam hal dinamika biaya tenaga kerja unit. Juga dalam hal ini, perbedaan antar negara muncul, dengan Italia sekali lagi mengenakan seragam hitam. Data menunjukkan bahwa negara kita dicirikan oleh percepatan pendapatan unit yang lebih lambat sebagai respons terhadap inflasi impor yang lebih tinggi, dibandingkan dengan mitra utama Eropa kita. Di sisi lain, Italia juga merupakan negara yang mencatat dampak terbesar dari ketentuan perdagangan terhadap harga, lebih bergantung pada biaya komoditas impor, khususnya akibat ketergantungan kita yang lebih besar pada gas. Kerugian yang lebih luas dari nilai tukar perdagangan ekonomi Italia oleh karena itu akan memerlukan biaya untuk bisnis dan rumah tangga yang tercermin dalam dinamika yang lebih rendah dari keuntungan satuan dan del Clup diamati tahun lalu.



