

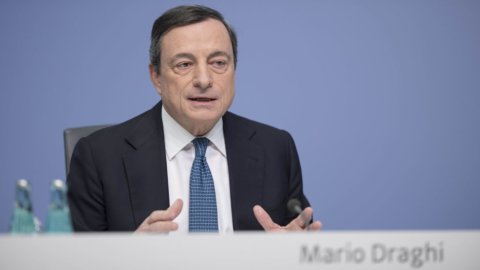
La Bank Sentral Eropa menegaskan kembali niatnya untuk melanjutkan kebijakan yang mengakomodasi dan meluncurkan pesan yang tidak terlalu menggembirakan tentang kondisi kesehatan ekonomi kawasan euro. Inilah yang muncul dari buletin bulanan yang biasa dikeluarkan oleh lembaga Frankfurt: "Melihat ke depan, sangat penting untuk mempertahankan tingkat akomodasi moneter yang sesuai untuk waktu yang diperlukan untuk mempertahankan kekuatan pemulihan ekonomi di kawasan euro dan untuk mempercepat pengembalian inflasi pada tingkat di bawah tetapi mendekati 2 persen”, tertulis dalam catatan tersebut.
ECB menambahkan, seperti yang telah dilakukan selama berbulan-bulan, bahwa "jika perlu untuk mencapai tujuannya, itu akan bertindak menggunakan semua alat yang tersedia dalam ruang lingkup mandatnya”. Alasan: dalam konteks saat ini "penting untuk memastikan bahwa kondisi inflasi yang sangat rendah tidak berakar pada efek putaran kedua pada proses pembentukan upah dan harga". Oleh karena itu, mereka memperkuat kecenderungan untuk memperpanjang fase suku bunga di sekitar level nol.
Menurut analisis Frankfurt, pemulihan ekonomi di kawasan euro tetap berlanjut didorong oleh permintaan domestik, sementara itu permintaan luar negeri masih lemah. Risiko prospek pertumbuhan kawasan euro tetap berorientasi ke bawah: diagnosis situasi ekonomi ECB sama dengan yang baru saja ditetapkan oleh Komisi Eropa dalam prakiraan ekonomi makro musim semi. Di sana krisis di belakang kita, tapi dampaknya terus terasa, diperparah dengan kinerja perekonomian dunia yang juga menimbulkan kekhawatiran yang cukup besar terhadap stabilitas pasar keuangan. Ini adalah gambaran yang muncul dari Buletin Ekonomi Mei yang baru.
ECB juga menunjukkan bahwa "permintaan domestik terus didukung oleh langkah-langkah kebijakan moneter karena dampaknya yang menguntungkan pada kondisi keuangan, bersama dengan peningkatan profitabilitas perusahaanmendorong investasi”. Di sisi lain, terdapat bukti bahwa peningkatan lapangan kerja akibat reformasi struktural yang dilaksanakan sebelumnya dan harga minyak yang relatif masih rendah akan terus mendukung pendapatan rumah tangga riil yang dapat dibelanjakan dan konsumsi pribadi. Selain itu, fakta bahwa sikap fiskal di kawasan euro sedikit ekspansif juga berperan
Analisis Buletin bertujuan untuk memperkuat keyakinan bahwa ekspansi moneter paksa yang banyak dikritik di Jerman membuat perekonomian menjadi baik. Baru-baru ini Mario Draghi dia ingat bahwa alternatifnya adalah ekonomi yang "terjebak" dalam resesi. Menyusul langkah-langkah kebijakan moneter pada awal Maret, para ekonom ECB menulis, kondisi keuangan umum di kawasan euro "membaik". Transmisi stimulus moneter ke dunia usaha dan rumah tangga, terutama melalui perbankan, "semakin kuat". Pertumbuhan uang tetap kuat, sementara tingkat pertumbuhan pinjaman terus meningkat secara bertahap. Suku bunga rendah, operasi refinancing jangka panjang yang ditargetkan dan program pembelian aset yang diperluas mendukung peningkatan dinamika uang dan kredit.
ECB menunjukkan bahwa pertumbuhan kredit perbankan terus berlanjut dan bahwa permintaan untuk semua kategori telah meningkat. Kekuatan pendorong di balik pelonggaran standar pinjaman korporasi adalah persaingan. Tampaknya bank telah menggunakan likuiditas yang berasal dari program pembelian aset yang diperluas "terutama untuk memberikan kredit" tetapi melaporkan "efek negatif pada profitabilitas dan bahwa nilai negatif suku bunga pada fasilitas simpanan memiliki dampak positif pada volume pinjaman. , tetapi membebani margin bunga dan margin pinjaman bank”.
Pada bulan Juni, seperti yang sudah diumumkan, akan ada yang pertama dari seri baru operasi refinancing yang ditargetkan jangka panjang (OMRLT II) dan pembelian akan dimulai di bawah program yang mencakup aset sektor korporasi. OMRLT II akan berlangsung dalam empat tahap setiap tiga bulan dari Juni 2016 hingga Maret 2017. Pihak lawan akan dapat memperoleh pembiayaan hingga jumlah total yang sama dengan 30% dari proporsi tertentu dari portofolio pinjaman yang memenuhi syarat yang beredar pada tanggal 31 Januari 2016, dikurangi jumlah yang telah dipinjam dalam dua operasi OMRLT pertama yang dilakukan pada tahun 2014 dan belum dilunasi pada saat pelunasan operasi pinjaman baru.




