Apa ciri khasnyaperekonomian pasca perang? Mungkin inilah yang menggambarkan jalur – yang tidak paralel – antara ekonomi keuangan dan ekonomi riil, antara kertas dan lembaran logam. Grafik mengacu pada seluruh dunia: simbol kartunya adalah hutang total – usaha non-keuangan, keluarga, Negara… – dan sebagai simbol lembaran logam tersebut PDB nominal, yang mengukur nilai barang dan jasa akhir yang diproduksi dalam satu tahun.
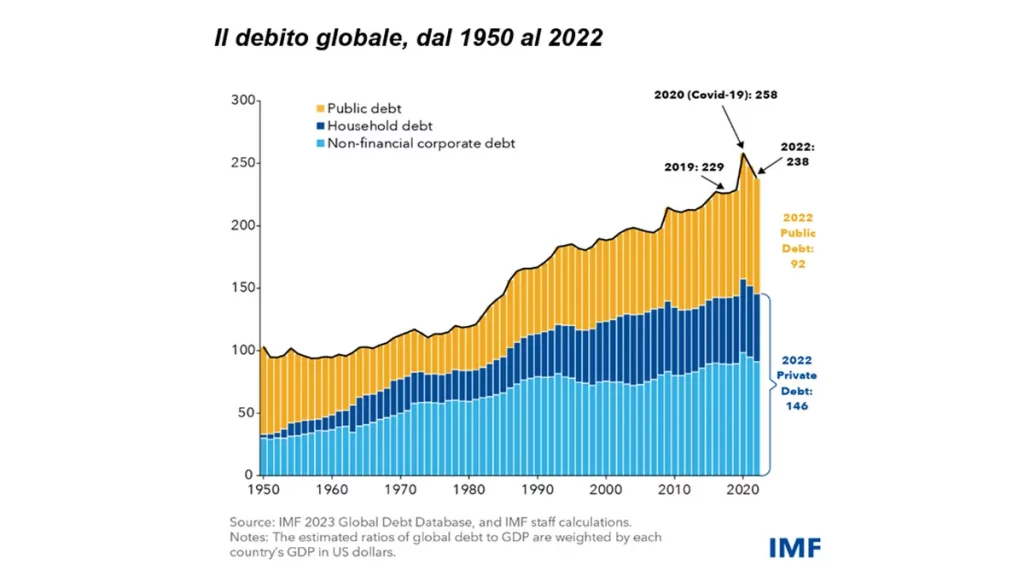
Seperti yang bisa dilihat, kertas tumbuh jauh lebih cepat dibandingkan lembaran logam. Apakah itu baik, apakah itu buruk? Tren utang dan PDB mulai berbeda pada awal tahun XNUMXan. Dan penyebabnya terletak pada gabungan ketentuan tersebutinovasi keuangan dan deregulasi pasar keuangan. 'Dorongan' ini berasal dari Amerika, namun dengan cepat menyebar ke belahan dunia lain: lembaga-lembaga keuangan saling berkomunikasi. Apa yang telah terjadi?
Pilihan tabungan dan kombinasi risiko/pengembalian
Dalam sistem keuangan yang kurang berkembang pilihan sebuah disposizione dei penabung semuanya terbatas. Anda bisa menyimpan uang di bawah kasur, Anda bisa menyimpannya di bank, Anda bisa menyimpannya di obligasi pemerintah, Anda bisa menyimpannya di obligasi perusahaan besar, atau Anda bisa menyimpannya di saham. Dengan risiko yang lebih besar (atau lebih kecil, tergantung pendapat Anda), Anda dapat melakukan diversifikasi berdasarkan mata uang, berdasarkan wilayah geografis, berdasarkan sektor... Masing-masing pilihan ini berhubungan dengan risiko yang berbeda. kombinasi di risiko e Menghasilkan.
Sekarang, mari kita pertimbangkan semua kemungkinannya kombinasi risiko/pengembalian: mereka praktis tidak terbatas. Namun pasar keuangan hanya memberikan sedikit penawaran. Inovasi tersebut terdiri dari penemuan surat berharga yang menempati, hampir tanpa gangguan, semua atau hampir semua kemungkinan 'ceruk' rasio risiko/pengembalian: penabung ditawari, di tempat yang sekarang menjadi supermarket keuangan, rasio yang lebih besar. berbagai produk.
Sisi gelap dari sekuritisasi
Tidak hanya itu: ada 'ide bagus' lainnya dari para inovator: the sekuritisasi dan hipotek mudah (yang menyebabkan krisis keuangan tahun 2008-2009 yang kemudian meluas ke Resesi Hebat). Sekuritisasi adalah semacam 'penggandaan roti dan ikan': mari kita ambil contoh sebuah bank yang dalam asetnya memiliki uang yang dipinjamkan untuk hipotek. Untuk kembali ke ibukota lebih awal, mereka dapat mengemas kredit tersebut menjadi sekuritas yang dijual kepada penabung, sekuritas yang dijamin oleh hipotek yang mendasarinya. Risiko dialihkan ke pembeli sekuritas yang disekuritisasi dan bank mewujudkan impian kuno umat manusia: kue mereka dan memakannya juga.
Kertas seharusnya menjadi alat utama lembaran logam, namun kenyataannya tidak demikian. Ketika kekayaan riil meningkat, representasi nominalnya pun berlipat ganda, seperti dalam permainan cermin, dan memperoleh kehidupannya sendiri. Pada tingkat pertama, kertas hanyalah lembaran logam dengan judul sela: aksinya adalah bagian kecil dari masyarakat, hampir seperti ubin dari gudang atau panel dari mesin bubut. Pada tingkat kedua - tingkat "turunan" - kartu menjadi judul yang mewakili suatu judul; dan selanjutnya, dari opsi hingga berjangka dan ai berjangka dalam hal pilihan, belum lagi banyak dampak buruk lainnya dari rendahnya keuangan yang tinggi, hubungan antara kenyataan dan keuangan semakin melemah.
Inovasi keuangan: tangani dengan hati-hati
Seperti semua inovasi (termasuk dinamit), bahkaninovasi keuangan, bila digunakan dengan hati hati (seperti kita menggunakan dinamit), ini adalah sesuatu yang sangat berguna. Jika hal ini memungkinkan modal mengalir lebih bebas ke seluruh pelosok dan celah sektor produktif, jika hal ini memungkinkan risiko untuk didistribusikan ke khalayak yang lebih luas, jika hal ini memungkinkan lebih banyak keluarga memperoleh kredit untuk rumah atau bisnis, maka inovasi tersebut tidak akan menghasilkan apa-apa. tapi manfaat. Tapi…, ada tapi. Semangat inovatif di bidang keuangan sering kali dengan sengaja mengabaikan tanda-tanda peringatan: hic sunt leones! Siapa pun yang melihat baik kertas (dan di antara kertas kami juga menyertakan dunia media, yang bertindak sebagai penguat agitasi pasar) dan lembaran logam akan menyadari adanya perbedaan antara suara hiruk pikuk kertas dan dentang ritmis lembaran logam. .
Hal ini bertahan hingga pecahnya wabah tersebut krisis 2008-2009, gagasan bahwa pasar keuangan mengatur dirinya sendiri – sebuah gagasan yang, sebagaimana telah disebutkan, muncul pada tahun XNUMXan. Namun, ketika harga sekuritas – seperti sekuritas yang disekuritisasi yang memiliki hipotek (terlalu) mudah – ambruk (Bertoldo berkata: apa yang naik maka akan turun), rumah kartu akan turun dan tindakan serta umpan balik pun terpicu. Dari kertas menjadi lembaran logam (kehilangan kepercayaan yang menumpulkan keinginan untuk berbelanja) dan dari lembaran logam menjadi kertas (kelemahan permintaan, kegagalan yang meningkatkan kredit macet bank).
Di tahun dua puluhan Winston Churchill dia berkata: "Saya ingin melihat sektor keuangan tidak terlalu sombong dan industri lebih bahagia." Di abad ke-XNUMX, yang tersisa hanyalah menegaskan kembali harapan yang sama: harapan bahwa kertas akan diatur secara efektif dan keuangan akan sekali lagi menjadi pembantu perekonomian dan bukan hanya menjadi murid tukang sihir yang tidak punya beban.