مؤشرات حقيقية
احذر من أسهم! بمعنى آخر: الإشراف على المشرفين. في الواقع ، حتى من الناحية الاشتقاقية ، يتم إنشاء المخزونات تحسبًا للاحتياجات المستقبلية (من "scorgere" = إظهار الطريق). ولكن إذا كان previsione تبين أنها مخطئة بسبب الإفراط في التفاؤل أو الحكمة؟ او انت التغييرات في العالم من حولنا فجأة يجعل الاحتفاظ بهذا المستوى من المخزون مكلفًا ، أو لا طائل من ورائه؟ يجب تقليلها وبسرعة.
Il دورة الجرد إنه من الكتاب المدرسي للدورة الأولى من الاقتصاد الكلي. ومع ذلك ، عندما يحدث ، فإنه يفاجئ المحللين دائمًا ، ويركزون على محددات الطلب النهائي. لسبب وجيه ، لأن المخزونات عادة ما تتكيف بسرعة ، في ربع أو ربعين ، وبالتالي لا تنتج انحرافات دائمة عن الاقتصاد. هل سيكون مثل هذا مرة أخرى؟ في الإجابة نقيد ونحدد.
تتعلق المخزونات بالقطاعات المنتجة السلع المادية، والتي يمكن أن تتراكم على وجه التحديد في ضوء الاحتياجات المستقبلية. بشكل رئيسي تصنيع. في الواقع ، من الصعب تخزين العروض المسرحية ، أو قصات الشعر ، أو رحلات القطار أو الطائرة ، أو وجبات الغداء في المطاعم أو حفلات الرقص ، أو ساعات التدريس ... SERVIZI يتم إنتاجها واستهلاكها في وقت واحد ، أي المطبوخة والأكل. لذلك ، فإن المشكلة تتعلق بقطاع التصنيع ، أي بالتحديد القطاع الذي في هذا المنعطف انها تتقلص وجذب الاقتصاد بأكمله نحو الركود ("شد الحبل" كما كان عنوان أيدي يوليو). وهو يؤثر بشكل خاص على أوروبا ، وفيما يلي نوضح سبب ذلك.
لأن هناك مخزونات في التصنيع ثبت أنه مفرط؟ لمجموعة متنوعة من الأسباب المتعلقة الشذوذ الناجم عن الوباء. بادئ ذي بدء ، في الجزء الأول من الاسترداد كان السؤال حولت إلى القطع الأثرية، لأن الأنشطة الاجتماعية ، التي تشكل جزءًا كبيرًا من القطاع الثالث ، كانت محدودة بالقانون والخوف. في ذلك الوقت ، لم تكن المؤسسات الصناعية قادرة على تلبية جميع الطلبات ، لأنها لم يكن لديها مخزونات من المكونات ولأنها كانت تكافح من أجل الحصول عليها ، بسبب الاضطرابات في سلاسل القيمة العالمية في مواجهة سياسة الصين Covid-zero وغيرها. عوائق. الذي - التي ندرة محبطة حثت ، في أقرب وقت ممكن ، على زيادة الإمدادات لمواكبة الحصن طلب، حاضر ومتصور في نمو دائم (فقط في حالة).
كان هذا أول خطأ التنبؤ: في الواقع العديد من الأسواق في البلدان المتقدمة بديل (أشتري مطبخًا جديدًا ، وليس مطبخًا ثانيًا) وبالتالي فإن طفرة الوقت في الطلب على السلع المعمرة اقترضت الطلب من المستقبل. ال الخطأ الثاني من التنبؤ كان يعتقد أنني معدلات منخفضة كانوا سيستمرون إلى أجل غير مسمى: لكن الحرب وصدمة الطاقة تسببت في ارتفاع التضخم الذي غذى الطلب غير المرضي على البنزين ولم يكن بوسع البنوك المركزية أن تقف مكتوفة الأيدي. السياسات النقدية استيعاب أكثر من اللازم عملت على تجنب دوامة الانكماش ودعم السياسات المالية التوسعية في أوقات الوباء ؛ لقد أصبحوا في غير محلهم عندما امتد الخطر.
مع معدلات أعلى تكلفة القوى العاملة يرتفع بسرعة ويصبح من الضروري تخفيفه. هناك الانتاج الهزيل ولدت من أجل هذا. و ال فقط في حالة، الذي بدا وكأنه تغيير هيكلي ، يتم إرساله على الفور إلى العلية في السيناريو المتغير لتطبيع السياسات النقدية وسلاسل القيمة.
الصناعة التحويلية: بعد أخطاء التنبؤ العاصفة الكاملة
لذلك ، كان التركيز على التصنيع عاصفة مثالية: انخفاض الطلب النهائي لأنه تم اقتراضه جزئيًا من فترة الازدهار التي بدأت في أواخر عام 2020 وأوائل عام 2021 ولأن رفع سعر الفائدة يعاقب على شراء السلع المعمرة الممولة بالائتمان (في المقام الأول سلع استثمارية) ؛ بدوره فقط في حالة؛ التخلص من المخزونات الزائدة التي لها تداعيات على التصنيع نفسه لأنها إلى حد كبير سلع نصف مصنعة من أصل صناعي ، مثل نوع من الكلاب التي تطارد ذيلها.
بسبب الأوروبا هل هي أشد معاقبة من الولايات المتحدة؟ لثلاثة أسباب على الأقل. الأول هو أن باء أصاب كل من الرعاية الصحية والاقتصاد بشكل أكثر صعوبة هنا ، بمعنى أنه في كثير من الحالات كانت الإجراءات التقييدية المتخذة أعلى من تلك الموجودة في الولايات المتحدة الأمريكية والتوازن من حيث الأرواح المفقودة لم يكن أفضل بكثير (بعيدًا عن فكرة إعادة فتح النقاش حول كفاءة القيود !!!). السبب الثاني يتعلق بالأول:تراكم أنشطة السفر والأنشطة الاجتماعية وكانت الرغبة في استئناف الحياة الطبيعية أعلى بكثير في أوروبا ، وبالتالي كان الطلب المتوقع على السلع المصنعة أعلى من ذلك ، بحيث أصبح اليوم تحويل الاستهلاك نحو الخدمات أعلى ؛ علاوة على ذلك ، فإن أوروبا لديها أعلى المعدلات كثافة الوجهات السياحية من العالم ومن جميع أنحاء العالم توافد المسافرون هنا في أقرب وقت ممكن. السبب الثالث مرتبط بـ صدمة الطاقة وينقسم إلى قسمين: الصدمة ، في الواقع ، لم تكن فقط في السعر ، ولكن أيضًا خوف الأوروبيين من عدم امتلاك الطاقة وجميع السلع طاقة مكثفة.
Il تدهور شروط التبادل التجاري في أوروبا ، بسبب الزيادة في تكلفة المواد الخام للطاقة ، كان أعلى بكثير مما هو عليه في الولايات المتحدة (حيث كان هناك تحسن في الحقيقة) وتم نقله تدريجياً ، في شكل ارتفاع أسعار المستهلك ، إلى النظام بأكمله . والعرض لم ينته بعد. هذا يعني أن العائلات الأوروبية تدفع واحدًا ضريبة تضخمية أعلى ولم يتلقوا مساعدات من ولاياتهم بنفس القدر الذي أطلقته إدارة النجوم والأشرطة اعتبارًا من عام 2020 فصاعدًا. وبالتالي فإن استهلاكهم يكون أكثر معاقبة.
من ناحية أخرى ، فإن الخوف من عدم وجود طاقة كافية والبضائع طاقة مكثفة كان قد خزنه لفصل الشتاء. الذي كان لطيفًا ، حتى أن الشيطان أصبح أقل بشاعة مما كان يصور. لذلك هناك حاجة اليوم إلى تفريغ المخزونات. تمطر في الرطب.
هذا المنطق بمثابة مفتاح للفهم ماذا يحدث وأن البيانات الاقتصادية تظهر. بالطبع ، إنه تحليل لاحق ، لكنه مقنع.
في الواقع ، البيانات تقول ذلك في الولايات المتحدة يتحول شد الحبل لصالح قطاع التعليم العالي، وذلك بفضل قوة آلة العمل أمريكي؛ الذي يتباطأ بالفعل ، ولكن إذا بدت لك 200 وظيفة إضافية شهريًا قليلة ...
أثناء وجوده في أوروبا ركود التصنيع القطاع الثالث آخذ في التهدئة ، لأن هذا الأخير أيضًا يضطر إلى التعامل مع الخسارة الأكبر في القوة الشرائية للأسر.
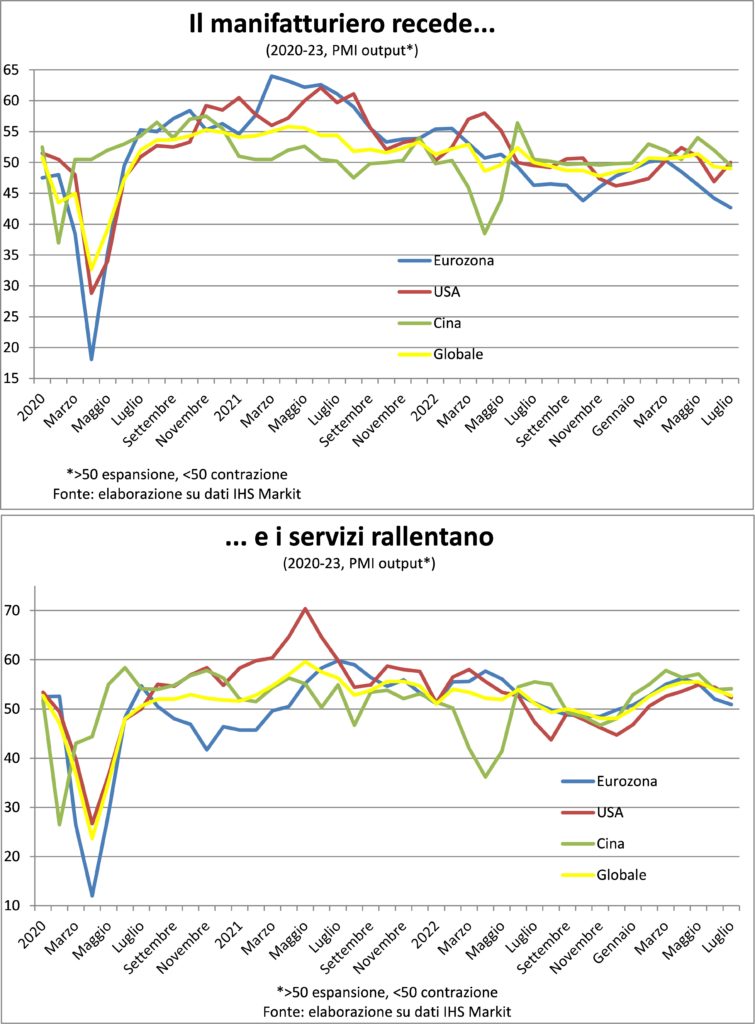
ثم يصبح السؤال: إذا كانت دورات الجرد بطبيعتها مؤقتة ، كم من الوقت سوف تستمر الوضع الحالي وإلى متى سيتباطأ الاقتصاد الأوروبي؟
لفهم هذا ، نحتاج إلى إلقاء نظرة على ديناميكيات ثلاثة مؤشرات، في نفس الوقت: الإنتاج والطلبات والمخزون نفسه. طالما أن ملف الطلبات تسقط أكثر من الإنتاج، تتراكم المخزونات ويجب التخلص منها ، مما يؤدي إلى بدء جولة أخرى من تخفيض المخزون ، مما يعني عددًا أقل من الطلبات التي تم وضعها في مقدمة سلاسل التوريد. وبالتالي ، لرؤية نهاية دورة المخزون ، يجب أن تكون الطلبات أفضل (أو أقل سوءًا) من الإنتاج ، بحيث تتوقف المخزونات عن التراكم ، وربما تحتاج ، في مرحلة ما ، إلى التجديد. ولا يزال هذا ليس هو الحال سواء على مستوى التصنيع العالمي أو ، قبل كل شيء ، في منطقة اليورو. نظرًا لأن هذه الدورة شاذة على وجه التحديد (كما أشارت عدة مرات من قبل Lancette) ، ويشرح التحليل أعلاه العديد من الخصائص والأسباب لهذا الشذوذ ، فإن دورة المخزون ستستمر لفترة أطول من المعتاد.
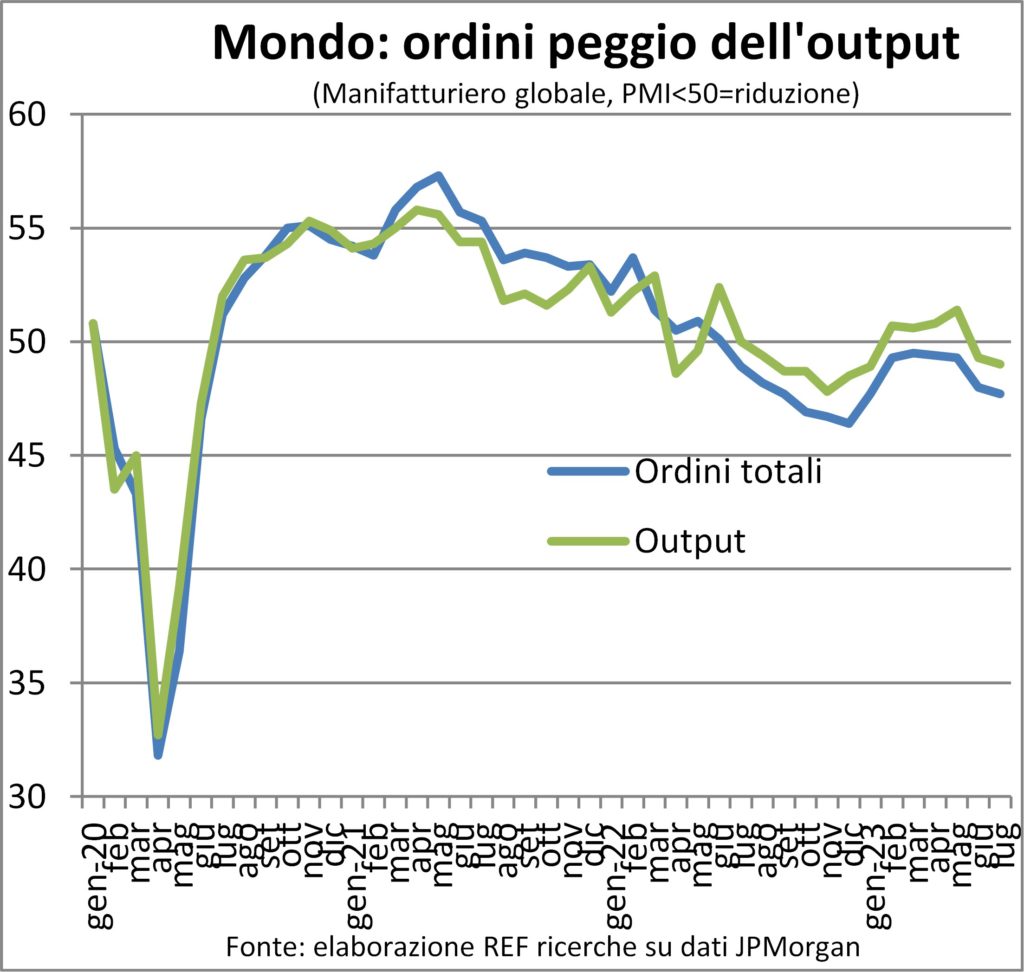
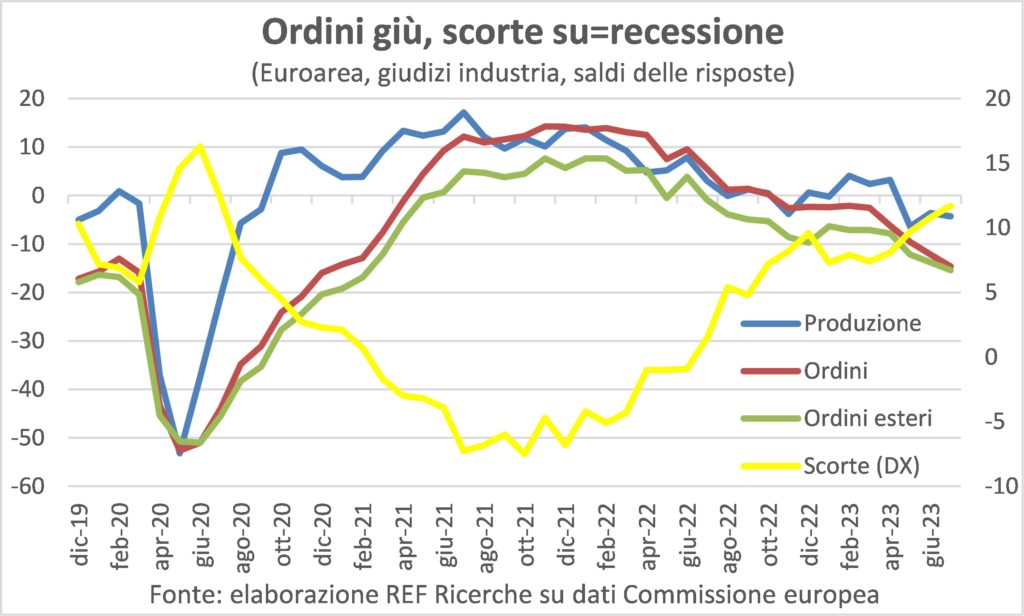
بالتأكيد الخريف سيجلب النصيحة، مثل الليل: عندما تستقر الجلبة التي أثارتها الطفرة في الإنفاق على السفر والإنفاق الاجتماعي وتطلب إعادة التوازن ، فإن الأخير سيعود إلى النمو للتصنيع أيضًا. في الأساس ، يشبه التقدم في الشراء سنامًا يعاد امتصاصه. لكن من المحتمل ، بالنظر إلى اتجاه أوامر الإنتاج - المخزونات ، أن الصورة يمكن أن تزداد سوءًا قبل أن تتحسن.
التضخم
عندما تفتح واحدة زجاجة من النبيذ الفوار (تم حظر كلمة الشمبانيا لأنها ليست مكتفية ذاتيًا للغاية) يتم إطلاق الطاقة الكاملة للغاز الناتج عن التخمير الثاني (الطريقة الكلاسيكية ، مارتينوتي أو الأسلاف ، حسب الأماكن والأذواق). ثم بمرور الوقت غرامة بيرلاج ينفد ويصبح النبيذ ساكنا.
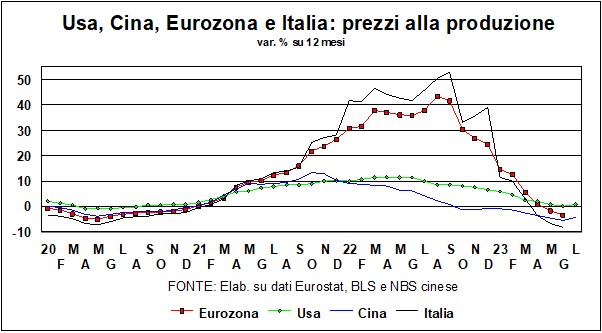
انه يحدث نفس الشيء للتضخم، مع عمليات الإغلاق التي حدت من الطلب والإعانات للأسر وشركات الخميرة ، في حين أن نهاية الوباء كان الساقي الذي فتح الزجاجة؟ في الواقع ، فإن الزيادات في الأسعار أقل شمبانيا الآن قبل عام. لبعض الاسباب. أولاً ، لأن أسعار الطاقة قد انخفضت كثيرًا ، حتى لو لم تعد إلى مستويات ما قبل الوباء. والاضطرابات التي أحدثتها الاضطرابات النقابية في أستراليا (رفرفة فراشة في الصين تسبب إعصارًا في الولايات المتحدة ، وفقًا لنظرية الفوضى) توضح مدى تجدد الجرح الذي فتحته الحرب الروسية على `` أوكرانيا في ''. قطاع الوقود الحفري. ومع ذلك ، على أساس سنوي ، ستظل المقارنة مواتية لبعض الوقت.
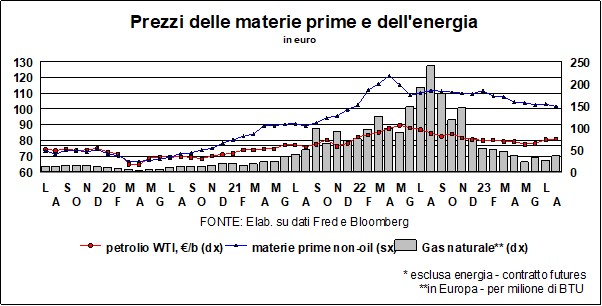
ثم هناك الركود المتداول والمتداول في التصنيع ، الذي سجل أكبر التخفيضات في تكاليف الطاقة والمواد الخام (يعتمد على السلع الأساسية ، وإلا فلن يطلق عليه "صناعة المعالجة") ويقوم بتحويلها بسخاء إلى المصب لدعم المبيعات (بسخاء إلى حد معين فترة ، بالنظر إلى الأرباح التي جمعها البعض). والتخلص من المخزون الفائض بأسرع وقت ممكن.
أخيرًا ، هناك ملف طلب التهدئة نتيجة لارتفاع الأسعار وسياسات الميزانية التي أصبحت أقل توسعية (يصعب قياس الكم ، لأنه حتى حساب التوازن الهيكلي "ملوث" بالدورة الغريبة). رفع المعدل هو أ الطريقة الخام لأنه يصيب بشكل رئيسي قطاعين: صناعة السلع المعمرة والاستثمارية. والمباني.
سيكون البديل واحد سياسة الميزانية التي تهدف إلى تشديد بشكل عام ، وتوزيع عبء التعديل بشكل أفضل. دع تلك الحكومة التي تتجرأ ، في المدينة وفي العالم الأرضي ، تتقدم لاقتراح مثل هذه الميزانية.
لذا فإن المهمة النائمة تقع على عاتق البنوك المركزية ، وكذلك أن تكون كبش فداء. إن فن توجيه السياسة النقدية مهنة خطرة ، وعلاوة على ذلك في مجال غير معروف: إذا كان هناك اتحاد بين محافظي البنوك المركزية سيسعى للحصول على تعويض عن لافورو أوسورانت.
من ناحية أخرى ، ومع ذلك ، فإن الفقاعات تصبح أكثر ثباتًا بواسطة سوق عمل نابض بالحياة. يستمر التوظيف في الارتفاع والبطالة في الانخفاض. الشركات قد أحرقت بسبب نقص القوى العاملة في العامين الماضيين ويفضل ملء الشواغر. للقيام بذلك غالبًا ما يتعين عليهم ذلك زيادة الأجور، وهذا يعني ارتفاع التكاليف ، وهو ما يترجم في وجود طلب جيد إلى ارتفاع الأسعار. لذلك يأخذ دائري التضخم جولة أخرى.
السؤال في بعد الثانوي، كما ذكر أعلاه. والذي ، بالمناسبة ، هو أيضًا ملف كثيفة العمالة. أي أن تكلفة العمالة لها تأثير أكبر على تشكيل أسعار الخدمات. هذا هو السبب في أن التضخم الأساسي ، المكون من أسعار الطاقة والغذاء السابقة ، يواجه صعوبة في النزول. في الواقع ، يُظهر مسح مؤشر مديري المشتريات انتشارًا أكبر بكثير للزيادات في أسعار المدخلات والمخرجات في الخدمات مقارنةً بالتصنيع.
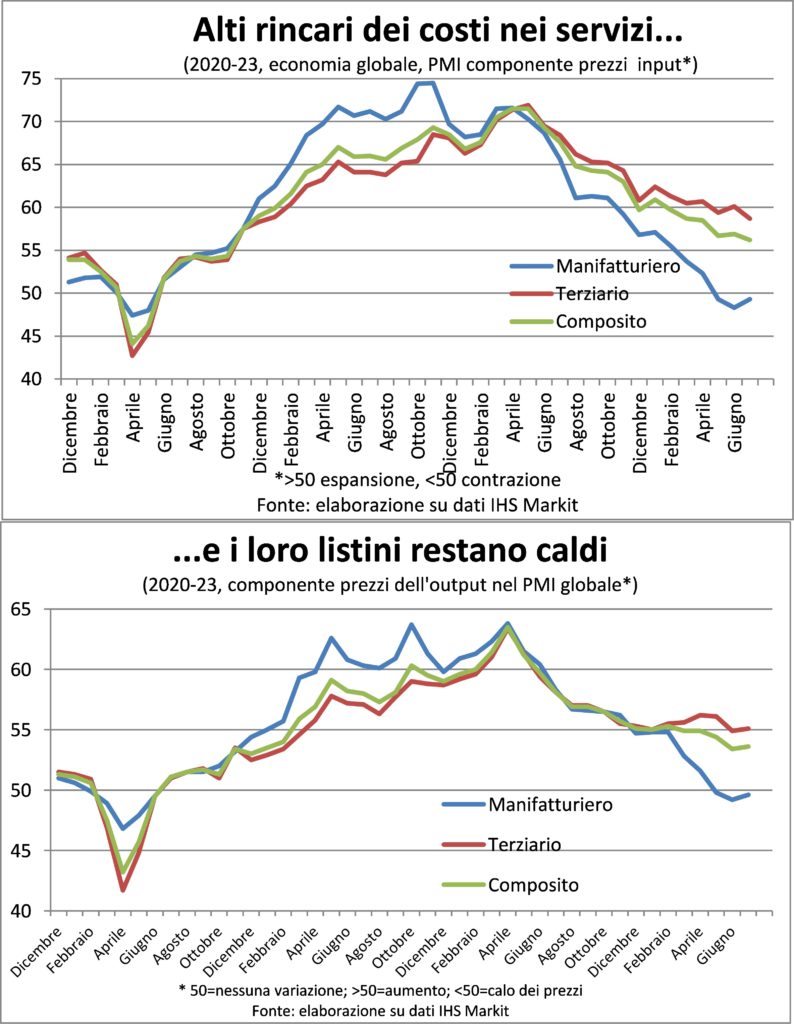
بمعنى آخر ، كان الانخفاض في التضخم حتى الآن سريعًا لأنه ساعده انخفاض أسعار المواد الخام والخصومات على السلع المصنعة. من الآن فصاعدا سيكون أكثر تدريجيًا لأنه سيحتاج إلى اعتدال في الأجور ، وهو ما لم نشهده بعد سواء هنا أو عبر المحيط الأطلسي. أو بالأحرى ، لوحظ شيء ما في الولايات المتحدة ، لكن التباين لا يزال أعلى بكثير من مستويات ما قبل الجائحة.
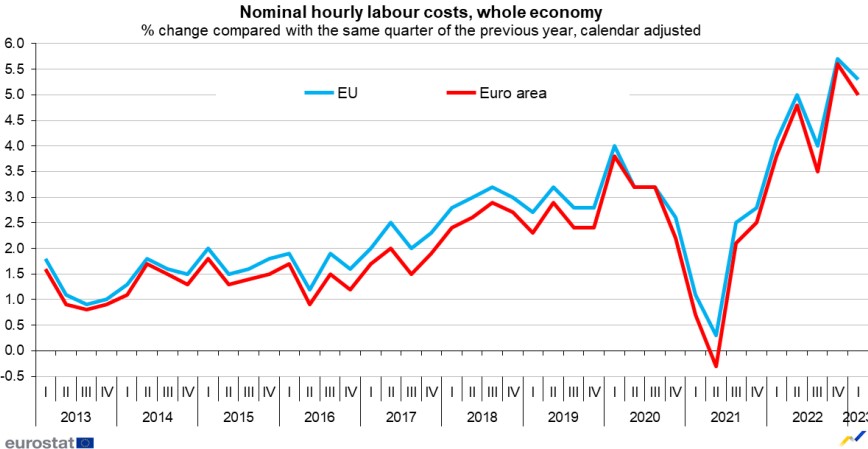
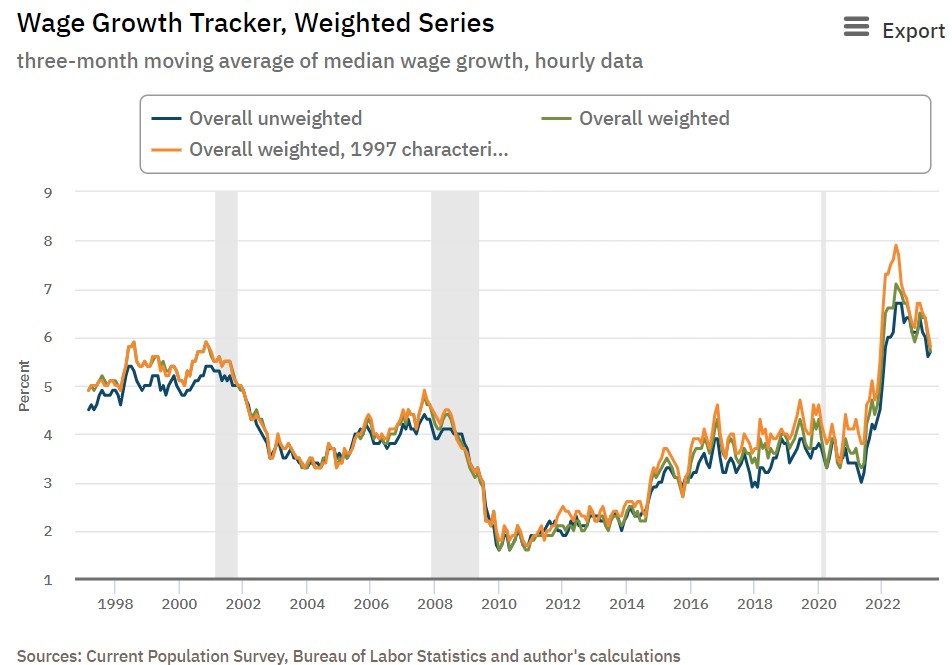
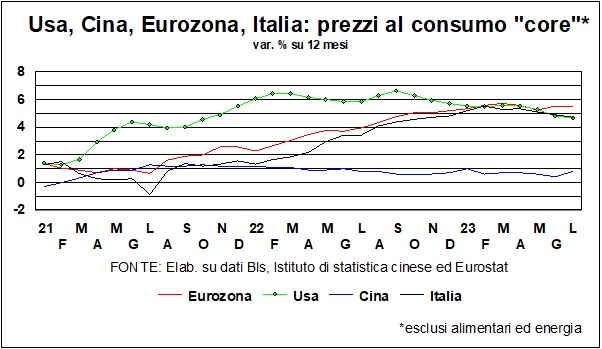
La منحنى فيليبس الساخر يقول إن هناك حاجة لمزيد من البطالة لتهدئة الأجور ، لكن القليل منهم يجرؤ ، حتى بين أكثر محافظي البنوك المركزية تشددًا ، على إعلان أنهم يريدون متابعة إطالة صفوف العاطلين عن العمل ، وإن كان ذلك فقط كدواء مرير. مع هبوب الرياح ، قد يخاطرون بالقذف ، كما حدث في براغ عام 1618 للملازمين الإمبراطوريين الكاثوليك من قبل النبلاء البروتستانت البوهيميين. لقد كان الفتيل الذي أشعل حرب الثلاثين عامًا ، وهي واحدة من أكثر الحروب دموية (كائنات دينية !!!) في وسط أوروبا: حصار ماغدبورغ هو شعارها الدموي.
ثم من الأفضل انتظار ذلك اعتدال الطلب المذكور أعلاه يضعف الطلب على العمال ، وبالتالي ينخفض تضخم الأجور دون معارك أيديولوجية. الهدوء والطباشير ، كما يقول لاعبو البلياردو. وفي غضون ذلك ، لنستمتع بالشمبانيا ، ونعذر عن النبيذ الفوار!
الأسعار والعملات
ستة 'دليل سيارات الأجرةخدمة ، في الواقع ، لتوجيه الأسعار الأخرى ، يمكن القول أن بنك الاحتياطي الفيدرالي قام بعمل جيد: "الدليل" (التمويل الفيدرالى او الحكومى) بنسبة 5,33٪ ، بينما ، من بين "المرشدين" ، فإن معدل ا لفائده في أمريكا تبلغ 8,50٪ ، وهي نسبة أعلى بكثير من التضخم (ومعدلها الحقيقي أعلى أيضًا من معدل نمو الاقتصاد).
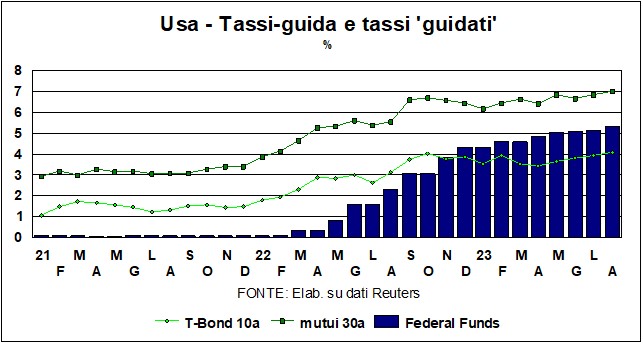
وكما يتضح من الرسم البياني ، فإن المعدل الأكثر شيوعًا لقروض المنازل - معدل 30 عامًا - قد تجاوز 7٪ ، بينما فيما يتعلق بالمقترض الرئيسي - وزارة الخزانة الأمريكية - نحن عند 4٪ وشيء ما ، فوق المعدل السنوي للتضخم استخدم في الأشهر الثلاثة الماضية (أي مؤشر تأخذه). يشير هذا إلى أن ارتفاع سعر الفائدة ، الذي لم يتوقف (انظر الرسم البياني) ، يقترب من نهايته ، حتى لو سمح الاحتياطي الفيدرالي ، ربما بتشجيع من مرونة الاقتصاد ، بإمكانية حدوث المزيد من التسرب ("من الأفضل الإصرار على الطب الذي أثبت فعاليته "...).
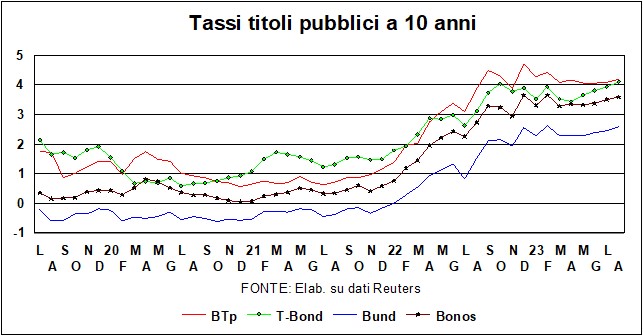
نفس الشيء يمكن أن يقال عن "الأسعار الإرشادية" لـ البنك المركزي الأوروبي؟ على جانبي المحيط الأطلسي ، تتدافع البنوك المركزية لضمان أن تحركاتها من الآن فصاعدًا لن تمليها إلا البيانات. موقف حكيم ، هذا ، بالنظر إلى أن الاقتصاد - هنا وهناك على حد سواء - يتقدم على حافة ضيقة ويعطي توجيه على السياسة النقدية في ظل ظروف عدم اليقين هذه لن يكون من المستحسن.
ومع ذلك ، نعم ، يمكن قول الشيء نفسه - أي الاقتراب من ذروة أسعار الفائدة - أيضًا للبنك المركزي الأوروبي ، وإن كان ذلك لأسباب مختلفة عن بنك الاحتياطي الفيدرالي: بالنسبة للأخير ، تكمن الأسباب في حقيقة أن الأسعار قد وصلت إلى المستوى الذي هو بالتأكيد في منطقة مقيدة (ويجب ألا ننسى أن بيع - أو عدم التجديد - من قبل الاحتياطي الفيدرالي للأوراق المالية العامة في محفظته يضاف كل شهر إلى مناورة الأسعار ، وهو ما يرقى إلى تدمير السيولة). بالنسبة للبنك المركزي الأوروبي ، تكمن الأسباب في حالة الاقتصاد من ، إن لم يكن في غيبوبة ، فهو بالتأكيد أقل نشاطًا مما هو عليه في الولايات المتحدة. كان العائد على السندات لأجل عامين - وهو حساس للغاية لتوقعات البنك المركزي الأوروبي بشأن نسبة الفائدة - 2٪ في نهاية يونيو ، وانخفض إلى 3,20٪ في الأيام الأخيرة. صحيح أن معدل إعادة التمويل الرئيسي من البنك المركزي الأوروبي عند 4,25٪ ، ولا يزال أقل بمقدار نقطة واحدة من التضخم في منطقة اليورو. لكن من المتوقع أن ينخفض الأخير بين الآن وأكتوبر ، عندما يختفي التأثير المقدر بنصف نقطة على التضخم في منطقة اليورو ، للارتفاع الشاذ (أكثر من 3 نقاط ، شهريًا) للتضخم الإيطالي ، التأثير المرتبط بـ إجراء إيطالي مؤسف (تم تغييره الآن) لربط أسعار الطاقة للمستخدمين النهائيين بالأسعار الفورية ، ثم الارتفاع السريع. وكما في حالة بنك الاحتياطي الفيدرالي ، يجب ألا ننسى أن هناك إجراء مقيد آخر قيد التنفيذ بالنسبة للبنك المركزي الأوروبي ، وهو Qt (تشديد كمي) المرتبطة بتخفيض الأوراق المالية التي يحتفظ بها البنك.
في هذه الأوقات الصعبة ، نحن btp لا يزال هادئًا ، إذا حكمنا من خلال الانتشار ، تجاه البوند ونحو بونوس. حتى القرار الملتوي الذي اتخذته حكومة ميلوني بفرض ضرائب على الأرباح الفائضة للبنوك لم يكن قادراً على إضعاف ثقة الأسواق في إيطاليا. بالحديث عن الثقة ، يجب ذكر واحد آخر قرار ملتوي، تصنيف فيتش (لم تتبعه وكالة موديز ولكن توقعته ستاندرد آند بورز قبل عشر سنوات) ، لإزالة التصنيف الثلاثي أ من الولايات المتحدة. قرار لا معنى له ، والذي في الواقع لم يكن له أي تأثير على عائدات T-Bonds (بصرف النظر عن الحالة المزاجية السيئة التي استمرت يومين فقط): السبب الوحيد الذي يمكن مشاركته في حكم فيتش هل هذا يتعلق ب الحكم المالية العامة الأمريكية، تحكمها تلك الإجراءات السخيفة للحد من الدين العام ؛ الأحداث ، تلك التي سبق لنا ، في الماضي ، حجز (وسكب) العديد من الفتاوى.
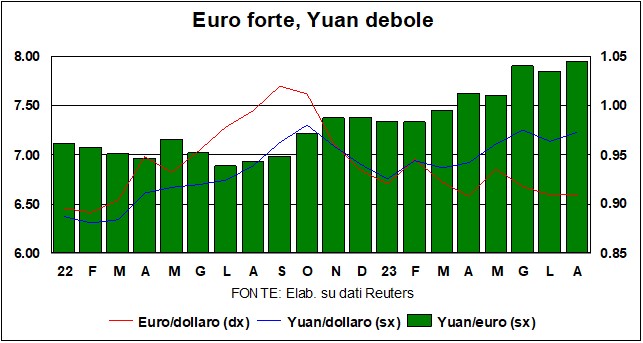
في سوق الصرف الأجنبي ، فإن دولار يدور حول 1,10 مقابل اليورو. ال فرق سعر الفائدة لصالح الدولار (قال إيلون ماسك أنا سندات الخزانة قصيرة - التي تنتج أكثر من 5٪ - هي 'بدون تفكير"، والتي تعني في كلمة" أمريكي "أنك لست بحاجة إلى أن تكون أينشتاين لفهم موافقتهم). كما أن فارق النمو في صالح الدولار. ومؤشر بيج ماك ، الذي يبحث في تعادل القوة الشرائية على أساس منتج متجانس مثل بيج ماك؟ هنا أيضااليورو يبدو مبالغا فيه قليلا. باختصار ، يجب أن يتعزز الدولار ، حتى لو تضاعفت المبادرات في بلدان "الجنوب العالمي" (والتي تشمل الصين ، التي تتحدى الجغرافيا) ، بهدف حرمان الدولار من مزايا كونه العملة الرئيسية للمدفوعات عبر الحدود. . في غضون ذلك ، لنكتفي بالتغيير البالغ 1,10 ، وهو على أي حال مناسب للمنتجين الأوروبيين.
E لو يوان؟ لا يزال ضعيفًا ، مقابل الدولار واليورو. في الواقع ، مع كل المشاكل التي تعاني منها الصين ، فمن الصواب والمريح والعادل والصحي أن لديها عملة تنافسية واحدة على الأقل ...
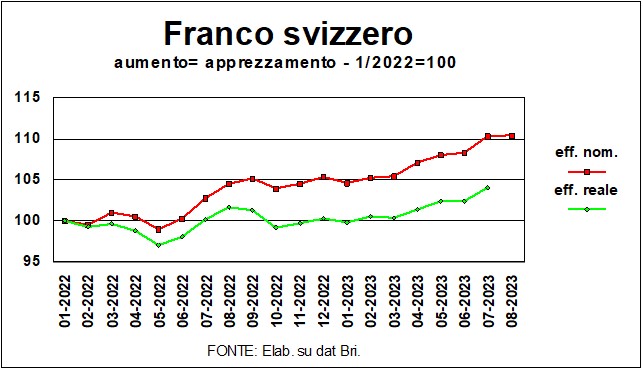
في باقي أسواق العملات يجدر ذكر فرنك سويسري: تم تأكيد المرونة التقليدية للعملة السويسرية - معقل الاستقرار - في الفترة الماضية (انظر الرسم البياني ، الذي يتتبع سعر الصرف الفعلي الاسمي والحقيقي من بداية عام 2022 إلى اليوم). استعاد الفرنك مؤخرًا ارتفاعه جزئيًا مقابل اليورو والدولار. مقابل العملة الموحدة ، وصل إلى التكافؤ في بداية عام 2023 ، وانخفض الآن بنحو 4٪. الاتجاه الأساسي القوي يرجع إلى دوره كـ عملة الملاذ الآمنمهم بشكل خاص منذ بدء الغزو الروسي المشؤوم لأوكرانيا. ولا يعني الارتداد الأخير بالتأكيد أن اليورو والدولار "عملات ملاذ آمن" أكثر من العملة السويسرية: إنه يعني ببساطة أن الفرنك السويسري قد تم تداوله كثيرًا (حتى بالمقارنة مع العملات الأخرى ، كما يتضح من حقيقة أنه لا يوجد أي أثر للارتداد في سعر الصرف الفعلي الاسمي مقابل 64 عملة) ، ولم يكن من الضروري المبالغة: حتى سويسرا قد يكون لديها مشكلة تنافسية ...
علاوة على ذلك ، ووفقًا لتفسير مختلف وموثوق ، فإن حركات الفرنك السويسري تعكس عمليات ، بشكل أو بآخر كبيرة ، منالتحوط من المراكز الطويلة في السندات السيادية الأجنبية: عندما تفقد هذه القيمة ، أي عندما ترتفع الأسعار ، تقل الحاجة إلى التحوط وبالتالي هناك إعادة شراء للعملات الأجنبية من قبل مديري الأصول الأجنبية الكبيرة (103٪ من الناتج المحلي الإجمالي). ما يهم هنا ليس الفرق في أسعار الفائدة ، ولكن مستواها: فكلما ارتفعت ، انخفضت قيمة الاستثمارات التي سيتم التحوط منها ، وانخفضت المبيعات / ارتفعت عمليات إعادة شراء العملات الأجنبية ، وانخفضت قيمة الفرنك (أنطونيو فوغليا) docet). الآن بعد أن ارتفعت أسعار الفائدة طويلة الأجل مرة أخرى ، ستفقد العملة السويسرية ميزتها.
بالحديث عن أصول الملاذ الآمن ، فإنالذهب، كما هو متوقع ، لا تحتفظ بحصة 2000 (دولار / أونصة) ، وفي كل مرة تحاول تجاوزها ، يتم إرجاعها إلى المصب. دعمت البنوك المركزية (خاصةً تلك التابعة لـ "الدول المارقة" ، مثل روسيا) الأسعار (مع الذهب لا يوجد خطر من تجميد احتياطيات النقد الأجنبي) ، والصين أيضًا تعمل على تكديسه. لكن عمليات الشراء هذه لا يمكن أن تستمر إلى الأبد ، وهناك استثمارات بديلة تدر أكثر من الصفر (يرتبط بها عائد الذهب).
سوي مركاتي أزيوناري، لا تزال قواعد "المرونة" الشهيرة: كل من S & P500 و EuroStoxx50 و DAX (وميلانو أيضًا!) قريبان من ارتفاعات تاريخية، والتي لا تتماشى مع أوجه عدم اليقين من مختلف الأنواع التي تؤثر على الأسواق. هنا أيضًا هناك "شد الحبل" ، بين الثيران والدببة ، ومن المحتمل ، على المدى القصير ، أن تستمر البورصات في البقاء على الهامش. كالعادة ، فإن التحذير يتعلق i المخاطر الجيوسياسية. في هذا "حوض الزهرة الذي يجعلنا شرسين للغاية" ، تكمن دائمًا تلك المخاطر: فالحرب في أوكرانيا تميل إلى الامتداد إلى الأراضي الروسية أيضًا ، وهناك خطر حدوث التصعيد.