


السفينة الشراعية إيطاليا تتقدم
L 'إيطاليا يتجاوز إسبانيانحن نتحدث عن الاستغلال الاقتصادي، ومن الأفضل عدم الحديث عن الاستغلال الكروي.
إذا نظرنا إلى أحدث البيانات من الناتج المركب لمؤشر مديري المشتريات (PMI) (الخدمات + التصنيع) تسارع النظام الإيطالي في مايو، مواصلاً الاتجاه الصعودي الذي بدأ في ديسمبر، في حين يتباطأ النظام الإسباني، مثل ألمانيا، وعلى فرنسا لا يزال في صعوبة.
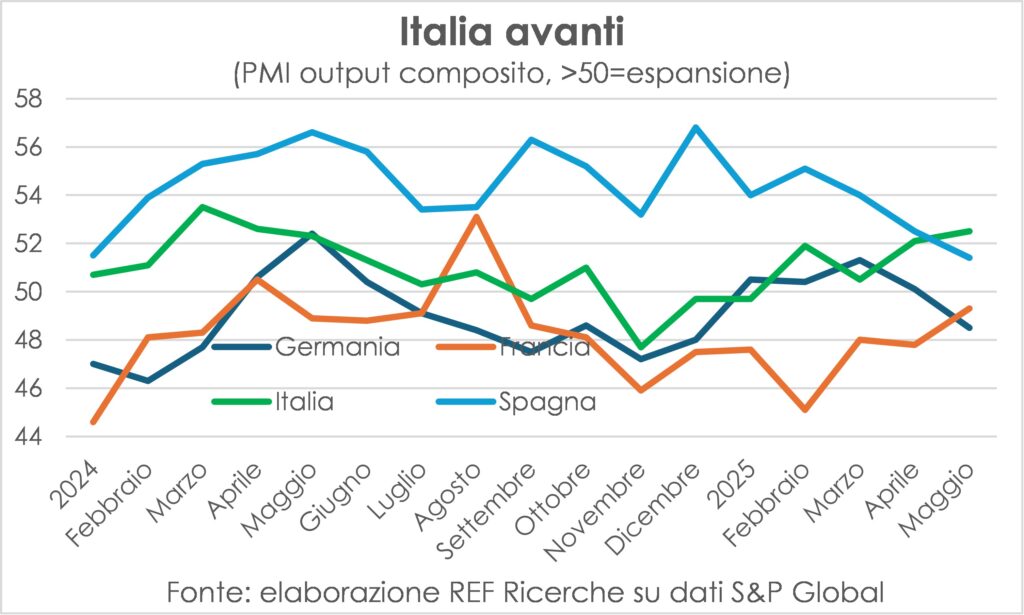
ما وراء هذه النتيجة الإيطالية الإيجابية؟ لفهمها، من المناسب النظر إلى الربع الأول من القرن الجديد بأكمله. نظرة تُبرز أخبار جيدة.
والخبر السار هو أنه في هذه السنوات العاصفة الأخيرة لقد نجح الاقتصاد الإيطالي في الصمود، بدلًا من الانهيار كما حدث في الأزمات السابقة. في الواقع، بدءًا من عام ٢٠١٩ فصاعدًا لقد تصرفت بشكل أفضل من أكبر الشركاء الأوروبيين وأكثرهم إشادةً، مثل فرنسا وألمانيا. حتى في الأرباع والأشهر الأخيرة. بعض الأرقام. بالنسبة للناتج المحلي الإجمالي في الربع الأول من عام 2025، سجلت إيطاليا نموًا بنسبة 6,3% في نهاية عام 2019، مقابل نمو قدره 4,8% في فرنسا ونمو ضئيل قدره 0,3% في ألمانيا. فقط إسبانيا حققت أداءً أفضل: 8%. للمقارنة، في الفترة 2007-2014، التي اتسمت بالركود المزدوج في الفترة 2007-9 والفترة 2011-14، عانت إيطاليا من انهيار بنسبة 8,9% من الناتج المحلي الإجمالي، مقابل -6,3% في إسبانيا، و6,1% في ألمانيا، و3,9% في فرنسا.
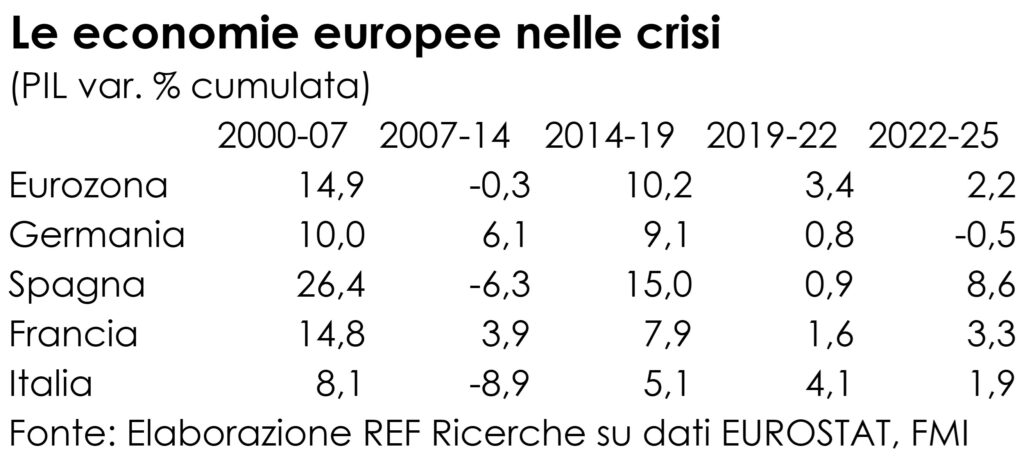
مزايا النظام التجاري والمصرفي
هناك تفسيران لذلك. سلوك غير مسبوقالأول هو الاقتصاد الجزئي والثاني هو الاقتصاد الكلي. بناءً على تفسير اقتصادي جزئي لقد أصبح النظام التجاري والمصرفي الإيطالي تم تجديده بشكل عميق، وزيادة الكفاءة، وتقليل الرفع المالي، والابتكار، وتغيير مزيج القطاعات، وتحسين جودة الإنتاج، والتركيز بشكل أكبر على الأسواق الخارجية (يُعدّ التصدير والتدويل مجالًا تدريبيًا استثنائيًا)، وزيادة متوسط الحجم، وأخيرًا تبني الثورة الرقمية. ويرد الكثير من الأدلة والتحليلات على هذا التقدم في أحدث تقرير لبنك إيطاليا، والذي لخّصه ببراعة الحاكم بانيتا في الاعتبارات النهائية التي تحدثت عن "علامات الحيوية"ومن"تقدم حقيقي".
...وذلك التغيير في السياسة الاقتصادية
يعتمد هذا التفسير على دراجة نارية من الأسفلكما لو كان المدينة التي ترتفع من تأليف بوتشيوني. ولذلك، فهو يُنسب الفضل، بشكل صريح أو غير مباشر، إلى الجهات الفاعلة في السوق (والتي لم تكن تتصرف بهذه الفضيلة من قبل). ومع ذلك، فهو متشابك مع عرض الماكرو التطور الإيطالي، بثلاث طرق مختلفة. أولًا، كان تعديل نظام الإنتاج "مجبر"" اعطيها ركودين عنيفين كما هو مذكور أعلاه، الذين قاموا بتنفيذاختيار قاسي ودفع ذلك الشركات إلى البحث عن أسواق خارجية لتلبية الطلب الذي انخفض محليًا. لم يكن الأمر سهلًا، ولا شرًا لا بد منه (فـ"القيود التوسعية" اختراع عقيم)، ولكن هكذا سارت الأمور.
ثانيًا، تم ملاحظة زيادة القدرة التنافسية في مجموعتين من البيانات المرتبطة بعلاقة سببية: فائض الحساب الجاري التجارة الخارجية (أزمة الطاقة في عام 2022 فقط هي التي حولت الميزان إلى اللون الأحمر) و موقف الدائن نحو بقية العالم، أي ما يعادل 15% من الناتج المحلي الإجمالي. سابقًا، كان الرصيد سلبيًا، وكان صافي المركز مدينًا بأكثر من عشرين نقطة مئوية. هنا أيضًا، ليس فقط انخفاضًا دوريًا وقد لعب الطلب الداخلي (أصبح الإيطاليون أكثر فقراً!) الذي حدث خلال تلك فترات الركود دوراً مهماً، حيث أدى إلى انخفاض الواردات وتحفيز الصادرات.
ثالثا، السياسة الاقتصادية لعبت دورًا حاسمًا في تحديد الأداء المختلف بين ذلك الحين والآن. ثم لقد كان مقيدًا بشدةليس فقط في الموازنة العامة، بل أيضًا في آلية تنفيذ السياسة النقدية، بسبب أزمة الائتمان العنيفة. وهذا يُفسر كلاً من خسارة الناتج المحلي الإجمالي و نتيجة ضعيفة في خفض الدين العام/الناتج المحلي الإجمالي (ارتفعت بنسبة تزيد عن 31 نقطة مئوية بين عامي 2007 و2014). بين عامي 2020 و2022، كانت السياسة الاقتصادية توسعية بحق ولم يدعم هذا النمو فحسب، القدرة الإنتاجية المحمية وزادت الثقة، لكنها أبقت ارتفاع الدين/الناتج المحلي الإجمالي منخفضًا (+1,8 نقطة) في حد ذاته، ومقارنةً بما حدث في دول اليورو الرئيسية الأخرى. وهذا يعني أن لقد أدى ارتفاع العجز إلى تعزيز الناتج المحلي الإجمالي دون زعزعة استقرار الحسابات العامة.
لقد أدى التشديد المالي إلى إيقاف السباق
إذا قمنا بتقسيم اتجاه السنوات الخمس الماضية إلى فترتين فرعيتين، يمكننا أن نرى كيف أفضل مرحلة أداء من الاقتصاد الإيطالي ينخفض في الفترة 2019-22 وهو تزامنت مع الاستخدام الواسع النطاق للدعم العام (مكافآت المباني الفائقة، والحوافز للشركات التي تعمل بنظام 4.0، وأنواع مختلفة من التعويضات) التي أدت إلى توليد زيادة قوية في الاستثمار الثابت الإجماليفي السنوات الثلاث التالية (باستخدام توقعات صندوق النقد الدولي لعام 2025) سيبلغ الناتج المحلي الإجمالي الإيطالي عاد إلى السير بالسرعة المعتادة، وهو ليس سريعًا. بينما يتميز الإسباني بسرعة قدم أخيل. تبرز الخطوة الإيطالية فقط لأن ألمانيا تعاني من أزمة السيارات والوضع المازوخي للمالية العامة، الذي ألغاه البرلمان الجديد.
ومن الصعب ألا نرى في تطبيع النمو الإيطالي آثار تشديد القيود على المالية العامة، حيث يتراوح رصيدها الأساسي الهيكلي من -4,8٪ من الناتج المحلي الإجمالي في عام 2023 إلى + 0,2٪ في عام 2025، ويرجع ذلك أساسًا إلى الإلغاء الكبير لمكافآت البناء الفائقة (والتي ليس لها التأثير السلبي لتخفيضات المعاشات التقاعدية التي تم تنفيذها في 2012-13).
ومن بين القضايا التي يتعين حلها انخفاض الأجور الحقيقية
ما الذي يمنع إيطاليا، التي يتغنى بها أحد الشعراء المحليين المعروفين باعتبارها بطلة العالم في صادرات التصنيع، من الفرار؟ العثور على خيط النمو المفقود منذ عدة عقود الآن؟ في الاعتبارات النهائية، يشير بانيتا إلى بعض العوامل الرئيسية للأصل القديم: انخفاض التعليم (ولكن الشركات تطلبه)، والازدواجية الإقليمية، وتفتيت النسيج الإنتاجي (=الشركات الصغيرة للغاية: مسألة سوء الحوكمة الريادية)، وعبء الدين العام.
ويمكن إضافة آخر، ذكره المحافظ أيضًا، في النظام التعاقدي وهو يحافظ على الأجور الحقيقية تحت السيطرةمما يمنع الاستهلاك من المساهمة في النمو. في عام 2024، الأجور الإجمالية لكل موظف صافي الزيادة في الأسعار (مُقلِّص استهلاك الأسر) أقل بنسبة 5% في عام ٢٠٠٠، بينما كانت أعلى بنسبة ٤٪ في إسبانيا، و١٤٪ في ألمانيا، و٢٠٪ في فرنسا. في الفترة الأخيرة، وهي الفترة التي شهدت أفضل أداء إيطالي، انخفضت الأجور بينما ظلت ثابتة في ألمانيا، وانخفضت قليلاً في فرنسا، وارتفعت في إسبانيا. هناك عوامل تركيبية: زيادة عدد الموظفين في وظائف أقل أجراً، مما يخفض المتوسط. ومع ذلك، فإن عزل...الصناعة التحويلية في الفترة 2019-24، لوحظ انخفاض في القدرة الشرائية للأجور مماثل لانخفاض الاقتصاد بأكمله.

يقال أنه لزيادة الأجور تحتاج إلى زيادة إنتاجيةوأن هذا يعتمد على الابتكار، وبالتالي على الشركات. ويمكن عكس العلاقة السببية: لزيادة الإنتاجية، يجب زيادة الأجور، وذلك إجبار الشركات على الابتكارسيكون ذلك بمثابة حافز أقوى من الإعانات العامة.
يمكننا أن نعزي أنفسنا بالقول أن شيئاً ما قد حدث. المفاضلة بين الأجور والتوظيف، والتي زادت وتتزايد بشكل لم يسبق له مثيل؛ ولكن أيضًا فاتورة أجر حقيقية كان أداؤها أسوأ من أداء الدول الأوروبية الأخرى في العصر الذهبي للنمو الإيطالي، بل أسوأ من أداء الناتج المحلي الإجمالي (بينما كان أداؤها أفضل في أماكن أخرى). لذا، لا نستغرب إذا سعت أفضل القوى في البلاد إلى فرص أكثر ربحية في الخارج، مما يُسهم في خفض الناتج المحلي الإجمالي المحتمل.
واجبات؟ ما هي الواجبات؟
إذا نظرنا إلى العالم الأوسع، فإن "حرب التجارة(للأسف، هناك حروب أخرى كثيرة تدور...). الواجبات، أي واجبات؟ الأرقام الدقيقة والمباشرة، التي تختلف عن الآراء التي لا تزال تشير إلى حالة من عدم اليقين (وإن كانت أقل من ذي قبل) وانعدام الثقة (وإن كانت أقل)، تجعل المرء يعتقد أن الاقتصاد الأمريكي، وبالتالي شركائه، يسخرون من الواجبات. في الواقع، لو كانت واجبات ترامب شخصية، لنظمنا حلقة استثنائية من البرنامج التلفزيوني. من رأى؟ ليس كثيراً، وليس فقط لأن المرآة السحرية للإحصاءات لا يوجد بها أي أثر لانعكاسات الواجبات نفسها (كما يحدث مع مصاصي الدماء)، ولكن أيضاً لأن المرء لا يرى في الميزانية الفيدرالية نفسها سوى ارتياح خجول في شكل إيرادات أعلى.
إيرادات محصورة
"نجني ثروة طائلة من الرسوم الجمركية - مليارا دولار يوميًا"، مليارات ومليارات ومليارات. بلغة سكروج ماك داك (الاسم الأصلي، البخيل(سيكون ذلك أكثر ملاءمة)، وقد تفاخر الرئيس ترامب تأثيرات هائلة على الخزائن الفيدرالية من أهم الرسوم التي فرضها. ملياران يوميًا يُعادلان أكثر من سبعمائة مليار سنويًا: وهو ما يُمثل تخفيفًا جيدًا لميزانية تعاني من عجز كبير، وسيزداد هذا العجز مع موافقة مجلس الشيوخ على الميزانية. ومع ذلك، ووفقًا لبعض الحسابات، في مايو، وهو الشهر الأول من سريان ضريبة الاستيراد الجديدة بالكامل، تم تحصيل 23 مليارًا، أي ما يعادل حوالي 280 مليارًا سنويًا، بزيادة قدرها 190 مليارًا عن عام 2024. ومن المؤكد أن زيادة الواردات والحظر... في الواقع مع الصين، وتأجيل الشركات تسليم البضائع انتظارًا للرسوم الجمركية النهائية، أثر على البيانات. لكن التقديرات الأكثر موثوقية تشير إلى أن العائد النهائي لن يختلف الأمر كثيرًا، وسيشكل أقل من 1% من إنفاق المستهلك. وهذا ما يفسر "عدم وضوح" آثار الرسوم الجمركية على المتغيرات الكلية حتى الآن. وستبدأ آثارها بالظهور، لا سيما في النصف الثاني من العام.
الوضع الاقتصادي العالمي ينهار
عدم ظهور الواجبات أو عدم ظهورها، بيانات الطلبات والإنتاج العالمي لقد انطووا في الربيع.
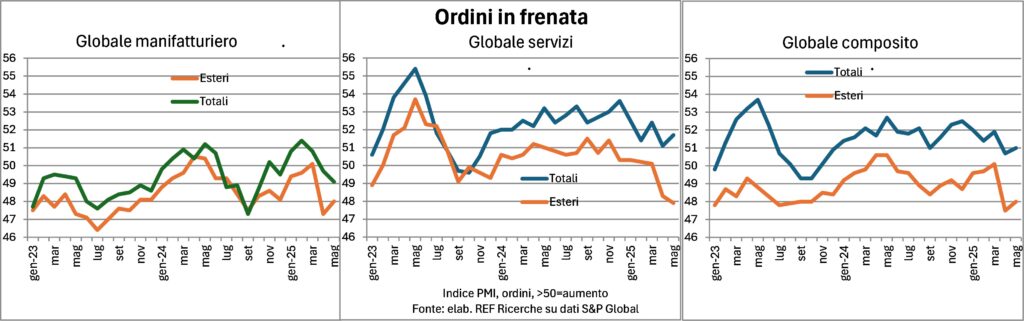
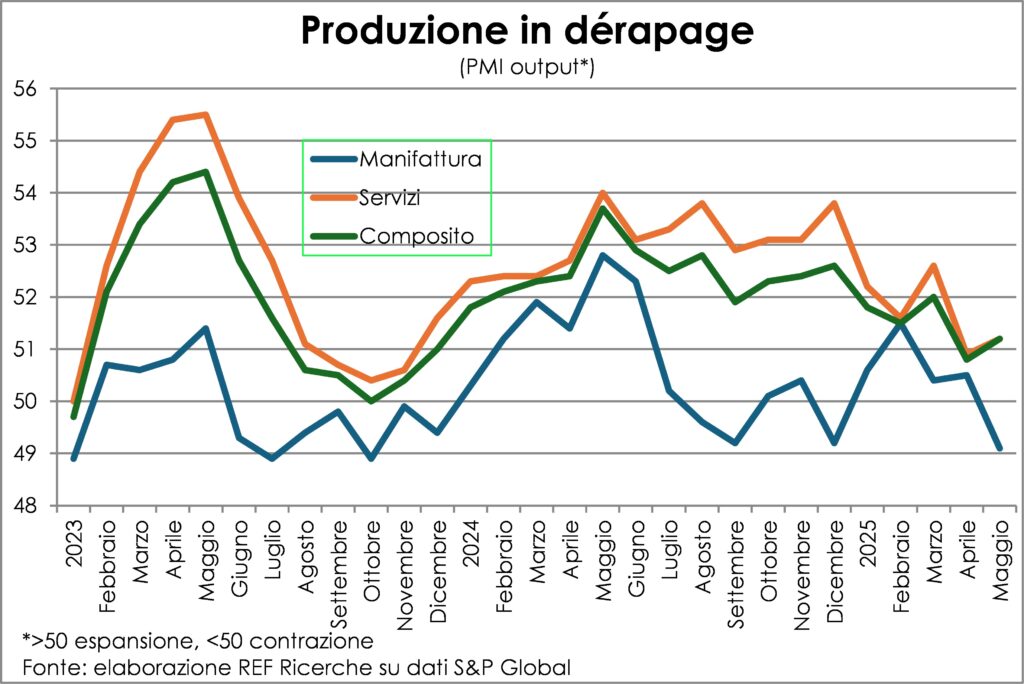
وتظل الصورة متباينة عبر القطاعات والبلدان. صناعة فهو الذي يتأثر بالواجبات أكثر من غيره، ويتأثر بها أكثر من غيره. الخدمات، بدلا من ذلك، يعانون منزيادة في عدم اليقين مما يدفع العائلات والشركات إلى تأجيل خطط الإنفاق. وبالتالي، يميل المستهلكون إلى عدم الرغبة في السفر إلى الولايات المتحدة لقضاء العطلات، بالإضافة إلى تفضيلهم لكل ما هو غير مصنوع في الولايات المتحدة. لقد تعلمنا أنه من السابق لأوانه استخلاص النتائج. لكن لا يزال الارتباك كبيرا ويعيق تقدم النظام الاقتصادي.
التضخم نحو 2% المشؤوم
من الركض إلى الهرولة والآن تقريبًا إلى المشي. تضخم المهر يخضع لسيطرة السياسات النقدية التقييدية الصارمة. لكن الاستنزاف التدريجي لجهود رفع الأجور أدى إلى ارتفاع تكلفة المعيشة. على أساس سنوي، تتزايد ديناميكيات أسعار المستهلك الأساسيةوانخفضت أسعار المستهلكين في الولايات المتحدة ومنطقة اليورو وإيطاليا بشكل أكبر في مايو/أيار، أي باستثناء منتجات الطاقة والمواد الغذائية (الخاضعة لعوامل اقتصادية إضافية وأكثر تقلبا على أي حال).
الاتجاه في الولايات المتحدةحيث لا يوجد أي أثر لتأثير التعريفات الجمركية (انظر أعلاه للتوضيح). في الواقع، تباطأ النمو السنوي لثلاثة أشهر بشكل ملحوظ: 1,7% في مايو، وهو أدنى مستوى له منذ يوليو 2024، مقابل 3,8% في يناير الماضي. كما لا توجد أي دلائل في أسعار المستهلك على استمرار الزيادة الكبيرة في الأجور الأمريكية: +3,9% على أساس سنوي في مايو، +4,3% مع نفس التركيبة المهنية، +3,8% للتغير ربع السنوي. من ناحية أخرى، لا يزال سوق العمل متماسكًا. حتى الآن، لا يوجد دليل على ذلك. زيادات حادة في التكاليف التي تنتقل إلى العملاء، مع زيادات بلغت أعلى مستوياتها في عامين، وفقًا لما أوردته استطلاعات الرأي الخاصة بالأعمال. الانطباع السائد هو أن هناك فارق زمني بين المسوحات الرسمية وإعلانات الشركات.
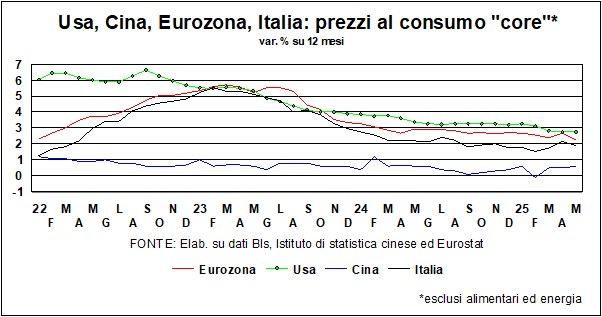
أيضا فيمنطقة اليورو الأجور المقدمة توقف التباطؤ: +2,9% نمو سنوي في أبريل، كما في الشهرين السابقين. فقط في إيطاليا انخفض النمو السنوي إلى 1,6% من 3,0% في ديسمبر، لكن مسح ISTAT حول سوق العمل في الربع الأول من عام 2025 يعطي +4,1% عن نفس الفترة في عام 2024. هناك شيء غير منطقي.
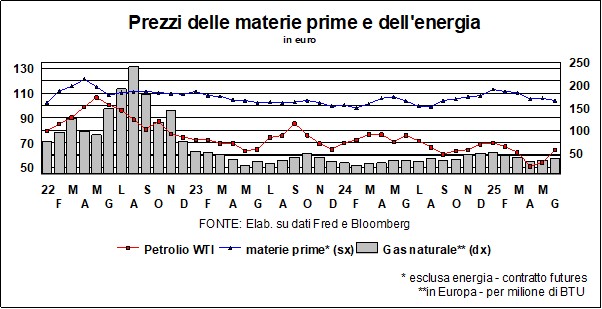
من ناحية أخرى، أفاد مديرو المشتريات العالميون بأن التعافي جارٍ تسريع جديد للأسعار المدفوعة والمُلزمة بالدفع، على قيم لم نشهدها منذ عامين وهي أعلى بشكل واضح من معدلات ما قبل الجائحة. ارتفاع أسعار النفط يُفاقم هذا التفشي، مع أن السبب الرئيسي له هو الهجوم الإسرائيلي على إيران. باختصار، ينخفض التضخم بهدوء، وستظهر عواقب زيادة الرسوم الجمركية لاحقًا.
الأسعار تتسع
هناك نزولات وروائح انخفاضات في أسعار الفائدة الرئيسية للبنوك المركزية (حتى ذلك الشخص الروسية لقد خففت السياسة النقدية، على الرغم من أن سعر الفائدة ارتفع فقط من 21 إلى 20 في المائة... - وهذا إنديانا وقد أطلقت تخفيضًا قدره نصف نقطة...). البنك المركزي الأوروبي خفض البنك المركزي أسعار الفائدة، كما كان متوقعا، لكنه ترك الشكوك حول الانخفاضات المستقبلية. بنك الاحتياطي الفيدراليمن المرجح أن يُبقي مجلس الاحتياطي الفيدرالي، الذي سيجتمع الأسبوع المقبل، أسعار الفائدة عند مستواها الحالي، على الرغم من انتقادات ترامب اللاذعة والمتطفلة (إن لم تكن المهووسة). لكن بحلول نهاية الصيف، قد ينضم بنك الاحتياطي الفيدرالي إلى الانخفاضات في جميع أنحاء العالم. على نحو فعال، الاقتصادات في حالة تباطؤ - كما هو معتمد من قبل صندوق النقد الدولي والبنك الدولي - يبدو أنه يبرر التيسير النقدي (باستثناء الولايات المتحدة، حيث - انظر التأملات حول "معضلة الاحتياطي الفيدرالي" في مجلة "لانسيت" في مايو/أيار - فإن ضغوط الرسوم الجمركية على الأسعار - المتأخرة ولكنها لا تزال تلوح في الأفق - تدعو إلى الحذر). لذا، لماذا أسعار الفائدة طويلة الأجل - في الأوقات العادية، تهيمن الأسواق وليس البنوك المركزية - لا تظهر عليهم أي علامات على النزول، بل على العكس...؟
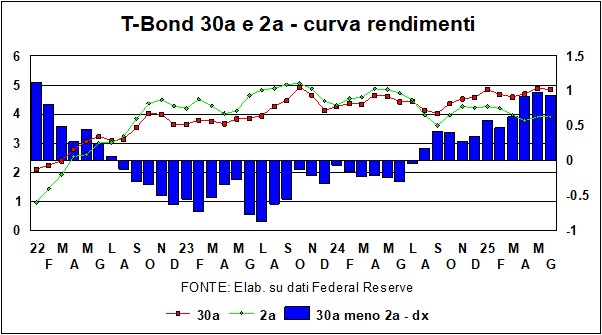
كان ذلك في السادس من فبراير من هذا العام وكان وزير الخزانة بيسنتفي مقابلة مع قناة فوكس نيوز، قال إن الرئيس ترامب، بالتأكيد، يريد خفض أسعار الفائدة، لكنه لن يطلب من الاحتياطي الفيدرالي خفضها (!!؟؟). والأهم من ذلك، أنه والرئيس "يركزان بشدة" على خفض أسعار الفائدة. تي بوند في سن 10 سنواتوهذا أمر مفهوم، نظرًا لأهميته في تمويل العجز العام. كان بيسنت يأمل بوضوح أن ينخفض هذا المعدل: فمن ناحية، عصا ماسك و دوج السحرية كان من شأنه أن يؤدي إلى خفض الإنفاق العام، في حين أن الانتعاش الكبير للاقتصاد الأميركي كان من ناحية أخرى – الطفرة التي أعلن عنها ترامب مرارا وتكرارا كان من شأنه أن يزيد من عائدات الضرائب، على الرغم من تلك التخفيضات الضريبية التي، وفقًا لـ"رجلنا"، كانت ذاتية التمويل. باختصار، لا يمكن لسندات الخزانة المُعتدلة أن تنخفض إلا لتسهل تمويل العجز. حسنًا، إذًا (6 فبراير) عائد تي بوند كان يعادل 4.43%. لفترة من الوقت، بدا أن الأمر ناجح، وفي أوائل أبريل، قبل انطلاق أول هجوم في الحرب التجارية، عودة انخفض إلى ٤٪. ثم ارتفع مجددًا في مايو، ليصل إلى ٤.٥٨٪. واليوم، وبفضل انخفاض التضخم في مايو، عاد إلى ٤.٤٢٪. على أية حال، بعيدًا كل البعد عن المستوى الذي يسمح لنا بتجنب دوامة العجز والفائدة والديون.، وبعيدًا عن المستوى الذي يحتاجه الاقتصاد (المعدل الحقيقي أعلى من معدل نمو الناتج المحلي الإجمالي الأمريكي). والأسوأ من ذلك، تي بوند في سن 30 سنوات (انظر الرسم البياني)، الذي يتعلق بالأجل الطويل، كان له عائد في 6 فبراير بنسبة 4,64% - واليوم نحن عند 4,90%، ولكنه تجاوز أيضًا، قبل بضعة أسابيع، عتبة 5%ما يكافح Bessent & Co. لفهمه هو أنه لا يكفي "التركيز" على عائد سندات الخزانة - هذا ما تحدده الأسواق، وليس القوى العظمى في الأرض. وقد أعطت الأسواق بوضوح الإبهام لسياسة الميزانية التي تنتهجها إدارة ترامب.
لقد قلنا مرات عديدة أن ما يضر الاقتصاد الحقيقي هو قبل كل شيء عدم اليقينأطلق عليه كينز اسم "عدم اليقين الذي لا يمكن اختزاله"، مُحددًا بذلك سمة أساسية من سمات آلية عمل اقتصاد السوق. ولكن هناك عدم يقين وعدم يقين. وما أدخله ترامب وشركاؤه في الاقتصاد يُعيق عجلة الاقتصاد، مُجبرًا إياه على... تأجيل قرارات الإنفاق وتقويض الثقةوإذا كان هذا صحيحًا بالنسبة للاقتصاد الحقيقي، فهو صحيح أيضًا بالنسبة للاقتصاد المالي.أوببا (قانون مشروع قانون واحد كبير وجميل - نعم، يبدو الأمر لا يصدق، ولكن هذا هو الاسم الرسمي) قيد المناقشة في الكونجرس يضمن زيادة كبيرة في العجز والديون العامة، وكلاهما في مستويات ابتدائية عالية جدًا. من المفهوم أن يشعر أولئك الذين يمولون الحكومة الأمريكية بالقلق. الوكالات الرئيسية الثلاث بالفعل تصنيف (S&P، Moody's، Fitch) لقد أخذوا الثلاثية من الولايات المتحدة الأمريكيةالشيء المثير للاهتمام هو أن هناك 15 ولاية أمريكية من أصل 50 ولاية تحتفظ بالتصنيف الائتماني الثلاثي A؛ لذا، إذا كنت لا تثق في سندات الخزانة الأمريكية، فيمكنك شراء سنداتايداهو (أكبر منتج لـ البطاطا بين جميع الولايات الأمريكية) - وهناك أيضًا شركتان خاصتان مع ثلاثية أمايكروسوفت وجونسون آند جونسون. سندات الخزانة لأجل 30 عامًا، التي تُقارب عوائدها 5%، هي رمز من عدم اليقين وهو ما يؤثر على قرارات المستثمرين، سواء المؤسسيين أو غير المؤسسيين.
في منطقة اليوروكما ذكرنا، البنك المركزي الأوروبي لقد اتخذ البنك المركزي الأوروبي خطوة أخرى على طريق انخفاض أسعار الفائدة. وبالطبع، وكما يقول محافظو البنوك المركزية في أوقات عدم اليقين، فإن الخطوة التالية ستعتمد على البيانات الاقتصادية. أي بيانات، فيما يتعلق بالمسارين الآخرين - مسار الأسعار ومسار الاقتصاد الحقيقي - تشير إلى أن... هناك مجال لمزيد من التيسيرلا داعي لأن يقلق البنك المركزي الأوروبي بشأن آثار الواجبات على الأسعار، حتى لو فرض الاتحاد الأوروبي رسومًا جمركية انتقامية على الواردات من أمريكا. وعلى أي حال، قوة اليورو - أو بالأحرى، ضعف الدولار - هو في حد ذاته مشكلة. تشديد الظروف النقدية في منطقة اليورو، وهو التشديد الذي يجب أن يؤخذ في الاعتبار عند تقييم إيجابيات وسلبيات خفض آخر في أسعار الفائدة الرئيسية للبنك المركزي الأوروبي.
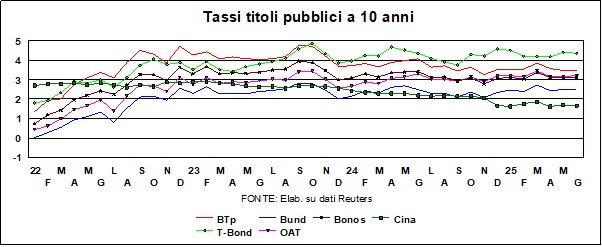
ومن الجدير بالذكر عودة انتشار إيطالي في "منطقة دراجي"، نحو حصة تسعين:كانت تلك الأيام السعيدة فبراير 2021عندما أدى حماسٌ مفاجئٌ لتولي ماريو دراغي رئاسة الحكومة إلى تضييق الفجوة بين عائدات السندات الألمانية وعوائد السندات الفرنسية. وكما نعلم، لم يدم هذا الحماس طويلًا، وأدى الاستنزاف البطيء لحكومة دراغي، على يد هيئة سياسية لا تتسامح مع الحكومات التقنية، إلى اتساع الفجوة. عبر نقاط 200 في غضون عشرين شهرًا. يجب الاعتراف بأن لقد عدنا من تلك القمموذلك بفضل الإدارة الحكيمة للمالية العامة التي اتبعتها جيورجيتي ميلوني.
في أوقات "بيع أمريكا"، وهجرة الاستثمارات نحو الأسهم المتبقية ذات التصنيف AAA، مثل بوند الألمانيةكان ينبغي للأخير أن يستفيد من ذلك، لولا حقيقة أن ألمانيا أعلنت عن سياسة ميزانية أكثر مرونة و إزالة "فرامل الديون" الذي كُتب في الدستور. وتعادل العاملان، ولم تتغير عوائد سندات الخزانة الألمانية لأجل عشر سنوات إلا قليلاً. ومع ذلك، فروق أسعار BTp هي ميزتنا وليس هذا خطأ الآخرين، كما يتضح من حقيقة أن الفروقات انخفضت أيضًا مقارنة بـ شعر بالتعب الفرنسية و قيود الإسبانية (انظر الرسم البياني).
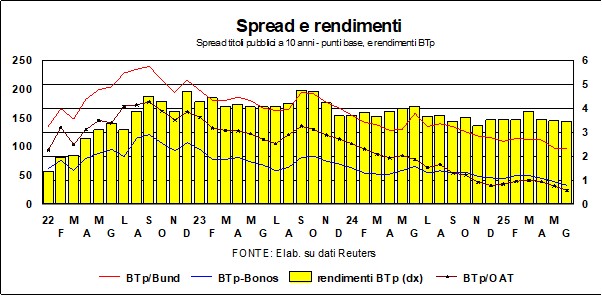
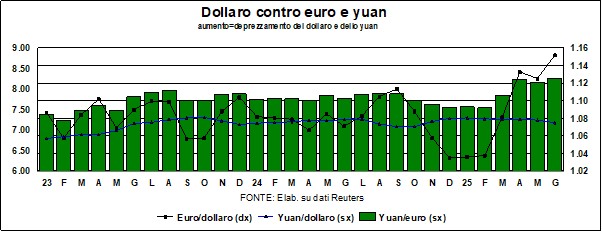
فيما يتعلق كمبي, تستمر المرحلة المتدهورة من دولار، والذي يعود تاريخه إلى حد كبير إلى بداية هجوم ترامب على الرسوم الجمركية، مما يثبت أن "حكمة الحشود" تدرك أن إن سعي ترامب لخفض العجز التجاري الأمريكي يتطلب ضعف الدولارالرسوم الجمركية تُحدث ضجيجًا وضررًا أكبر من أي شيء آخر: فالعملة الصعبة تُنجزها سعر صرف الدولار. بدءًا من أعلى مستويات ارتفاع قيمته مؤخرًا (خريف 2022، عندما كسر الدولار مستوى التعادل مع اليورو) انخفضت العملة الأمريكية بنحو 20% مقابل اليورو مقارنةً بانخفاضات ذلك الوقت. هل سيستمر في الضعف؟ إذا كان الهدف - لا نعني بـ "الهدف" السعيَ الواعي، بل "الانزلاق" الواقعي - هو جعل الدولار أكثر تنافسية، فالجواب: نعم. بالمقارنة مع خريف عام ٢٠٢٢، وبالنظر ليس إلى اليورو بقدر ما ننظر إلى مجموعة أسعار الصرف مقابل ٤١ عملة، بنك التسويات الدولية وتشير التقديرات إلى أن ضعف الدولار، سواء بالنسبة للاقتصاد العالمي أو بالنسبة للاقتصاد العالمي، سوف يؤدي إلى: التبادل الفعال الاسمي والحقيقي (الذي يأخذ في الاعتبار فروق التضخم)، كان محدودًا بنحو 4% فقط. باختصار، لا يزال الدولار قويا للغاية لدرجة أنه يضر بمصلحته.
La عملة الصينية بدلاً من ذلك، ظلّ - أو بالأحرى، حافظ على استقراره النسبي مقابل الدولار. في "الاتفاق المزدوج" بين الصين والولايات المتحدة في مفاوضات التعريفات الجمركية، لا حاجة لتعقيد الأمور بسلاح أسعار الصرف (فهناك بالفعل ما يكفي من الأسلحة المطروحة). لكن هذا يعني أن ضعف الدولار مقابل اليورو قد انتقل إلى... مكاسب كبيرة في القدرة التنافسية والأسعار للمنتجين الصينيين مقارنة بمنتجي منطقة اليورو (انظر سعر الصرف) اليوان/اليورو وهذا بالتأكيد لا يرضي هؤلاء الأخيرين، الذين يتعين عليهم بالفعل التنافس مع الصين التي تبحث عن منافذ أخرى لتلك المنتجات التي تمتصها السوق الأميركية بدرجة أقل.
I مركاتي أزيوناريوالتي بدا أنها حافظت على تفاؤلها الأخير، على الرغم من أن ميزان المخاطر كان في الجانب السلبي، يجب عليها الآن التعامل مع المخاطر الجيوسياسية المتزايدة بسبب المواجهة المسلحة. إسرائيل وإيرانوهذا يزيد من التوترات بين إسرائيل وغزة، وروسيا وأوكرانيا، وباكستان والهند، ومجموعة متنوعة من التوترات في أماكن أخرى حول العالم. ميزان المخاطر حتى أنه أصبح غير متوازن بشكل أكبر، وخاصة في أمريكا، حيث المخاطر الجيوسياسية الداخلية - انظر إلى قوات مشاة البحرية في كاليفورنيا والاحتجاجات في مدن أخرى - مما يزيد من حالة عدم اليقين المذكورة أعلاه.

مبروك على التحليل المفصل والدقيق. 👏👏👏