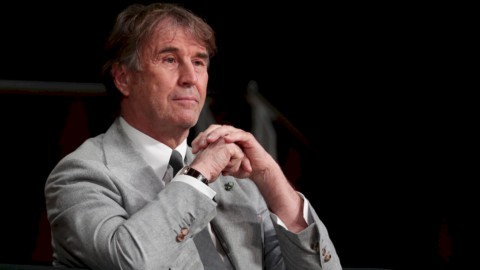
في ساحة عفاري نغمة خفية، تمكن من التألق برونيلو كوسينيلي، وهو موضوع عمليات شراء أدت إلى ارتفاع السهم بنسبة تقارب 2% بين أفضل الأسهم أداءً على مؤشر فوتسي ميلانو. في منتصف الجلسة، سُجِّل سهم برونيلو كوتشينيلي عند 102,90. زيادة 1,98٪بعد أن بلغ أعلى مستوى له في الجلسة عند 103 يورو. في فبراير، وصل السهم إلى ذروته السنوية عند 133,40 يورو، قبل أن يتراجع في أبريل إلى أدنى مستوى سنوي له عند 87,90 يورو. ويتراجع مؤشر FTSE MIB بنسبة -0,60%.
وتلقى الارتفاع دعماً من الأرقام التي صدرت أمس بعد إغلاق الأسواق، والتي كانت أعلى من المتوقع: برونيلو كوسينيلي لا تزال أحد الاستثناءات القليلة إلى التباطؤ في قطاع المنتجات الفاخرة، وبشكل أعم، في قطاع الأزياء. الشركة التي أسسها رائد الأعمال الأومبري هي أول من يقدم بيانات النصف الأول من العام: ricavi ارتفع بنسبة 10,2% إلى 684,1 مليون (+10,7% بأسعار الصرف الثابتة)،صافي الدخل قفزت بنسبة 16% إلى 76,7 مليون، مع تأثير على حجم المبيعات بنسبة 11,2%، وهو ما يزيد أيضًا مقارنة بنسبة 10,6% المسجلة في 30 يونيو 2024. وفي الأسابيع القليلة المقبلة، سنرى ما إذا كان، كما حدث في الربع الأول، مجموعة برادا وهيرميس وسيتم تأكيد أنهما الاستثناءان الوحيدان الآخران لانخفاض الإيرادات والأرباح في القطاع.
تتم موازنة المبيعات عبر مختلف المناطق الجغرافيةفي النصف الأول من العام، نمت إيرادات أوروبا، التي شكلت 35,6% من إجمالي الإيرادات، بنسبة 10% لتصل إلى 243 مليون يورو، بينما ارتفعت مبيعات الأمريكتين (35,8% من إجمالي الإيرادات) بنسبة 8,7% لتصل إلى 245 مليون يورو، وارتفعت إيرادات آسيا (التي تمثل النسبة المتبقية البالغة 28,6% من إجمالي الإيرادات البالغة 684 مليون يورو) بنسبة 12,5% لتصل إلى 196 مليون يورو. جميع النسب المئوية لم تتغير جوهريًا مقارنة بالنصف الأول من عام 2024.
كان أداء شهري يوليو وأغسطس إيجابيًا للغاية. هناك ثقة كبيرة بنمو الإيرادات بنسبة ١٠٪ في عام ٢٠٢٥.
يمثل عام 2025 عامًا مهمًا للغاية بالنسبة الاستثمارات، مع الانتهاء المبكر من الخطة الثلاثية 2024-26 بعام واحد لل الإنتاج صناعة يدوية إيطالية، مع مضاعفة مصنع سولوميو، كما ورد في المذكرة الصادرة بعد اجتماع مجلس الإدارة. اعتبارًا من 30 يونيو 2025، الاستثمارات يصل إلى 63,5 مليونًا، مقارنة بـ 44,8 مليونًا في 30 يونيو 2024. هيكل رأس المال وتؤكد الشركة متانتها، من خلال دين صاف مميز قدره 197,2 مليون دولار، "مقابل خطة الاستثمار وتوزيع أرباح إجمالية قدرها 68,8 مليون دولار".
ويستمر الاتجاه "الإيجابي للغاية" في المبيعات خلال شهري يوليو وأغسطس، في استمرار للنمو الذي شهدته الأشهر الستة الأولى من العام، والبداية الممتازة للعام. مجموعة الخريف والشتاء 2025-2026 في المحلات التجارية، فإنها تعزز الثقة زيادة في حجم الأعمال خلال العام بنحو +10%"، مع أرباح صحية ومتوازنة". حملات المبيعات لـ مجموعات ربيع وصيف 2026، "التي تسجل نتائج ممتازة: المجموعة المخصصة للرجال انتهت بالفعل، في حين لا تزال الطلبات على المجموعة المخصصة للنساء قيد التجميع، مع تعليقات إيجابية للغاية".
رأي المحللين: سعر مستهدف يصل إلى 113 يورو
محللون من انترمونتي تأكيد الرأي "المحايد" بشأن العنوان، مع السعر المستهدف هو 113 يورو، مُعدّل من 114,4. ووفقًا للخبراء، "أكدت نتائج الربع الثاني من عام 2025 وتعليقات الإدارة المكانة الفريدة للعلامة التجارية في قطاع السلع الفاخرة المطلقة. ومن المهم التأكيد على أن اتجاهات السوق ستواصل تسليط الضوء على فجوة الأداء المستمرة بين الطلب على السلع الفاخرة الحصرية حقًا، والذي لا يزال قويًا، وبقية السوق، التي تشهد تقلبات أكبر". ووفقًا للوسطاء، "تُثبت برونيلو كوتشينيلي مكانتها بين القلائل الفائزين بفضل مكانة علامتها التجارية الراسخة في القيم الأخلاقية والإنسانية، وعلاقاتها الموثوقة والتطلعية مع شبكة من الموردين المتخصصين للغاية، وتوزيعها الانتقائي للغاية (بما في ذلك 400 نقطة بيع بالجملة). يعكس تعديلنا الطفيف للسعر المستهدف افتراض... متطلبات رأس المال ارتفاع طفيف في رأس المال العامل. أكدت إنترمونتي توقعاتها لإيرادات 2025/26، والتي تتوقع نموًا سنويًا يزيد قليلاً عن 10%. وعلى صعيد التدفق النقدي، نراجع توقعاتنا لصافي الدين لنهاية العام بالزيادة في ضوء توجيهات الإدارة.
جيفريز لقد رفع السعر المستهدف هو 107 يورو للسهم الواحد (+7%) وتوصية "بالاحتفاظ" بالسهم. وتحديدًا، ووفقًا للمحللين، فإن "صافي الدين في نهاية الفترة، والذي يبلغ حوالي 200 مليون يورو (وهو تقدير واقعي أيضًا لنهاية عام 2025)، يعكس الزيادة المؤقتة في نسبة النفقات الرأسمالية إلى المبيعات إلى 10,5% (والتي ستعود إلى نسبة 7% المعتادة بدءًا من العام المقبل)." وفيما يتعلق بالربع الثالث، يعتقد الخبراء أنه "بدأ مع نهاية الربع الثاني، مع ثبات توقعات أرباح العام بأكمله". ويركز المحللون تحديدًا على نقطتين رئيسيتين برزتا من تقرير ما بعد الأرباح: "تأكيد التوقعات بزيادة طفيفة في هامش الأرباح قبل الفوائد والضرائب السنوي (يتوقع الإجماع زيادة قدرها 20 نقطة أساس تقريبًا) ومبيعات الربع الثالث حتى تاريخه، بما يتماشى مع النصف الأول. وهذا يعني عدم وجود تغييرات ملحوظة في توقعات السوق".