INDIKATOR NYATA
Hati hati terhadap saham! Dengan kata lain: awasi pengawas. Padahal, secara etimologis pun, stok diset untuk mengantisipasi kebutuhan di masa mendatang (dari “scorgere” = tunjuk jalan). Tapi jika ramalan ternyata salah, karena optimisme atau kehati-hatian yang berlebihan? Atau kamu perubahan di dunia di sekitar kita tiba-tiba membuatnya mahal untuk menyimpan tingkat inventaris itu, atau sia-sia? Mereka perlu dikurangi, dan dengan cepat.
Il siklus persediaan itu dari buku teks kursus pertama ekonomi makro. Namun, ketika itu terjadi, itu selalu mengejutkan para analis, yang berfokus pada faktor penentu permintaan akhir. Dengan alasan yang bagus, karena persediaan biasanya menyesuaikan dengan cepat, dalam satu atau dua kuartal, dan karena itu tidak menghasilkan penyimpangan ekonomi yang bertahan lama. Apakah akan seperti ini lagi? Dalam menjawab kita membatasi dan menentukan.
Persediaan menyangkut sektor-sektor yang berproduksi barang material, yang justru dapat diakumulasikan mengingat kebutuhan masa depan. Terutama manufaktur. Nyatanya, sulit untuk menyimpan pertunjukan teater, potong rambut, perjalanan kereta api atau pesawat, makan siang di restoran atau pesta dansa, jam mengajar… saya servizi mereka diproduksi dan dikonsumsi secara bersamaan, yaitu dimasak dan dimakan. Oleh karena itu, permasalahannya menyangkut sektor manufaktur, tepatnya sektor yang saat ini sedang terjadi itu berkontraksi dan menarik seluruh ekonomi menuju resesi ("tarik tambang" seperti judul July Hands). Dan itu terutama mempengaruhi Eropa, dan di bawah ini kami jelaskan penyebabnya.
Karena ada saham di manufaktur terbukti berlebihan? Untuk berbagai alasan terkait dengan anomali yang diciptakan oleh pandemi. Pertama-tama, di bagian pertama pemulihan, pertanyaannya adalah dialihkan ke artefak, karena kegiatan sosial yang sebagian besar merupakan sektor tersier dibatasi oleh hukum dan ketakutan. Pada saat itu, perusahaan industri tidak dapat memenuhi semua pesanan, karena mereka tidak memiliki persediaan komponen dan karena mereka berjuang untuk mendapatkannya, karena gangguan rantai nilai global dalam menghadapi kebijakan nol-Covid-zero China dan lainnya. hambatan. Itu kelangkaan yang membuat frustrasi diinduksi, sesegera mungkin, untuk meningkatkan perbekalan untuk mengatasi benteng aplikasi, hadir dan dibayangkan dalam pertumbuhan abadi (untuk berjaga-jaga).
Ini adalah kesalahan pertama prediksi: sebenarnya banyak pasar di negara-negara maju penggantian (Saya membeli dapur baru, bukan dapur kedua) dan oleh karena itu ledakan permintaan barang tahan lama meminjam permintaan dari masa depan. Itu kesalahan kedua prediksi sedang berpikir bahwa i tarif rendah mereka akan berlangsung tanpa batas waktu: tetapi perang dan guncangan energi memicu kenaikan inflasi yang memicu permintaan bensin yang tidak terpenuhi dan bank sentral tidak dapat duduk diam. kebijakan moneter terlalu akomodatif mereka berfungsi untuk menghindari spiral deflasi dan untuk mendukung kebijakan fiskal ekspansif pada saat pandemi; mereka menjadi tidak pada tempatnya ketika bahaya meluas.
Dengan tingkat yang lebih tinggi biaya modal kerja itu naik dengan cepat dan menjadi keharusan untuk menipiskannya. Di sana produksi ramping dia dilahirkan untuk ini. Dan untuk berjaga-jaga, yang tampak seperti perubahan struktural, segera dikirim ke loteng dalam skenario perubahan normalisasi kebijakan moneter dan rantai nilai.
Industri Manufaktur: setelah kesalahan ramalan terjadi badai yang sempurna
Oleh karena itu, fokusnya terkonsentrasi pada manufaktur badai sempurna: permintaan akhir turun karena sebagian dipinjam dari ledakan yang dimulai pada akhir 2020-awal 2021 dan karena kenaikan suku bunga merugikan pembelian barang tahan lama, yang dibiayai dengan kredit (terutama barang investasi); giliran untuk berjaga-jaga; pembuangan stok berlebihan yang berdampak pada manufaktur itu sendiri karena sebagian besar merupakan barang setengah jadi yang berasal dari industri, seperti sejenis anjing yang mengejar ekornya.
karenaEropa apakah itu lebih dihukum daripada AS? Setidaknya untuk tiga alasan. Yang pertama adalah bahwa pandemi memukul kesehatan dan ekonomi jauh lebih keras di sini, dalam arti bahwa dalam banyak kasus tindakan pembatasan yang diambil lebih tinggi daripada di AS dan keseimbangan dalam hal nyawa yang hilang tidak jauh lebih baik (jauh dari gagasan untuk membuka kembali perdebatan tentang efisiensi pembatasan!!!). Alasan kedua terkait dengan yang pertama: thebacklog perjalanan dan kegiatan sosial dan keinginan untuk melanjutkan kehidupan normal jauh lebih tinggi di Eropa dan karena itu permintaan yang diantisipasi untuk barang-barang manufaktur bahkan lebih tinggi, sehingga hari ini pengalihan konsumsi terhadap layanan itu lebih tinggi; apalagi, Eropa memiliki yang tertinggi kepadatan destinasi wisata dunia dan dari seluruh dunia, para pelancong telah berbondong-bondong ke sini secepat mungkin. Alasan ketiga berkaitan dengan kejutan energi dan terbagi menjadi dua bagian: kejutannya, sebenarnya, bukan hanya harga, tetapi juga ketakutan orang Eropa karena tidak memiliki tenaga dan semua barang. energi intensif.
Il memburuknya syarat-syarat perdagangan di Eropa, yang disebabkan oleh kenaikan biaya bahan baku energi, jauh lebih tinggi daripada di AS (di mana sebenarnya telah terjadi peningkatan) dan secara bertahap ditransmisikan, dalam bentuk harga konsumen yang lebih tinggi, ke seluruh sistem. . Dan acaranya belum berakhir. Ini berarti bahwa keluarga Eropa membayar satu pajak inflasi yang lebih tinggi dan mereka belum menerima bantuan dari Negara mereka sebanyak yang diluncurkan oleh Stars and Stripes Administration mulai tahun 2020 dan seterusnya. Dan karena itu konsumsi mereka lebih dihukum.
Di sisi lain, takut tidak memiliki cukup energi dan barang energi intensif dia telah menimbun untuk musim dingin. Yang ringan, sehingga iblis ternyata tidak sejelek yang digambarkan. Jadi hari ini ada kebutuhan yang lebih besar untuk mendekumulasi stok. Hujan turun dalam keadaan basah.
Penalaran ini berfungsi sebagai kunci untuk memahami apa yang terjadi dan bahwa data ekonomi menunjukkan. Tentu saja, ini adalah analisis a posteriori, tapi meyakinkan.
Memang, data mengatakan demikian di Amerika Serikat, tarik ulur beralih ke sektor tersier, terima kasih juga untuk kekuatan dari pekerjaan-mesin Amerika; yang memang melambat, tetapi jika 200 pekerjaan tambahan per bulan tampaknya sedikit bagi Anda…
Sedangkan di Eropa resesi manufaktur sektor tersier sedang mendingin, juga karena sektor tersier juga harus menghadapi hilangnya daya beli rumah tangga yang lebih besar.
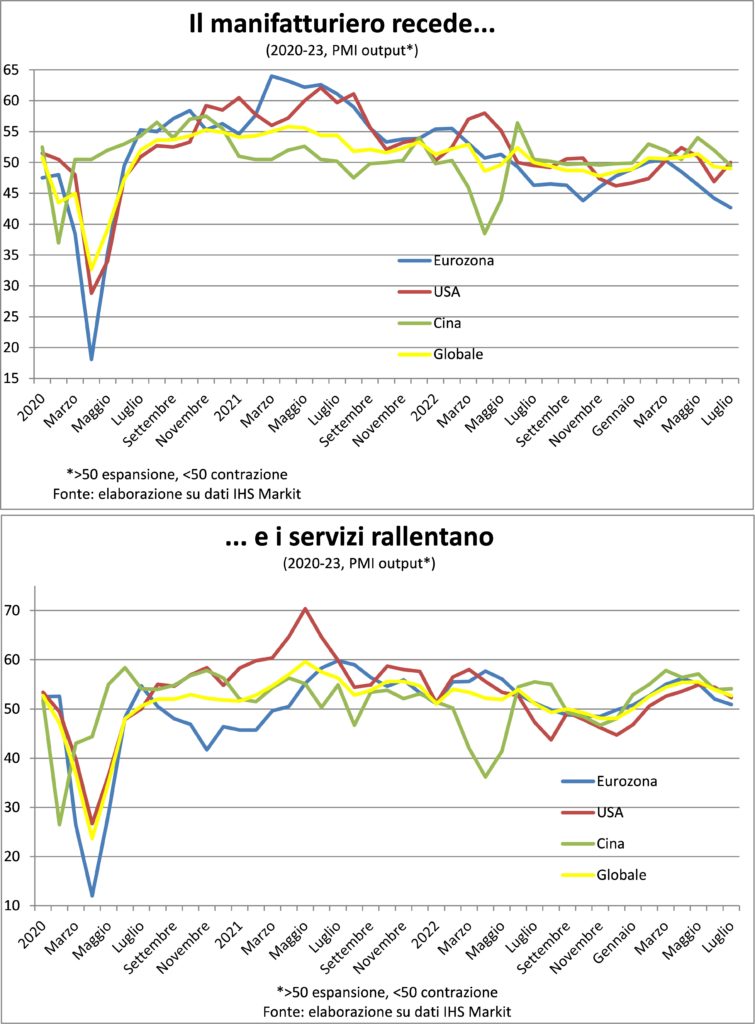
Kemudian pertanyaannya menjadi: jika siklus persediaan pada dasarnya bersifat sementara, berapa lama lagi akan bertahan situasi saat ini dan untuk berapa lama ekonomi Eropa akan melambat?
Untuk memahami ini, kita perlu melihat dinamika tiga indikator, pada saat yang sama: produksi, pesanan, dan stok itu sendiri. Selama pesanan jatuh lebih dari produksi, stok menumpuk dan harus dibuang, menggerakkan putaran pengurangan stok lebih lanjut, yang berarti lebih sedikit pesanan yang ditempatkan di hulu rantai pasokan. Jadi, untuk melihat akhir dari siklus persediaan, pesanan harus lebih baik (atau kurang buruk) daripada produksi, sehingga persediaan berhenti menumpuk dan mungkin, pada titik tertentu, perlu diisi kembali. Dan ini masih belum terjadi baik di tingkat manufaktur global atau, terutama, di zona euro. Justru karena siklus ini anomali (seperti yang ditunjukkan beberapa kali oleh Lancette), dan analisis di atas menjelaskan banyak karakteristik dan penyebab anomali ini, siklus persediaan akan berlangsung lebih lama dari biasanya.
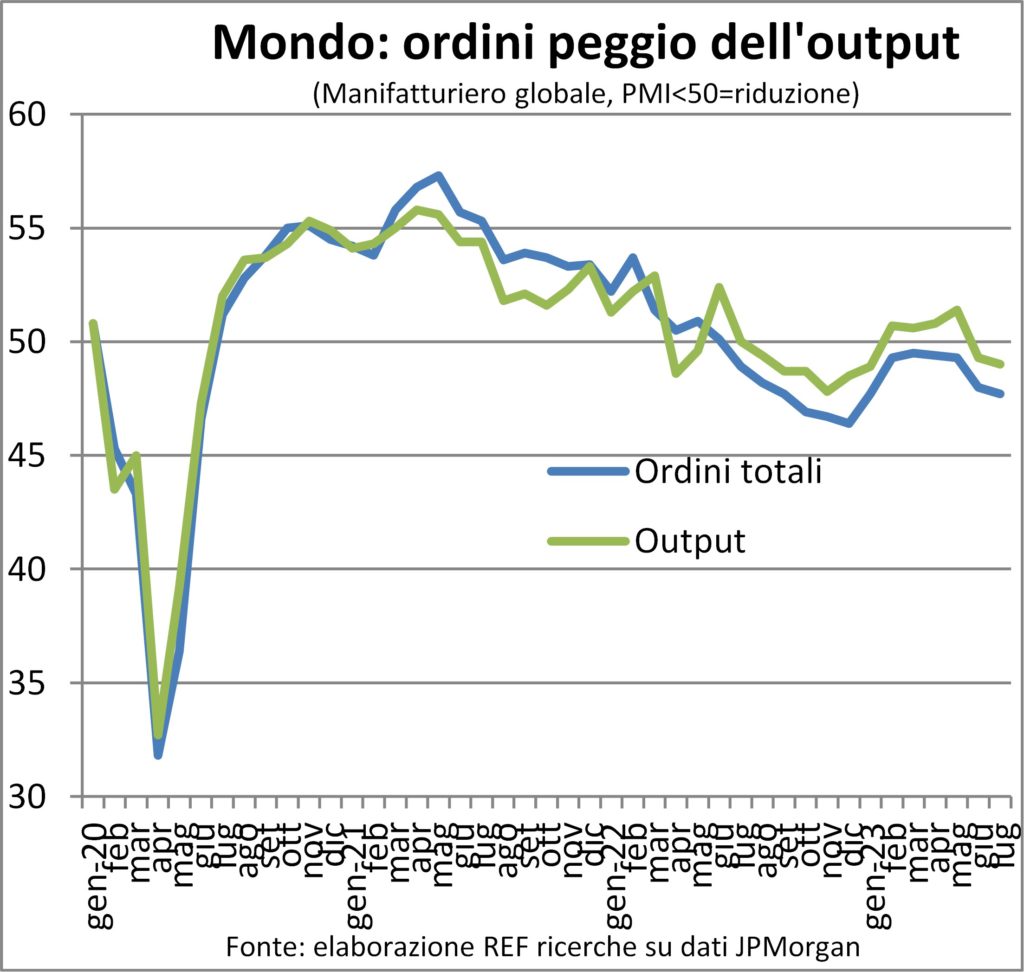
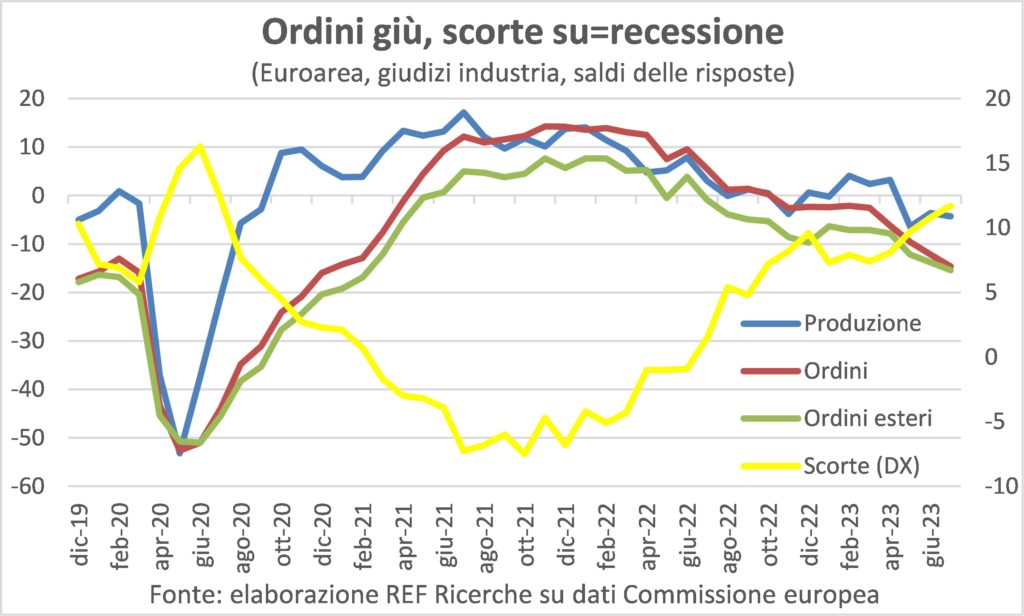
Tentu musim gugur akan membawa nasihat, seperti malam: ketika keributan yang ditimbulkan oleh ledakan perjalanan dan pengeluaran sosial mereda dan permintaan seimbang, maka yang terakhir akan kembali ke pertumbuhan untuk manufaktur juga. Pada dasarnya, uang muka pembelian itu seperti punuk yang diserap kembali. Tapi kemungkinan besar, mengingat tren produksi-pesanan-stok, gambarannya bisa menjadi lebih buruk, sebelum membaik.
INFLASI
Saat Anda membuka sumbatnya sebotol anggur bersoda (kata sampanye dilarang karena tidak terlalu mandiri) kekuatan penuh gas yang dihasilkan oleh fermentasi kedua dilepaskan (metode klasik, Martinotti atau leluhur, sesuai tempat dan selera). Kemudian, seiring waktu perlage halus habis dan anggur menjadi diam.
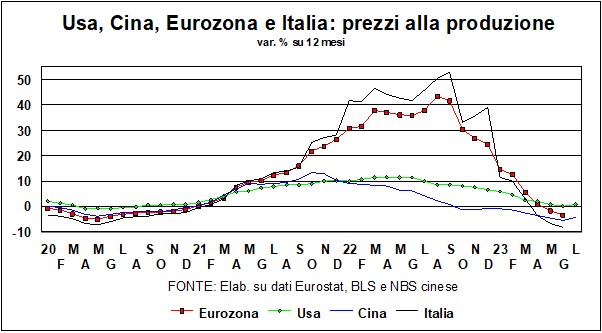
Sedang terjadi sama dengan inflasi, dengan penguncian yang membatasi permintaan dan subsidi untuk keluarga dan bisnis ragi, sedangkan akhir pandemi adalah sommelier yang membuka botolnya? Memang, kenaikan harga yang apalagi bergelembung sekarang setahun yang lalu. Untuk beberapa alasan. Pertama, karena harga energi turun drastis, meski belum kembali ke level sebelum pandemi. Dan pergolakan yang dipicu oleh harga gas Eropa oleh kerusuhan serikat pekerja di Australia (kepakan kupu-kupu di China menyebabkan badai di AS, menurut teori chaos) memperjelas betapa segar luka yang dibuka oleh perang Rusia di 'Ukraina di sektor dari bahan bakar fosil. Namun, secara tahunan perbandingan akan tetap menguntungkan untuk sementara waktu.
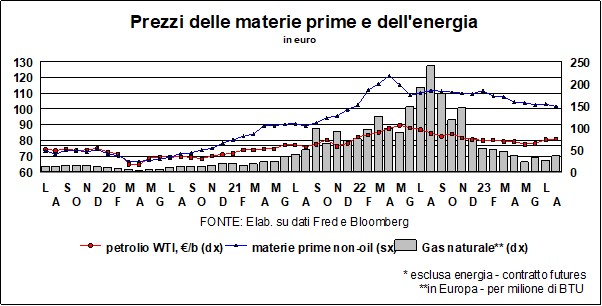
Lalu ada resesi bergulir dan bergulir di bidang manufaktur, yang telah mencatat pengurangan terbesar dalam biaya energi dan bahan mentah (padat komoditas, jika tidak maka tidak akan disebut "industri pemrosesan") dan dengan murah hati mentransfernya ke hilir untuk mendukung penjualan (dengan murah hati hingga periode tertentu , mengingat keuntungan yang telah dikumpulkan beberapa orang). Dan untuk membuang kelebihan stok secepat mungkin.
Akhirnya, ada menuntut menenangkan disebabkan oleh kenaikan suku bunga dan kebijakan anggaran yang menjadi kurang ekspansif (sulit untuk mengukur kuantumnya, karena bahkan perhitungan keseimbangan struktural pun "tercemar" oleh siklus yang aneh). Kenaikan tarif tersebut adalah a metode kasar karena terutama menyentuh dua sektor: industri barang tahan lama dan investasi; dan bangunan.
Alternatifnya adalah satu kebijakan anggaran yang bertujuan untuk mengencangkan secara umum, mendistribusikan beban penyetelan dengan lebih baik. Biarkan pemerintah yang berani, di kota dan di dunia terestrial, maju untuk mengusulkan anggaran seperti itu.
Jadi bank sentral melakukan tugas tanpa pamrih, dan juga bertindak sebagai kambing hitam. Seni memandu kebijakan moneter adalah profesi yang berbahaya, dan terlebih lagi di medan yang tidak diketahui: jika ada persatuan bankir sentral akan mencari kompensasi untuk pekerjaan berat.
Di sisi lain, bagaimanapun, gelembung dibuat lebih persisten oleh pasar kerja yang dinamis. Lapangan kerja terus meningkat dan pengangguran turun. Perusahaan-perusahaan tersebut telah terbakar oleh kekurangan tenaga kerja dalam dua tahun terakhir dan lebih memilih untuk mengisi kekosongan. Untuk melakukan ini mereka sering harus melakukannya menaikkan upah, ini berarti biaya yang lebih tinggi, yang dengan adanya permintaan yang baik berarti harga yang lebih tinggi. Jadi korsel inflasi mengambil putaran lain.
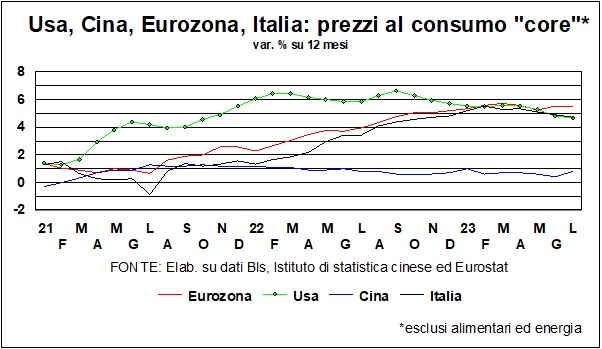
Pertanyaannya ada di tersier, seperti yang disebutkan di atas. Yang, kebetulan, juga lebih padat karya. Artinya, biaya tenaga kerja berdampak lebih besar pada pembentukan harga jasa. Inilah sebabnya mengapa inflasi inti, yang terdiri dari harga-harga di luar energi dan pangan, lebih sulit diturunkan. Memang, survei PMI menunjukkan penyebaran kenaikan harga input dan output yang jauh lebih besar di sektor jasa daripada yang terlihat di sektor manufaktur.
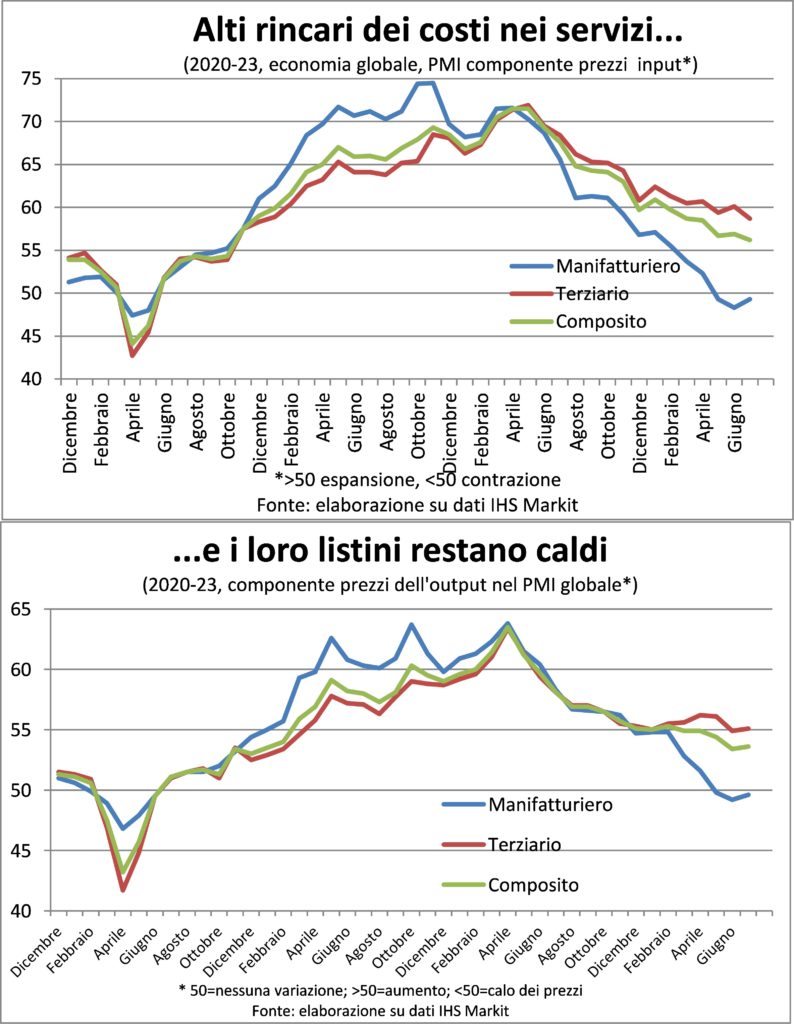
Dengan kata lain, penurunan inflasi sampai saat ini sangat pesat karena dibantu oleh penurunan harga bahan baku dan potongan harga barang-barang manufaktur. Mulai sekarang akan begitu lebih bertahap karena akan membutuhkan moderasi upah, yang belum terlihat baik di sini maupun di seberang Atlantik. Atau lebih tepatnya, ada sesuatu yang diamati di AS, tetapi variasinya tetap jauh di atas tingkat pra-pandemi.
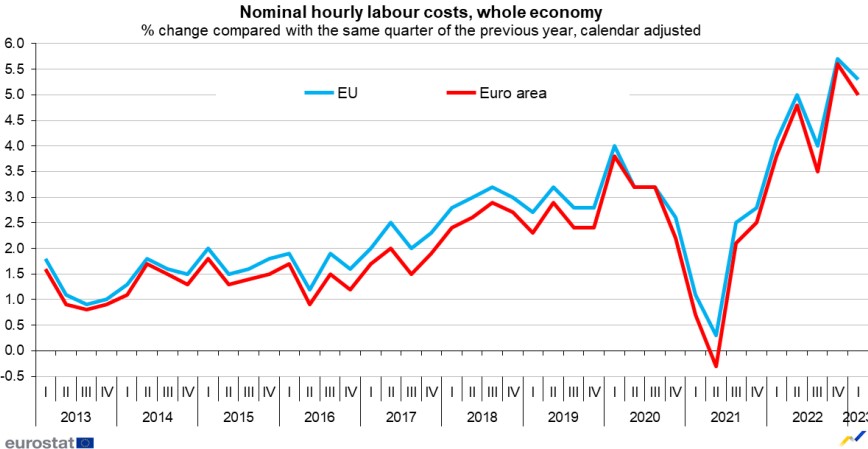
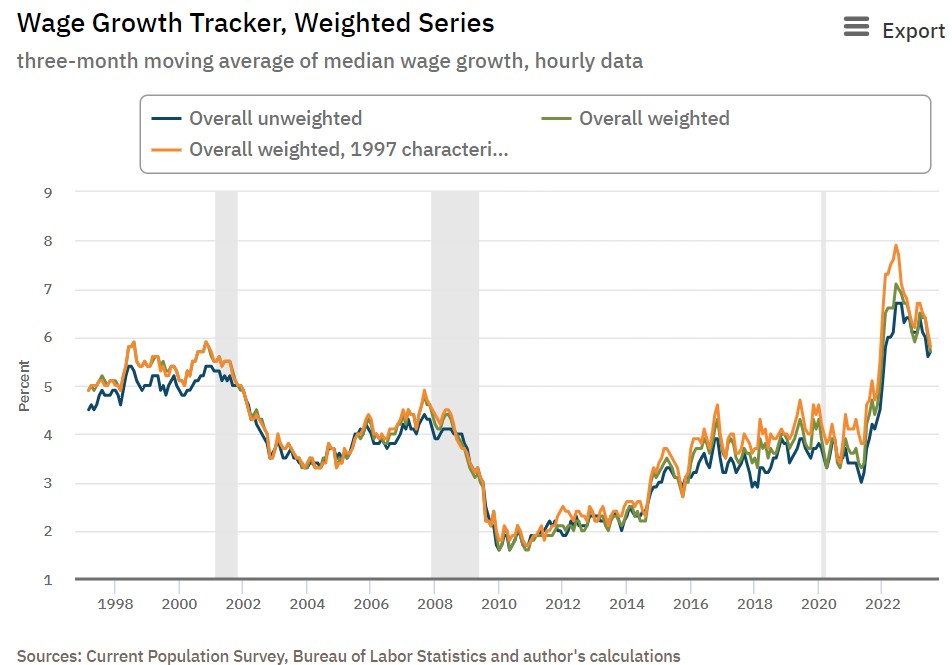
La kurva Phillips sinis dia mengatakan bahwa lebih banyak pengangguran diperlukan untuk mendinginkan upah, tetapi hanya sedikit yang berani, bahkan di antara para gubernur bank sentral yang paling hawkish, untuk menyatakan bahwa mereka ingin memperpanjang jumlah pengangguran, meskipun hanya sebagai obat pahit. Dengan angin bertiup, mereka akan mengambil risiko defenestrasi, seperti yang terjadi di Praha pada tahun 1618 kepada letnan kekaisaran Katolik oleh bangsawan Protestan Bohemian. Itu adalah sekering yang menyalakan Perang Tiga Puluh Tahun, salah satu (makhluk beragama!!!) paling berdarah yang bertempur di Eropa tengah: pengepungan Magdeburg adalah lambang berdarahnya.
Maka lebih baik menunggu menuntut moderasi yang disebutkan di atas melemahkan permintaan akan pekerja, sehingga inflasi upah mereda tanpa pertarungan ideologis. Tenang dan kapur, kata para pemain biliar. Dan sementara itu, mari nikmati sampanye, maafkan anggur bersoda!
TARIF DAN MATA UANG
Enam 'taxi-guide' melayani, pada kenyataannya, untuk memandu tarif lainnya, dapat dikatakan bahwa Fed melakukan pekerjaan dengan baik: 'pemandu' (Dana federal) berada di 5,33%, sedangkan, di antara yang 'dibimbing', yang harga utama di Amerika 8,50%, jauh di atas inflasi (dan tingkat riilnya juga di atas tingkat pertumbuhan ekonomi).
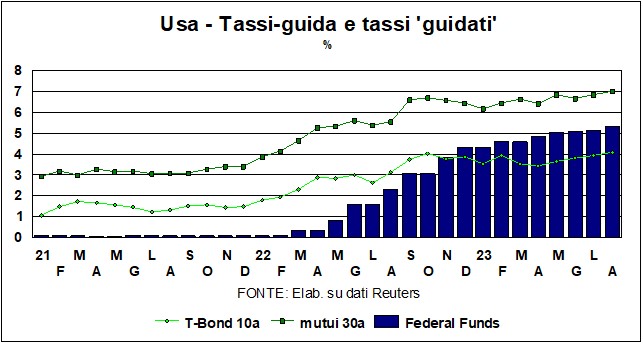
Dan, seperti yang dapat dilihat dari grafik, suku bunga paling populer untuk pinjaman rumah - suku bunga 30 tahun - telah melebihi 7%, sementara, mengenai peminjam utama - Departemen Keuangan AS - kami berada di 4 dan sekitar %, di atas tingkat inflasi tahunan Gunakan dalam tiga bulan terakhir (indikator mana saja yang Anda gunakan). Hal ini menunjukkan bahwa kenaikan suku bunga, yang belum berhenti (lihat grafik), hampir berakhir, bahkan jika Fed, mungkin didorong oleh ketahanan ekonomi, membiarkan kemungkinan kenaikan lebih lanjut bocor ("lebih baik bersikeras pada obat yang terbukti manjur”…).
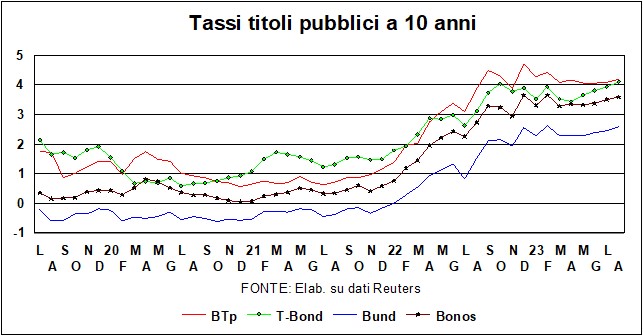
Hal yang sama dapat dikatakan tentang 'tingkat panduan' dari ECB? Baik di kedua sisi Atlantik, bank sentral berebut untuk memastikan bahwa mulai sekarang pergerakan mereka hanya akan ditentukan oleh data. Sikap yang bijak, ini, mengingat ekonomi - baik di sana-sini - berjalan di punggung bukit yang sempit dan memberikan a bimbingan pada kebijakan moneter dalam kondisi ketidakpastian ini tidak disarankan.
Namun, ya, hal yang sama dapat dikatakan – yaitu mendekati puncak suku bunga – juga untuk ECB, meskipun untuk alasan yang berbeda dari Fed: untuk yang terakhir, alasannya terletak pada fakta bahwa suku bunga telah mencapai tingkat yang berada di wilayah yang jelas-jelas membatasi (dan kita tidak boleh lupa bahwa penjualan - atau non-pembaruan - oleh Fed sekuritas pemerintah dalam portofolionya ditambahkan setiap bulan ke manuver tarif, yang berarti penghancuran likuiditas). Untuk ECB, bagaimanapun, alasannya terletak pada keadaan ekonomi yang, jika tidak koma, tentu kurang semarak di Amerika Serikat. Imbal hasil Bund 2 tahun – yang sangat sensitif terhadap ekspektasi suku bunga ECB – adalah 3,20% pada akhir Juni, dan telah turun menjadi 3,02% dalam beberapa hari terakhir. Memang benar bahwa Tingkat pembiayaan kembali utama ECB berada di 4,25%, masih sekitar satu poin di bawah inflasi di kawasan euro; tetapi yang terakhir ditakdirkan untuk menurun antara sekarang dan Oktober, ketika dampak, diperkirakan setengah poin pada inflasi di Zona Euro, dari lonjakan anomali (lebih dari 3 poin, bulan ke bulan) inflasi Italia akan hilang, dampak terkait dengan prosedur Italia yang tidak menguntungkan (sekarang diubah) untuk mengikat harga energi pengguna akhir ke harga spot, kemudian naik dengan cepat. Dan, seperti dalam kasus Fed, kita tidak boleh lupa bahwa tindakan pembatasan lain sedang dilakukan untuk ECB, Qt (pengetatan kuantitatif) terkait dengan pengurangan surat berharga yang dimiliki oleh Bank.
Di masa-masa sulit ini, milik kita btp dia tetap tenang, dilihat dari penyebarannya, baik menuju Bund maupun menuju Bonos. Bahkan keputusan bengkok pemerintah Meloni untuk mengenakan pajak atas kelebihan keuntungan bank tidak mampu merusak kepercayaan pasar di Italia. Berbicara tentang kepercayaan, satu lagi harus disebutkan keputusan yang terpelintir, dari Fitch (tidak diikuti oleh Moody's tetapi diantisipasi oleh S&P sepuluh tahun sebelumnya), untuk menghapus peringkat Triple A dari Amerika Serikat. Sebuah keputusan yang tidak masuk akal, dan sebenarnya tidak berpengaruh pada imbal hasil T-Bonds (terlepas dari suasana hati yang buruk yang hanya bertahan beberapa hari): satu-satunya alasan yang dapat dibagikan dalam penilaian Fitch adalah bahwa berkaitan dengan pemerintahan keuangan publik Amerika, diatur oleh prosedur batas utang publik yang absurd itu; peristiwa, yang telah kita miliki, di masa lalu, menyimpan (dan menuangkan) banyak makian.
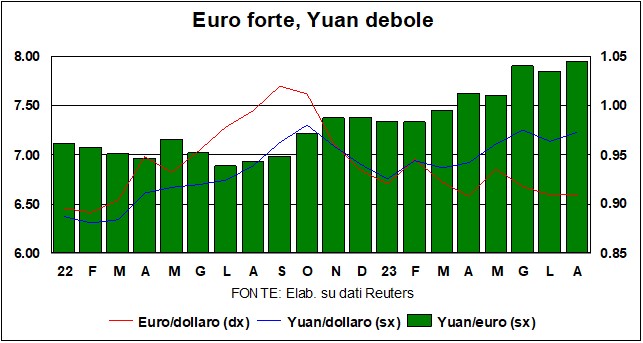
Di pasar valuta asing, the dolar itu berkisar 1,10 melawan euro. Itu perbedaan suku bunga mendukung greenback (Elon Musk mengatakan i Perbendaharaan pendek – yang menghasilkan lebih dari 5% – adalah 'tidak punya otak', yang dalam 'Amerika' berarti Anda tidak perlu menjadi Einstein untuk memahami bahwa mereka setuju). Dan perbedaan pertumbuhan juga mendukung dolar. Dan indeks Big Mac, yang melihat paritas daya beli berdasarkan produk homogen seperti Big Mac? Di sini juga,euro tampaknya sedikit berlebihan. Singkatnya, dolar harus menguat, bahkan jika inisiatif berlipat ganda di negara-negara 'Selatan Global' (termasuk, menentang geografi, China), yang bertujuan untuk menghilangkan keuntungan dolar sebagai mata uang utama untuk pembayaran lintas batas . Sementara itu, mari berpuas diri dengan perubahan 1,10, yang bagaimanapun nyaman bagi produsen Eropa.
Dan itu yuan? Itu terus menjadi lemah, baik terhadap dolar maupun terhadap euro. Memang, dengan semua masalah yang dimiliki Tiongkok, adalah benar dan nyaman, adil dan sehat, bahwa ia memiliki setidaknya satu mata uang kompetitif…
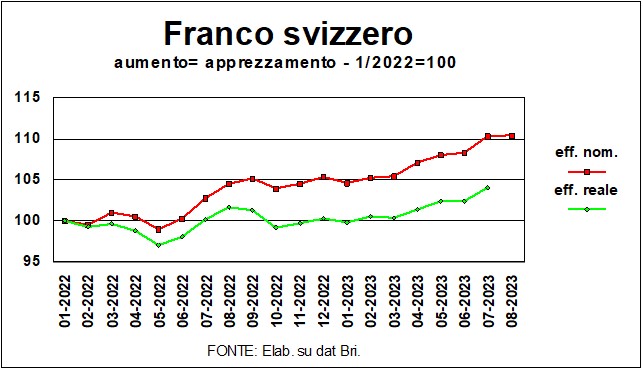
Di pasar mata uang lainnya, perlu disebutkan Franc Swiss: ketahanan tradisional mata uang Swiss – benteng stabilitas – telah dikonfirmasi pada periode terakhir (lihat grafik, yang menelusuri nilai tukar efektif nominal dan riil dari awal tahun 2022 hingga hari ini). Franc baru-baru ini menelusuri kembali sebagian kenaikannya terhadap euro dan terhadap dolar. Terhadap mata uang tunggal itu telah mencapai paritas pada awal tahun 2023, dan sekarang telah turun sekitar 4%. Kecenderungan dasar yang kuat adalah karena perannya sebagai mata uang safe haventerutama penting sejak dimulainya invasi naas Rusia ke Ukraina. Dan retracement baru-baru ini tentu saja tidak berarti bahwa euro dan dolar adalah 'mata uang yang lebih aman' daripada Swiss: itu hanya berarti bahwa franc Swiss telah diperdagangkan terlalu banyak (bahkan dibandingkan dengan mata uang lainnya, seperti yang dapat dilihat dari fakta bahwa tidak ada jejak retracement dalam nilai tukar efektif nominal terhadap 64 mata uang), dan tidak perlu melebih-lebihkan: bahkan Swiss mungkin memiliki masalah daya saing…
Selanjutnya, menurut penjelasan yang berbeda dan resmi, pergerakan franc Swiss mencerminkan operasi, kurang lebih substansial, darilindung nilai pada posisi beli di obligasi negara asing: ketika ini kehilangan nilai, yaitu ketika tarif naik, kebutuhan untuk lindung nilai berkurang dan oleh karena itu ada pembelian kembali mata uang asing oleh pengelola aset luar negeri yang substansial (103% dari PDB). Di sini yang penting bukanlah perbedaan suku bunga, tetapi tingkatnya: semakin tinggi, semakin rendah nilai investasi yang dilindungi, semakin rendah penjualan/semakin tinggi pembelian kembali mata uang asing, dan franc terdepresiasi (Antonio Foglia DOCET). Sekarang suku bunga jangka panjang naik lagi, mata uang Swiss akan kehilangan keunggulannya.
Berbicara tentang aset safe-haven, theemas, seperti yang diharapkan, tidak memegang kuota 2000 ($/ounce), dan setiap kali mencoba melampauinya, kuota didorong kembali ke hilir. Bank Sentral (terutama dari 'negara nakal', seperti Rusia) telah mendukung harga (dengan emas tidak ada bahaya membekukan cadangan devisa), dan China juga mengumpulkannya. Tapi pembelian itu tidak bisa berlangsung selamanya, dan ada investasi alternatif yang menghasilkan lebih dari nol (di mana hasil emas dipatok).
Sui pasar saham, 'ketahanan' yang terkenal masih berkuasa: S&P500 dan EuroStoxx50 dan DAX (dan Milan juga!) dekat dengan tertinggi sepanjang masa, yang tampaknya tidak sejalan dengan berbagai macam ketidakpastian yang mempengaruhi pasar. Di sini juga ada 'tarik tarik', antara bulls dan bears, dan kemungkinan besar, dalam jangka pendek, bursa saham akan terus tersisih. Seperti biasa, surat keberatan itu menyangkut i risiko geo-politik. Di "hamparan bunga yang membuat kita begitu ganas" ini, risiko itu selalu mengintai: perang di Ukraina cenderung meluas ke wilayah Rusia juga, dan ada bahaya a eskalasi.