


INDIKATOR NYATA
Terbang dengan warna biru dicat biru, senang berada di atas sana. Kata-kata dari lagu indah Domenico Modugno terlintas di benak saat mengamati pertunjukan di ketinggianperekonomian Amerika. Antara lain, kemenangan di Sanremo pada tahun 1958 juga merupakan kesuksesan besar di Amerika, yang pada saat itu sedang bersaing dengan Uni Soviet untuk rekor luar angkasa (anjing Laika telah pergi ke orbit pada bulan November 1957)
Setelah perdebatan panjang apakah pertumbuhan AS akan mengalami soft landing (perlambatan tanpa kejadian) atau hard landing (pengereman akibat resesi) dalam upaya mencapai laju yang berkelanjutan, yaitu sesuai dengan inflasi dalam batasan yang ditetapkan oleh para bankir sentral, kami menemukan bahwa itu sudah mendarat tanpa mengurangi kecepatan banyak. Memang benar, pada paruh kedua tahun 2023, PDB berada pada tingkat rata-rata yang sangat patut ditiru (bagi kita orang Eropa), yaitu sebesar 3,8%, meningkat dibandingkan dengan paruh pertama tahun ini; pada saat yang samainflasi mengalami penurunan sejauh yang diinginkan The Fed, bahkan hingga sebagian besar deflator belanja konsumen tidak termasuk energi dan makanan.
Dari mana asalnya? meningkatkan PDB? Hampir setengah dari belanja konsumen, yang lebih jauh lagi bernilai dua pertiga dari permintaan internal, seperlima dari belanja publik, terbagi rata antara konsumsi dan investasi dan sejalan dengan kejadiannya, sepersepuluh dari investasi non-perumahan (pabrik, mesin, perangkat lunak, perkantoran, pesawat terbang, pusat-pusat komersial ...), dan sisanya tersebar seperti confetti (kita berada di Karnaval!).
Peningkatan konsumsi terutama dipicu oleh mesin luar biasa menciptakan lapangan kerja, dan juga sedikit dengan pengurangan tingkat tabungan. Angka terakhir ini telah berkurang setengahnya dibandingkan dengan tingkat yang terjadi pada tahun 2018-19, namun masih ada sejumlah besar harta yang terakumulasi ketika pembatasan kesehatan menghalangi banyak pembelian. Pekerjaan meningkat lebih cepat dibandingkan sebelum Covid, namun belum mencapai nilai yang diharapkan tanpa pandemi.
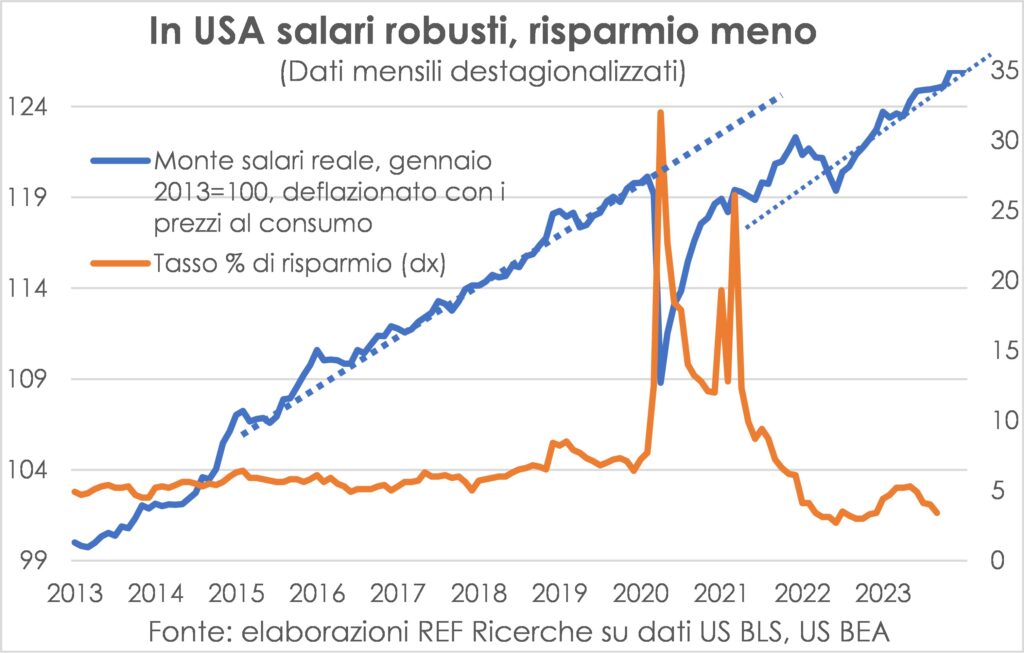
Aspek yang menarik adalah bahwa pada bulan Januari dinamikanya tetap utuh dan intens dan hal yang sama akan terjadi pada bulan-bulan mendatang, mengingat kondisi saat ini masih tingginya rasio antara lowongan dan pengangguran. Hal ini menjamin bahwa konsumsi akan terus menjadi mesin pertumbuhan di negara-negara Stars and Stripes, juga karena upah riil sudah mulai meningkat lagi, berkat penurunan inflasi yang dikombinasikan dengan kenaikan gaji yang masih signifikan.
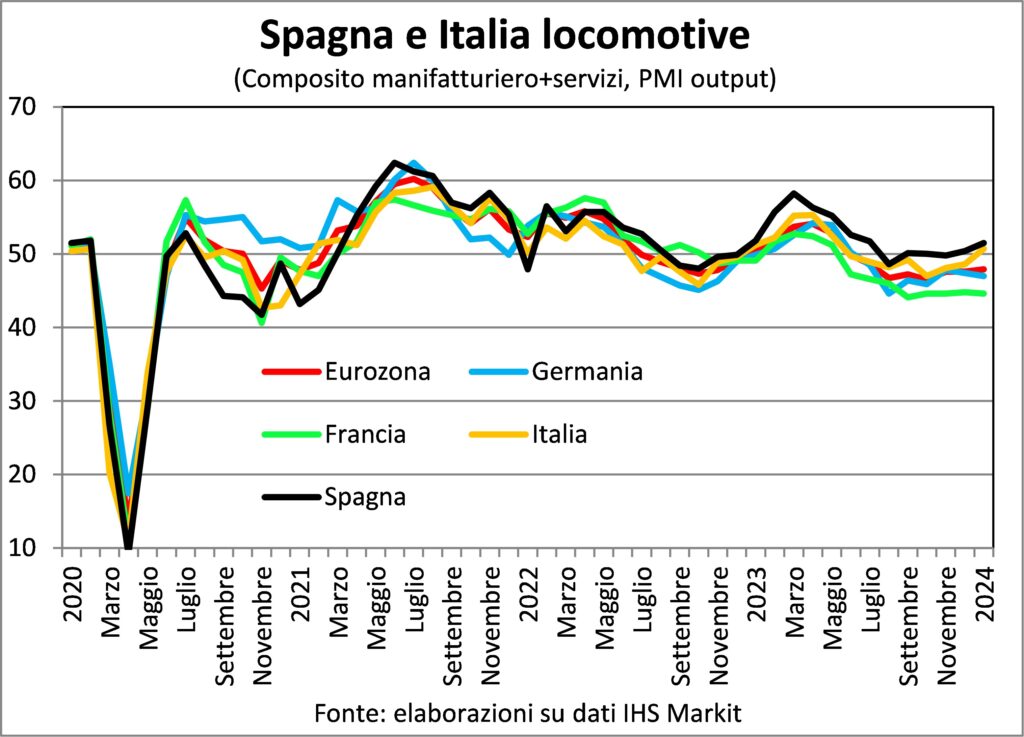
Ini bukan satu-satunya berita ekonomi yang baik minggu pertama tahun 2024. Setidaknya ada dua minggu lagi. Pada tingkat geografis: masuk Asia Cina telah berhasil mencapai titik tertinggi dalam pemulihan, bahkan ketika pesanan terus menunjukkan sedikit dinamika, India telah mengalami percepatan kembali dengan sangat cepat dan Jepang juga mencatat peningkatan yang kuat dalam aktivitas dan pesanan di sektor tersier; di Eropa, dihadapkan pada kelemahan Perancis dan Jerman yang terus berlanjut dan nyata, Italia dan Spanyol masih tumbuh meskipun terdapat kecenderungan penurunan produksi industri.
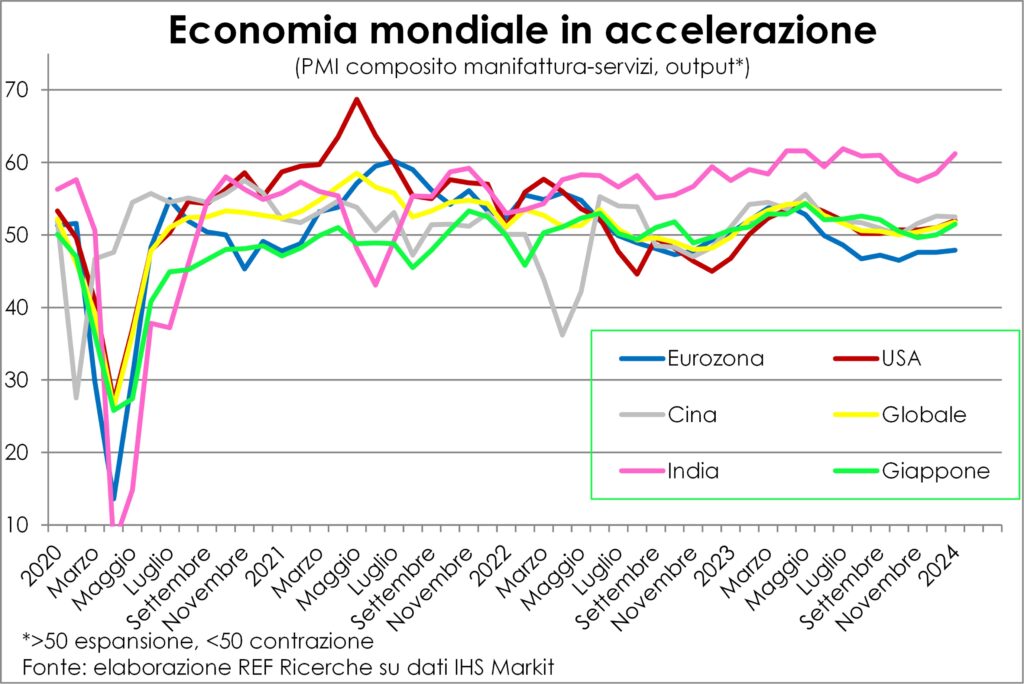
Pada tingkat sektoral, pada tingkat global, kurvanya produksi sektor jasa dan manufaktur mengalami peningkatan, sedangkan untuk pesanan hanya sektor tersier saja yang mengalami peningkatan, karena sektor industri masih mengalami penurunan (namun pada tingkat yang lebih rendah).
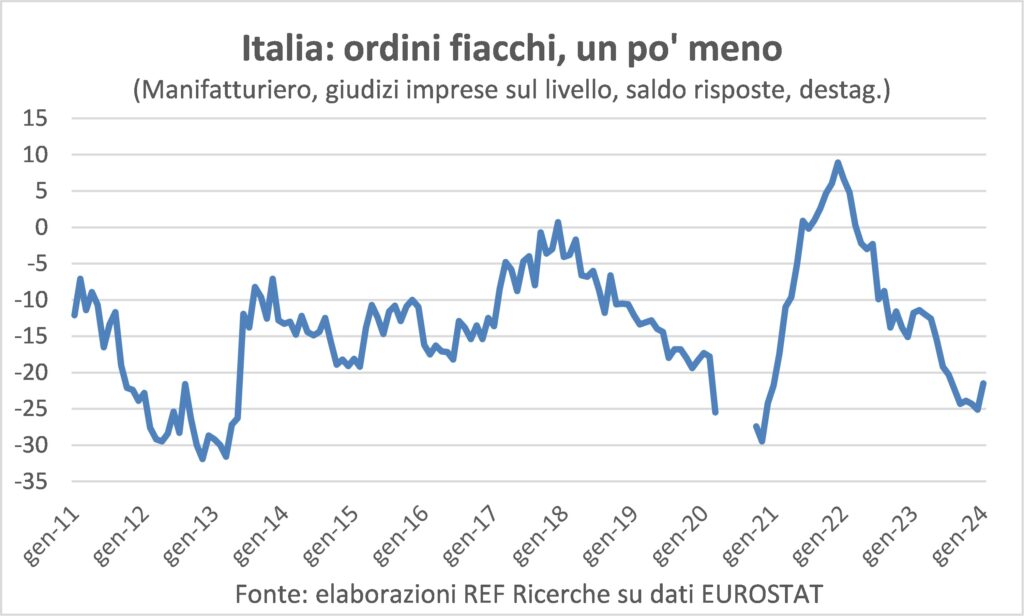
La kurangnya pesananFaktanya, hal inilah yang paling mengkhawatirkan perusahaan manufaktur Italia. Peringkat tersebut sedikit meningkat pada bulan Januari, meskipun tetap lamban. Tapi untuk sekali ini Italia tidak terkena pneumonia ketika seluruh Eropa terserang flu.
Ringkasnya: tanda-tanda kebangkitan perekonomian dunia semakin nyata dan meluas, misalnya perkiraan akan direvisi lebih lanjut ke atas, setelah penyesuaian pada awal tahun 2024 oleh OECD dan IMF; sistem ekonomi telah menunjukkan penolakan yang besar terhadap perlakuan suku bunga yang lebih tinggi, dan ketakutan akan resesi harus dihilangkan; permintaan terhadap jasa telah menciptakan jaring pengaman, mendukung lapangan kerja dan meredam penurunan aktivitas manufaktur dan konstruksi, yang lebih sensitif terhadap biaya uang yang lebih tinggi; Amerika mengalami pertumbuhan yang lebih tinggi dengan menurunnya inflasi; ekspektasinya terkonsolidasi sebuah Goldilocks yang layak pada tahun 2024.
Impian terbang dengan warna biru bercat biru bisa terus berlanjut, meski semakin melebar front perang dari Ukraina, ke Gaza, hingga Laut Merah. Namun, mengenai Laut Merah, terlepas dari risiko geopolitik dari perluasan konflik terhadap Iran, dari segi ekonomi, konsekuensinya tidak terlalu besar: kapal tanker dan kontainer minyak harus menempuh perjalanan yang lebih jauh, dan, untuk waktu yang terbatas, pengangkutan barang. tarifnya akan lebih mahal.
INFLASI
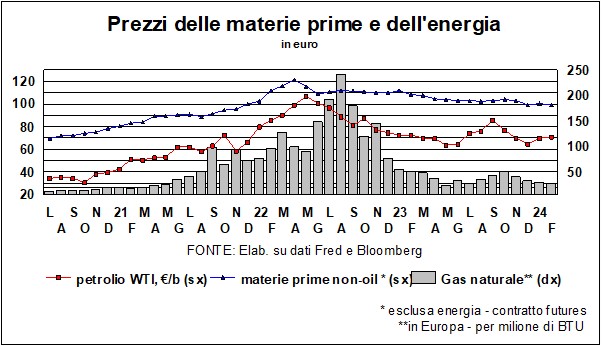
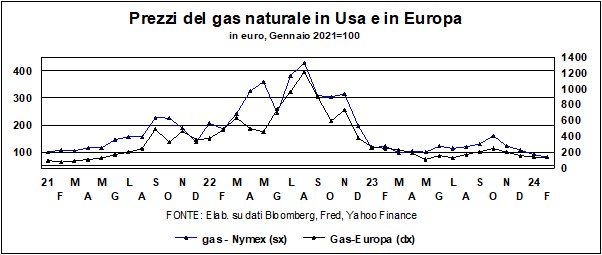
La disinflasi terus berlanjut. Kini lebih lambat karena dampak pengurangan biaya sudah mulai berkurang bahan baku komoditas energi, nonmigas, dan pangan. Penurunan harga tersebut juga akan mempunyai dampak tidak langsung, yaitu mempengaruhi daftar harga yang dikenakan oleh perusahaan yang menggunakannya. Namun jelas bahwa dampak ini berkurang seiring berjalannya rantai pasok menuju permintaan akhir dan berpindah dari industri ke sektor tersier.
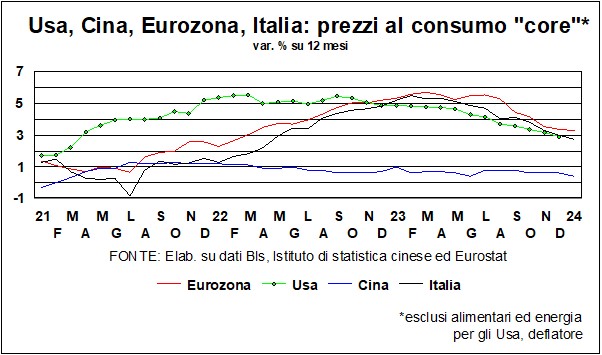
Itu sebabnya melengkung percepatan terlebih dahulu dan kemudian perlambatan harga konsumen tidak terlalu terlihat ketika harga diamati konsumsi inti. Dan di dalamnya, untuk memahami apakah masih ada sisa wabah inflasi, kita perlu melihatnya 'inti dari inti' yang merupakan harga konsumen layanan non-perumahan. Karena biaya produksi yang terakhir sebagian besar terdiri dari biaya tenaga kerja, memantau tren upah adalah cara untuk memahami di mana penurunan inflasi akan berakhir, apakah hydra akan kembali sesuai dengan kondisi yang dapat meyakinkan para bankir sentral, pasar dan masyarakat, dan apa yang terjadi dua setengah tahun yang lalu. Bahkan dengan mempertimbangkan bahwa yang penting terletak antara upah, yang dipahami sebagai biaya tenaga kerja, dan harga diafragma produktivitas. Hal ini dapat membuat laju upah yang besar sejalan dengan kenaikan harga yang moderat (dan juga sebaliknya: dengan peningkatan produktivitas yang rendah, bahkan kenaikan upah yang kecil pun dapat menjaga kenaikan harga tetap tinggi).
Jadi, apa yang dikatakan analisis tersebuttren gaji? Apa yang ada di Amerika Serikat dampaknya tentu saja semakin menurun, meskipun langkah-langkah yang diambil berbeda dalam kecepatan dan intensitasnya. Hampir semua mereka memperlambat tawaran gaji, yaitu sektor-sektor yang juga mengalami lonjakan terbesar namun mencakup sebagian kecil dari jumlah pekerja. Di sisi ekstrim lainnya adalah pelacak upah, yang mengikuti remunerasi yang diperoleh individu dan yang pada bulan Januari turun ke nilai terendah sejak Desember 2021. Di tengahnya terdapat upah per jam, yang justru meningkat tajam dibandingkan bulan lalu namun justru meningkat. dipengaruhi oleh komposisi pekerjaan, yang rata-rata, dan oleh jam kerja per minggu, yang berkurang karena cuaca buruk.
Nell 'kawasan euro kumpulan statistik ini benar-benar hilang. Dinamika biaya tenaga kerja dicatat setiap triwulan dan rangkaian tersebut dihentikan pada musim panas 2023 (+5,3% dibandingkan empat triwulan sebelumnya). Upah yang ditawarkan melambat, namun tidak di semua tempat dan variasi tahunannya mendekati puncak yang baru-baru ini dicapai. Di Italia, upah kontrak sangat berbeda - dan lambat bergerak - dibandingkan dengan upah de facto, namun perlu diperhatikan bahwa dalam data Istat terbaru, indeks bulan Desember 2023 telah melonjak, menjadi +7,9% pada tahun ini, didorong oleh pembayaran upah kontrak tunjangan hari raya untuk Administrasi Publik, yang mencatat kenaikan sebesar +22% untuk gaji PA (namun, ini hanya sekali saja). Bagaimanapun juga, upah kontraktual tidak berhenti (dan masih bergerak...), mengingat pada bulan Desember upah di industri berada pada +4,5%, untuk pengerjaan logam +6,2% dan untuk kredit sebesar +7,3%. Dengan inflasi di bawah 1%, upah riil berjalan dengan baik…
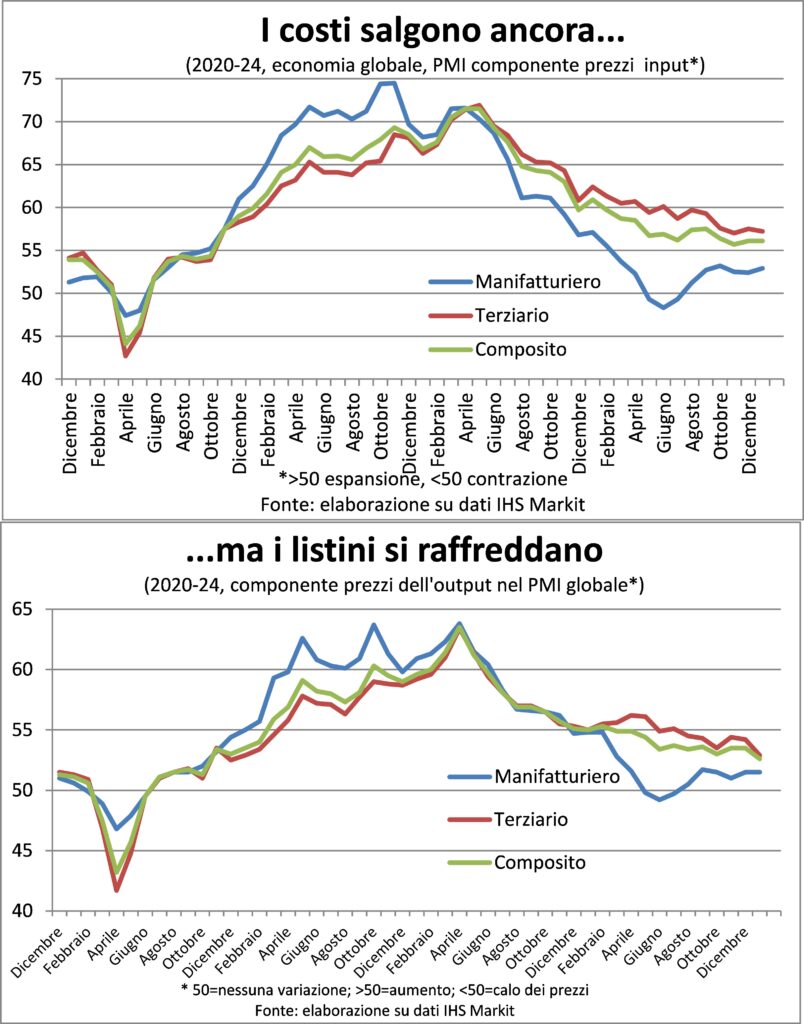
Mulai dari yang khusus hingga yang umum, perlu diperhatikan secara global ketegangan atas harga yang dibayar dan dibebankan Namun, mereka kembali lagi, meski banyak perusahaan melaporkan peningkatan biaya akibat navigasi berbahaya di Laut Merah. Komponen harga yang dibebankan turun pada bulan Januari ke level terendah sejak Oktober 2000: 52,6, menjadi 63,5 pada April 2022, dan sebelum pandemi mencapai 51,5. Namun saat itu terjadi deflasi yang menjalar.
TARIF DAN MATA UANG
I pasar keuangan mereka tidak benar-benar tahu apa yang harus mereka pikirkan mengenai stabilitas kegiatan ekonomi: di satu sisi mereka seharusnya gembira dengan kabar baik yang ada di dunia.ekonomi riil, yang meningkatkan keuntungan; di sisi lain, mereka khawatir kabar baik itu juga menghibur mereka Bank sentral – terutama The Fed – dalam menunda pelonggaran kebijakan moneter yang diinginkan. Dan prevalensinya, terkadang salah satu dan terkadang lainnya, menjelaskan perubahan angka tersebut. Namun pasar harus, setelah mempertimbangkan pro dan kontranya, menyambut baik stabilitas perekonomian: jika ada pertumbuhan, “segala sesuatunya akan diberikan kepadamu” (Matius, 6,33).
Namun, penahanan ini menimbulkan masalah lain bagi kebijakan moneter. Sudah sering dikatakan bahwa manuver yang membatasi mengenai suku bunga utama (juga disebabkan oleh mengeringnya likuiditas terkait dengan tidak adanya pembaruan surat berharga yang dimiliki oleh Bank Sentral), di kedua sisi Atlantik, yang paling intens dan cepat pada periode pasca perang. Faktanya, dalam waktu 24 bulan, suku bunga telah meningkat lebih dari 5 poin untuk The Fed, dan 4,5 poin untuk ECB, ke level saat ini masing-masing sebesar 5,3% (Fed) dan 4,5% (ECB). Dapat dikatakan bahwa kita memulai dari tingkat yang sangat rendah, namun tingkat yang dicapai dibandingkan dengan rata-rata 30 tahun terakhir selama Fed dan 24 terakhir untuk ECB (yang baru lahir pada tahun 1999), masing-masing sebesar 2,5% dan 1,6%. Kita mungkin mengira akan terjadi pukulan sebesar ini akan menyebabkan perlambatan ekonomi yang lebih parah daripada yang diamati kemudian. Ada persamaan di sini dengan gerakan kamu berubah: devaluasi dan apresiasi – dan ini adalah pengamatan yang telah dilakukan selama beberapa waktu – efeknya lebih sedikit dibandingkan sebelumnya mengenai daya saing dan inflasi: faktor-faktor daya saing selain harga menjadi semakin penting, dan globalisasi telah mengurangi dampaknya terhadap harga. Tapi mari kita kembali ke suku bunga dan perekonomian.
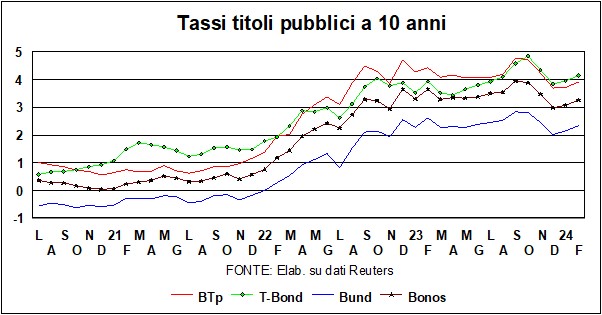
Faktor-faktor yang melemahkan dampak suku bunga Mengenai kegiatan ekonomi pada pergantian siklus ini, setidaknya ada dua hal: di satu sisi - dan ini bukanlah hal yang baru - bank semakin tidak menjadi pemasok kredit yang diistimewakan bagi dunia usaha. Ini juga punya sumber pembiayaan lainnya, dari modal risiko (bursa - yang pada gilirannya memiliki berbagai deklinasi -, usaha modal, Crowdfunding dan berbagai kejahatan lainnya fintech…). Bukan suatu kebetulan jika bank mempunyai porsi pembiayaan bisnis yang lebih rendah - misalnya Amerika – perekonomian menghindari kenaikan suku bunga dengan lebih mudah.
Faktor kedua adalahpeningkatan lapangan kerja, baik di Eropa maupun Amerika. Paradoksnya, semakin banyak peringatan bijaksana mengenai hilangnya lapangan kerja yang terkait dengan globalisasi, telematika, dan - yang terakhir - Kecerdasan Buatan, semakin banyak pula statistik yang menghasilkan peningkatan lapangan kerja yang menggembirakan. Alasan sambutan ini belum sepenuhnya jelas, namun hal ini jelas mempunyai peranan semakin pentingnya layanan, yang secara struktural padat karya, dan tumbuh lebih cepat setelah penutupan yang diberlakukan akibat pandemi.
Namun, apa yang akan dilakukan The Fed dan ECB? Kenaikan suku bunga lebih lanjut kini dapat dikesampingkan (walaupun bank sentral lainnya, Australian Reserve Bank, yang baru saja mengkonfirmasi suku bunga utama sebesar 4,5%, mengatakan pihaknya tidak ingin mengesampingkan kenaikan di masa depan). Dan Bank of Japan belum pernah meningkatkannya sejauh ini, sehingga harus pulih... Kenaikan harga uang di masa lalu belum memberikan dampak yang maksimal (tindakan kebijakan moneter, menurut ungkapan terkenal dari Hadiah Nobel pemenang Milton Friedman, dengan penundaan " lama dan bervariasi”), dan oleh karena itu lebih baik tetap berada di dekat jendela dan menunggu (dengan jari Anda di pelatuk?). Kemungkinan besar akan terjadi pergerakan (menurun) pada paruh kedua tahun ini. Itu Italia akan dapat mengambil manfaat dari hal tersebut, hal ini terlihat dari kinerja yang baik dari perusahaan tersebut penyebaran.
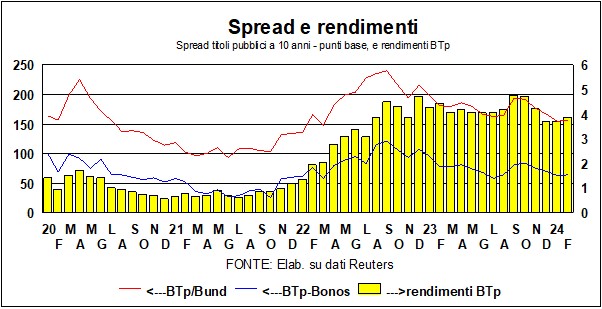
Sementara itu, terdapat alasan untuk berpendapat bahwa postur kebijakan moneter, selain suku bunga dan Qt (Pengetatan kuantitatif), Apakah Anda memperlambat perekonomian lebih dari yang seharusnya? Ada pula yang mengeluhkan hal tersebut suku bunga ECB untuk deposito bank, sebesar 4%, tidak mendorong institusi untuk melakukan tugasnya, yaitu meminjamkan uang. Mengapa repot-repot memberikan dana kepada perusahaan, ketika mereka bisa mendapatkan 4% hanya dengan memarkir dana tersebut di ECB, tanpa risiko? Keberatannya adalah itu tingkat rata-rata pinjaman untuk bisnis di atas 4%, dan itu adalah a risiko nol juga. Dalam arti bahwa tarif untuk bisnis sudah memasukkan premi risiko, dan oleh karena itu, secara agregat, dapat dikatakan berisiko nol. Masalahnya terletak pada permintaan kredit, yang bergantung pada kepercayaan dan permintaan agregat. Jika perekonomian membaik, dan dunia usaha meminta pinjaman, kami tidak mengerti mengapa bank tidak melakukan tugasnya.
itu tarif tinggi, seperti yang diharapkan, mereka menimbulkan korban menurunkan nilai aset, terutama dalam bidang konstruksi. Permasalahan ini sangat akut terutama pada bangunan komersial, dan kekhawatiran yang dimulai di Amerika, juga menyebar ke beberapa institusi di Eropa. Dan terdapat dampak buruk dari krisis real estat Tiongkok: dengan real estat Tiongkok harus menjual investasi di tempat lain untuk mendapatkan uang tunai, hal ini akan semakin memberikan tekanan pada nilai-nilai di Eropa dan Amerika. Tapi ini bukanlah krisis yang biasa terjadi subprime: Bank Sentral tahu cara mengatasi masalah ini.
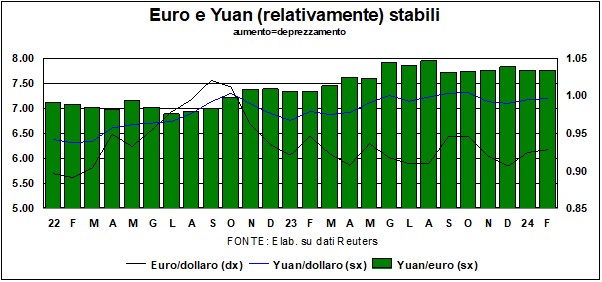
Il dolar Euro menguat, namun tetap bertahan terhadap Euro, pada kisaran 1,05-1,10 yang telah bertahan selama berbulan-bulan. Kekuatan asli perekonomian Amerika bertindak sebagai pendukung, dan kelemahan lokomotif Zona Euro sebelumnya, yaitu Jerman, membuat euro tetap terkendali. Di sana koin cina, yang pada bulan September mencatat depresiasi sebesar 16% (terhadap US$) dibandingkan dengan tingkat pada awal tahun 2022, telah sedikit menguat, namun tetap mempertahankan daya saing/margin harga yang substansial: margin yang dibutuhkan, sebagaimana dibuktikan oleh fakta bahwa miliknya Surplus perdagangan dengan Amerika Serikat turun ke titik terendah selama bertahun-tahun (dan telah kehilangan, demi Meksiko, peran pemasok utama ke AS).
I pasar saham, seperti perekonomian Amerika, mereka tidak benar-benar ingin mendarat. S&P500 berada pada rekor level 5000 dan hampir di semua tempat (lihat juga MSCI World Index) pasar saham sedang naik tertinggi sepanjang masa; bahkan Nikkei Jepang hanya turun 5% dari harga tertingginya di bulan Desember 1989 (butuh waktu cukup lama!). Apakah ada bau gelembung? Kita sudah lama menciumnya, tapi fakta membuktikan kita salah... Tapi mereka belum membuktikannya salah rekomendasi untuk memberikan tempat pertama tindakan di taman yang selalu hijau bagi para penabung dan investor.




