


Sekunar Italia maju
L 'Italia lupakan dia Spanyol? Kita berbicara tentang eksploitasi ekonomi; lebih baik tidak berbicara tentang eksploitasi sepak bola.
Jika kita melihat data terbaru dari Output gabungan PMI (layanan + manufaktur) sistem Italia mengalami percepatan pada bulan Mei, melanjutkan tren kenaikan yang dimulai pada bulan Desember, sedangkan sistem Spanyol mengalami perlambatan, seperti halnya sistem di negara-negara lain. Jerman, Dan Perancis tetap dalam kesulitan.
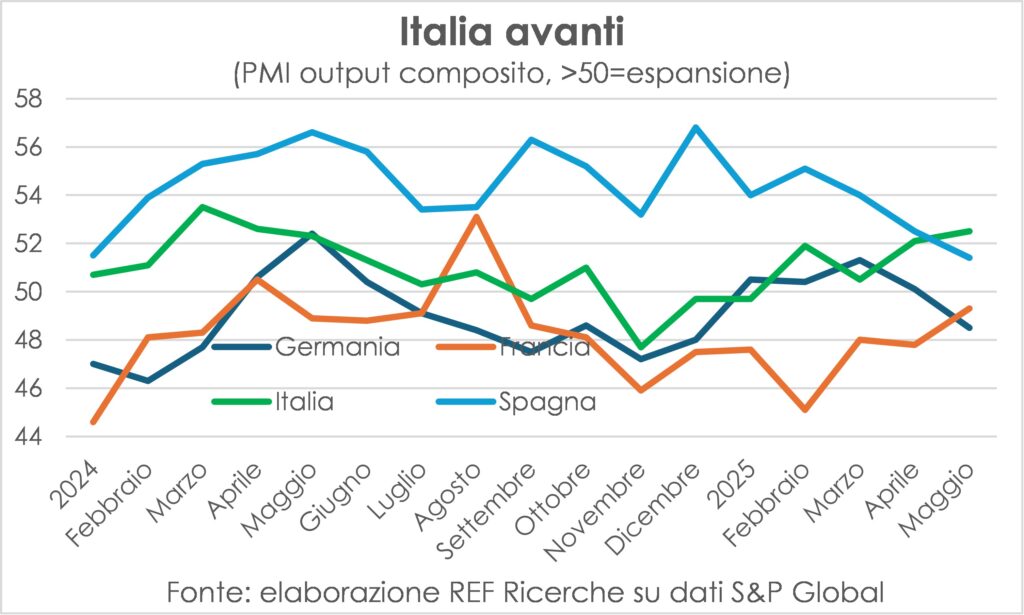
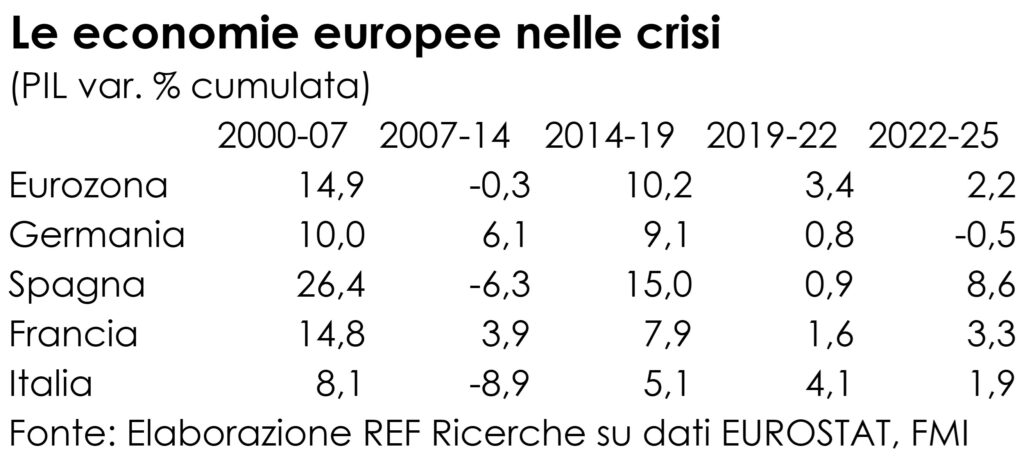
Apa yang melatarbelakangi hasil positif Italia ini? Untuk memahaminya, ada baiknya kita melihat keseluruhan kuartal pertama abad baru ini. Sebuah pandangan yang menunjukkan kabar baik.
Kabar baiknya adalah bahwa di tahun-tahun badai terakhir ini Ekonomi Italia berhasil bertahan, tidak terpuruk seperti yang terjadi pada krisis-krisis sebelumnya. Bahkan, sejak tahun 2019 dia berperilaku lebih baik dari mitra Eropa yang paling besar dan paling dipuji, seperti Prancis dan Jerman. Bahkan pada kuartal dan bulan terakhir. Beberapa angka. Untuk PDB pada kuartal pertama tahun 2025, Italia mencatat +6,3% pada akhir tahun 2019, dibandingkan dengan Prancis +4,8% dan Jerman +0,3%. Hanya Spanyol yang lebih baik: +8%. Sebagai perbandingan, pada periode 2007-2014, yang ditandai dengan resesi ganda tahun 2007-9 dan 2011-14, Italia mengalami keruntuhan sebesar 8,9% dari PDB, dibandingkan dengan -6,3% dari Spanyol, +6,1% dari Jerman dan +3,9% dari Prancis.
Keunggulan sistem bisnis dan perbankan…
Ada dua penjelasan untuk ini. perilaku yang belum pernah terjadi sebelumnyaYang pertama adalah ekonomi mikro dan yang kedua adalah ekonomi makro. Berdasarkan penjelasan ekonomi mikro sistem bisnis dan perbankan Italia telah direnovasi secara mendalam, memperoleh efisiensi, mengurangi leverage, berinovasi, mengubah campuran sektor, meningkatkan kualitas produksi, lebih berfokus pada pasar luar negeri (ekspor dan internasionalisasi merupakan tempat pelatihan yang luar biasa), meningkatkan ukuran rata-rata, dan akhirnya merangkul revolusi digital. Banyak bukti dan analisis tentang kemajuan tersebut termuat dalam Laporan terbaru Bank Italia, yang dirangkum dengan cemerlang oleh Gubernur Panetta dalam Pertimbangan Akhir berbicara tentang "tanda-tanda vitalitas"dan dari"kemajuan nyata".
…dan perubahan kebijakan ekonomi
Penjelasan ini berdasarkan pada sepeda motor dari bawah, seolah-olah itu Kota yang bangkit oleh Boccioni. Oleh karena itu, secara lebih atau kurang eksplisit ia memberikan penghargaan kepada para pelaku yang bertindak di pasar (yang, bagaimanapun, tidak berperilaku begitu baik sebelumnya). Namun, hal itu terjalin dengan tampilan makro evolusi Italia, dalam tiga cara yang berbeda. Pertama-tama, penyesuaian sistem produksi adalah "dipaksa" dari dua resesi yang dahsyat yang disebutkan di atas, yang telah melakukanseleksi ketat dan mendorong perusahaan untuk mencari pasar luar negeri untuk memenuhi permintaan yang menurun di dalam negeri. Ini bukan hal yang mudah dan tidak selalu merupakan hal yang tidak perlu ("pembatasan ekspansi" adalah penemuan yang sia-sia), tetapi begitulah yang terjadi.
Kedua, peningkatan daya saing dapat diamati dari dua data agregat yang dihubungkan oleh hubungan kausal: surplus akun berjalan perdagangan luar negeri (hanya krisis energi tahun 2022 yang membuat neraca perdagangan menjadi merah) dan posisi kreditor terhadap negara-negara lain di dunia, setara dengan 15% dari PDB. Sebelumnya, saldonya pasif dan posisi bersihnya adalah debitur selama lebih dari dua puluh poin persentase. Di sini juga, bukan hanya pengurangan siklus permintaan internal (orang Italia menjadi lebih miskin!) yang terjadi dalam resesi tersebut memainkan peran penting, mengurangi impor dan merangsang ekspor.
Ketiga, kebijakan ekonomi memainkan peran penting dalam menentukan perbedaan kinerja antara dulu dan sekarang. Kemudian itu sangat membatasi, tidak hanya dalam anggaran publik tetapi juga dalam transmisi kebijakan moneter, karena krisis kredit yang sangat keras. Hal ini menjelaskan hilangnya PDB dan hasil yang buruk dalam menurunkan utang publik/PDB (meningkat lebih dari 31 poin persentase antara tahun 2007 dan 2014). Kebijakan ekonomi pada tahun 2020 hingga 2022 cenderung ekspansif dan hal ini tidak hanya mendukung pertumbuhan, mempertahankan kapasitas produksi dan meningkatkan kepercayaan, namun tetap menjaga peningkatan utang terhadap PDB tetap rendah (+1,8 poin) dibandingkan dengan apa yang terjadi di negara-negara euro utama lainnya. Artinya, Defisit yang lebih tinggi telah memberikan dorongan pada PDB tanpa mengganggu akun publik.
Pengetatan fiskal telah menghentikan perlombaan
Jika kita membagi tren lima tahun terakhir menjadi dua sub-periode, kita dapat melihat bagaimana fase kinerja terbaik ekonomi Italia turun pada tahun 2019-22 dan bertepatan dengan meluasnya penggunaan dukungan publik (bonus bangunan super, insentif untuk bisnis untuk 4.0, berbagai jenis kompensasi) yang telah menghasilkan peningkatan tajam dalam investasi tetap brutoDalam tiga tahun berikutnya (menggunakan perkiraan IMF untuk tahun 2025) PDB Italia adalah kembali berjalan dengan kecepatan biasanya, yang tidak cepat. Sementara yang Spanyol memiliki kaki Achilles yang cepat. Langkah Italia menonjol hanya karena Jerman menderita krisis mobil dan pengaturan keuangan publik yang masokis, yang sekarang dibuang oleh parlemen baru.
Sulit untuk tidak melihat dampak normalisasi pertumbuhan ekonomi Italia mengencangkan tali keuangan publik, yang keseimbangan primer strukturalnya berubah dari -4,8% PDB pada tahun 2023 menjadi +0,2% pada tahun 2025, terutama karena penghapusan substansial bonus super konstruksi (yang bagaimanapun tidak memiliki dampak negatif dari pemotongan pensiun yang diterapkan pada tahun 2012-13).
Di antara masalah yang harus diselesaikan adalah upah riil yang rendah
Apa yang menghalangi Italia, yang dinyanyikan oleh seorang penyair lokal terkenal sebagai juara dunia dalam ekspor manufaktur, untuk berkembang dan temukan benang pertumbuhan yang hilang selama beberapa dekade sekarang? Dalam Pertimbangan Akhir Panetta menunjukkan beberapa faktor kunci asal usul kuno: pendidikan rendah (tetapi bisnis menuntutnya), dualisme teritorial, fragmentasi struktur produksi (=bisnis yang terlalu kecil: masalah tata kelola kewirausahaan yang buruk) dan beban utang publik.
Satu lagi yang dapat ditambahkan, yang juga disebutkan oleh Gubernur, dalam sistem kontraktual bahwa mempertahankan upah riil tetap terkendali, mencegah konsumsi berkontribusi terhadap pertumbuhan. Pada tahun 2024, upah kotor per karyawan bersih dari kenaikan harga (deflator konsumsi rumah tangga) adalah 5% lebih rendah pada tahun 2000, sementara di Spanyol angkanya 4% lebih tinggi, 14% di Jerman dan 20% di Prancis. Pada periode terakhir, yaitu periode kinerja terbaik Italia, angkanya turun sementara di Jerman tetap tidak berubah, turun sedikit di Prancis dan naik di Spanyol. Ada faktor komposisi: lebih banyak yang bekerja pada pekerjaan dengan upah lebih rendah yang menurunkan rata-rata. Namun, mengisolasiindustri manufaktur Pada tahun 2019-24, terjadi penurunan daya beli upah yang serupa dengan penurunan daya beli seluruh perekonomian.

Dikatakan bahwa untuk meningkatkan upah, Anda perlu meningkatkan produktifitas, dan hal ini bergantung pada inovasi, oleh karena itu bergantung pada perusahaan. Hubungan sebab akibat dapat dibalik: untuk meningkatkan produktivitas, upah harus ditingkatkan, sehingga memaksa perusahaan untuk berinovasi; itu akan menjadi insentif yang lebih kuat daripada subsidi publik.
Seseorang dapat menghibur dirinya dengan mengatakan bahwa satu hal telah terjadi. trade-off antara upah dan pekerjaan, yang telah meningkat dan terus meningkat seperti yang belum pernah terjadi sebelumnya; tetapi juga tagihan upah riil Negara ini bernasib lebih buruk daripada negara-negara Eropa lainnya di masa keemasan pertumbuhan ekonomi Italia, dan bahkan lebih buruk daripada PDB (sementara di tempat lain justru lebih baik). Maka jangan heran jika kekuatan terbaik negara ini mencari peluang yang lebih menguntungkan di luar negeri, sehingga berkontribusi pada penurunan potensi PDB.
Tugas? Tugas apa?
Melihat dunia yang lebih luas, “perang dagang” (sayangnya masih banyak perang lain yang sedang berlangsung…). Tugas, tugas yang mana? Angka-angka yang jelas dan mentah, berbeda dari pendapat yang terus menunjukkan ketidakpastian (meskipun lebih sedikit dari sebelumnya) dan ketidakpercayaan (meskipun pada tingkat yang lebih rendah) membuat orang berpikir bahwa ekonomi AS, dan akibatnya mitra-mitranya, sedang mengejek tugas. Bahkan, jika tugas Trump adalah seseorang, kita dapat menyelenggarakan episode luar biasa dari program televisi tersebut Siapa yang melihatnya? Tidak begitu banyak dan tidak hanya karena di cermin ajaib statistik tidak ada jejak refleksi tugas itu sendiri (seperti yang terjadi pada vampir), tetapi juga karena dalam anggaran federal itu sendiri orang hanya melihat kelegaan malu-malu dalam bentuk pendapatan lebih tinggi.
Pendapatan yang terkendali
“Kita menghasilkan banyak uang dengan tarif – $2 miliar sehari”, miliaran dan miliaran dan miliaran. Dengan bahasa Scrooge McDuck (nama asli, orang kikir, akan lebih tepat), Presiden Trump membanggakan dampak yang luar biasa bagi kas federal dari tugas-tugas utama yang diperkenalkannya. Dua miliar sehari menghasilkan lebih dari tujuh ratus miliar setahun: keringanan yang bagus untuk anggaran yang sangat defisit dan akan lebih lagi karena anggaran disetujui oleh Senat. Namun, menurut beberapa perhitungan, pada bulan Mei, bulan pertama berlakunya pajak impor baru, 23 miliar terkumpul, yang berarti sekitar 280 miliar setahun, dengan peningkatan 190 pada tahun 2024. Tentu saja kemajuan impor, embargo de facto dengan China dan penundaan perusahaan dalam pengiriman barang untuk menunggu bea masuk yang definitif telah memengaruhi data tersebut. Namun perkiraan yang paling dapat diandalkan mengatakan bahwa hasil akhir tidak akan jauh berbeda, dan setara dengan kurang dari 1% pengeluaran konsumen. Yang akan menjelaskan "tidak terlihatnya" dampak tarif terhadap variabel makro sejauh ini. Dampaknya akan mulai terlihat terutama pada paruh kedua tahun ini.
Situasi ekonomi global sedang runtuh
Tidak terlihatnya tugas atau tidak, data dari pesanan dan produksi global mereka gulung tikar di musim semi.
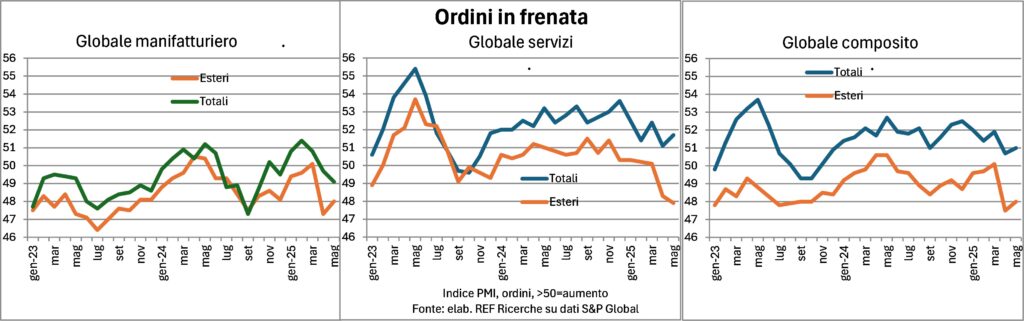
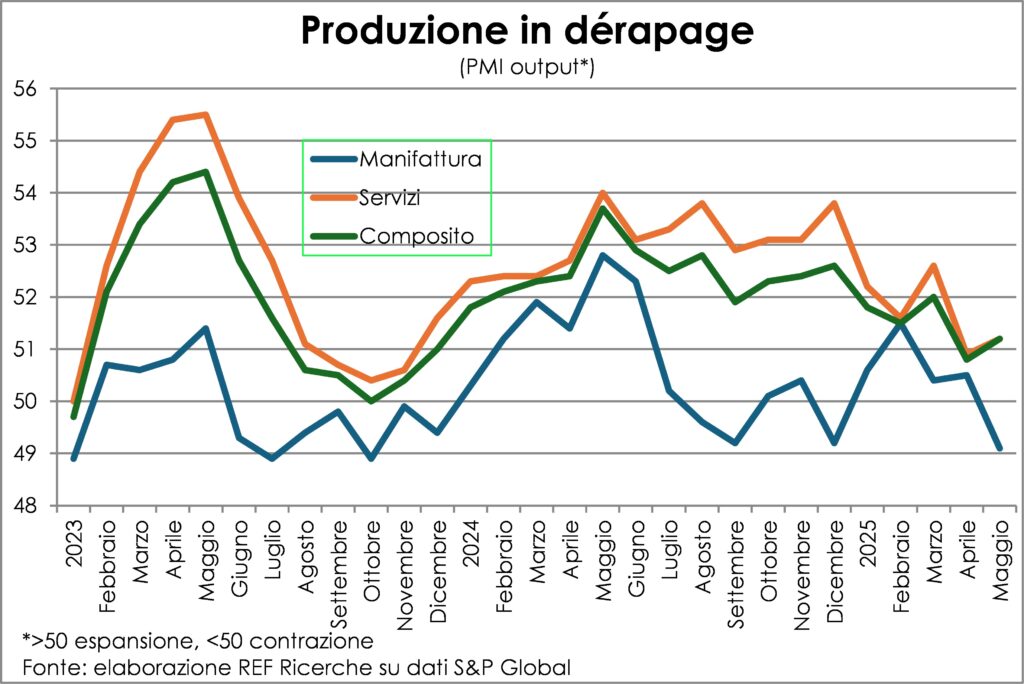
Gambarannya tetap bervariasi di berbagai sektor dan negara. pembuatan Mereka adalah pihak yang paling terpengaruh oleh tugas-tugas tersebut, dan paling tertimpa tugas-tugas tersebut. Jasa, sebaliknya, menderita karenapeningkatan ketidakpastian yang menyebabkan keluarga dan bisnis menunda rencana pengeluaran. Konsumen, kemudian, cenderung tidak ingin pergi ke Amerika Serikat untuk berlibur, selain lebih memilih segala sesuatu yang tidak dibuat di AS. Masih terlalu dini untuk menarik kesimpulan, seperti yang telah kami pelajari. Namun kebingungan masih besar dan menghambat kemajuan sistem ekonomi.
Inflasi menuju 2% yang menentukan
Dari berlari kencang menjadi berlari kecil dan sekarang hampir berjalan. inflasi kuda jantan mematuhi kendali ketat kebijakan moneter yang restriktif. Namun juga kelelahan bertahap dari pengejaran upah ke masa lalu meningkatkan biaya hidup. Secara tahunan, dinamika harga konsumen inti, yaitu, tidak termasuk produk energi dan makanan (tergantung pada faktor ekstra-ekonomi dan dalam hal apa pun lebih fluktuatif), turun lebih jauh pada bulan Mei di AS, Zona Euro, dan Italia.
Tren di Amerika Serikat, di mana tidak ada jejak efek tarif (lihat penjelasan di atas). Memang, dinamika tiga bulan tahunan telah mendingin secara signifikan: 1,7% pada bulan Mei, terendah sejak Juli 2024, dibandingkan dengan 3,8% pada bulan Januari lalu. Tidak ada pula tanda-tanda kenaikan harga konsumen yang masih signifikan upah orang Amerika: +3,9% secara tahunan di bulan Mei, +4,3% dengan komposisi pekerjaan yang sama, +3,8% variasi triwulanan tahunan. Di sisi lain, pasar tenaga kerja tetap ketat. Bahkan sejauh ini belum ada bukti tentang hal tersebut peningkatan tajam dalam biaya yang dibebankan kepada pelanggan, dengan peningkatan pada level tertinggi dalam dua tahun, dilaporkan oleh survei bisnis. Kesan yang ada adalah bahwa ada jeda waktu antara survei resmi dan deklarasi perusahaan.
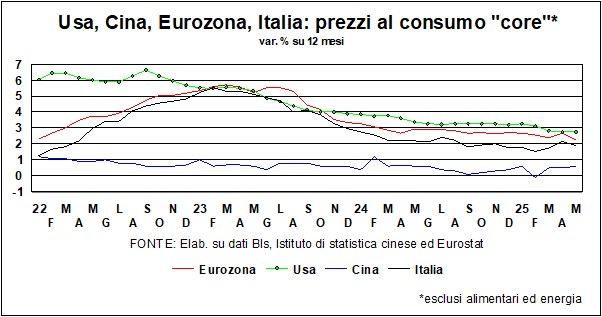
Juga diZona euro upah yang ditawarkan telah berhenti melambat: pertumbuhan tahunan +2,9% pada bulan April, seperti pada dua bulan sebelumnya. Hanya di Italia Pertumbuhan tahunan turun menjadi 1,6% dari 3,0% pada bulan Desember, tetapi survei ISTAT tentang pasar tenaga kerja pada kuartal pertama tahun 2025 memberikan +4,1% dibandingkan periode yang sama pada tahun 2024. Ada yang tidak beres.
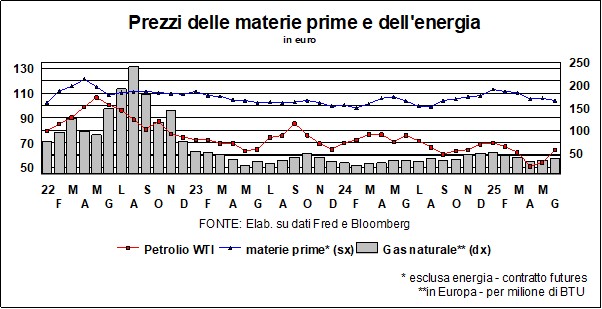
Di sisi lain, manajer pembelian global melaporkan bahwa pemulihan sedang berlangsung percepatan baru harga yang dibayar dan harus dibayar, pada nilai-nilai yang belum terlihat selama dua tahun dan yang jelas lebih tinggi dari tingkat sebelum pandemi. kenaikan harga minyak memperparah wabah ini, meskipun sebagian besar disebabkan oleh serangan Israel terhadap Iran. Singkatnya, inflasi turun dengan tenang dan konsekuensi dari bea masuk yang lebih tinggi akan terlihat kemudian.
Tarif semakin meningkat
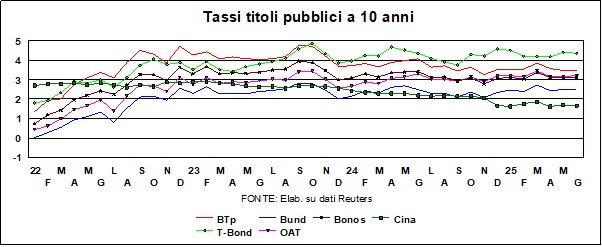
Ada turunan dan bau penurunan suku bunga acuan Bank Sentral (bahkan yang itu Rusia telah melonggarkan kebijakan moneter, meskipun tingkatnya hanya meningkat dari 21 menjadi 20 persen… – dan itu indiana telah meluncurkan pengurangan setengah poin…). ECB memangkas suku bunga sesuai perkiraan, namun menimbulkan keraguan atas penurunan di masa mendatang. Fed, yang akan bertemu minggu depan, kemungkinan akan mempertahankan suku bunga pada level saat ini, meskipun Trump telah menyampaikan teguran yang keras dan mengganggu (dan tidak bisa dikatakan obsesif). Namun Menjelang akhir musim panas, Fed bisa saja mengikuti penurunan di seluruh duniaSecara efektif, ekonomi sedang melambat – sebagaimana yang disertifikasi oleh Dana Moneter Internasional dan Bank Dunia – tampaknya membenarkan pelonggaran moneter (kecuali di Amerika Serikat, di mana – lihat refleksi tentang 'dilema Fed' di “Lancette” bulan Mei – tekanan tarif pada harga – tertunda tetapi masih di depan mata – mengundang kehati-hatian). Jadi, mengapa suku bunga jangka panjang – didominasi oleh pasar dan bukan oleh Bank Sentral pada masa normal – mereka tidak menunjukkan tanda-tanda turun, sebaliknya...?
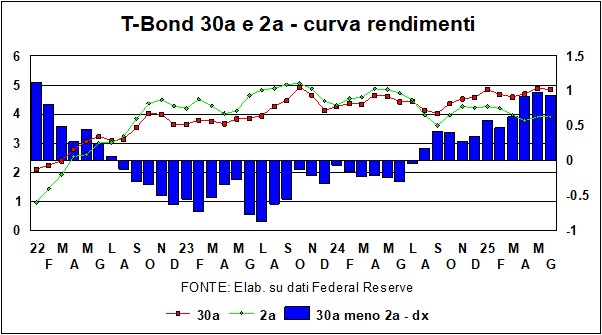
Saat itu tanggal 6 Februari tahun ini dan Menteri Keuangan Tersentuh, dalam wawancara dengan Fox News, mengatakan bahwa, tentu saja, Presiden Trump menginginkan suku bunga yang lebih rendah, tetapi dia tidak akan meminta Fed untuk menurunkannya (!!??). Yang lebih penting, dia mengatakan bahwa dia dan Presiden “sangat fokus” pada suku bunga T-Bond pada 10 tahunHal ini dapat dipahami, mengingat bahwa tingkat ini sangat penting untuk membiayai defisit publik. Bessent jelas berharap bahwa tingkat ini akan menurun: di satu sisi, Musk dan tongkat ajaib DOGE akan mengurangi belanja publik, sementara di sisi lain, pemulihan ekonomi Amerika yang besar – ledakan yang Trump telah berulang kali umumkan – akan meningkatkan penerimaan pajak, meskipun pemotongan pajak tersebut, menurut Our Man, merupakan pembiayaan sendiri. Singkatnya, T-Bond yang ditempa dengan baik hanya akan turun dan dengan demikian memfasilitasi pembiayaan defisit. Nah, kemudian (6 Februari) hasil dari Obligasi T setara dengan 4.43%. Untuk sementara, hal ini tampaknya berhasil dan pada awal April, sebelum serangan pertama dalam perang dagang, Menghasilkan sempat turun ke 4%. Namun kemudian naik lagi di bulan Mei, hingga mencapai 4,58%. Saat ini, berkat inflasi dingin di bulan Mei, kita kembali turun ke 4,42%, jauh, dalam hal apapun, dari tingkat yang akan memungkinkan kita untuk menghindari spiral defisit-bunga-utang, dan jauh dari tingkat yang dibutuhkan perekonomian (tingkat riil lebih tinggi dari tingkat pertumbuhan PDB AS). Dan yang lebih buruk lagi, T-Bond pada 30 tahun (lihat grafik), yang berkaitan dengan jangka panjang, memiliki imbal hasil, pada tanggal 6 Februari, sebesar 4,64% – saat ini kita berada di 4,90%, namun juga telah melampaui, beberapa minggu yang lalu, ambang batas 5%.Yang Bessent & Co. perjuangkan adalah bahwa tidak cukup hanya ‘berfokus’ pada imbal hasil T-Bonds – Hal ini ditentukan oleh pasar, bukan oleh kekuatan bumiDan pasar sudah jelas memberikan jempol ke bawah terhadap kebijakan anggaran Pemerintahan Trump.
Kita telah berkali-kali mengatakan bahwa yang paling menyakitkan bagi perekonomian riil adalah ketidakpastian. “Ketidakpastian yang tidak dapat dikurangi,” demikian sebutan Keynes, yang menggambarkan fitur utama modus operandi ekonomi pasar. Namun, ada ketidakpastian dan ketidakpastian. Dan ketidakpastian yang telah disuntikkan Trump & Co. ke dalam roda perekonomian benar-benar menjadi hambatan, memaksa menunda keputusan pengeluaran dan merusak kepercayaanDan, jika hal ini berlaku pada ekonomi riil, maka hal ini juga berlaku pada ekonomi keuangan.OBBA (One Big Beautiful Bill Act – ya, kedengarannya luar biasa, tapi itulah nama resminya) sedang dibahas di Kongres menjamin peningkatan besar dalam defisit dan utang publik, keduanya sudah berada pada level awal yang sangat tinggi. Dapat dimengerti bahwa mereka yang harus membiayai Pemerintah Amerika merasa khawatir. Tiga lembaga utama penilaian (S&P, Moody's, Fitch) Mereka mengambil Triple A dari ASHal yang menarik adalah bahwa ada 15 dari 50 negara bagian Amerika yang mempertahankan Triple A; jadi, jika Anda tidak mempercayai T-Bonds, Anda dapat membeli obligasiIdaho (produsen terbesar kentang di antara semua negara bagian Amerika) – dan ada juga dua perusahaan swasta dengan Tiga A: Microsoft dan Johnson & Johnson. Obligasi T-Bond 30 tahun, yang mendekati imbal hasil 5%, adalah lambang ketidakpastian yang membebani keputusan investor, baik institusional maupun non-institusional.
Di zona euro, seperti yang disebutkan, ECB telah mengambil langkah lain di sepanjang jalur penurunan suku bunga. Tentu saja, seperti yang dikatakan oleh para bankir sentral di masa yang tidak pasti, langkah selanjutnya akan bergantung pada data ekonomi. Data mana, sejauh menyangkut dua jalur lainnya – harga dan ekonomi riil – yang tampaknya menunjukkan bahwa ada ruang untuk pelonggaran lebih lanjutECB tidak perlu khawatir tentang dampak tugas harga, bahkan jika Uni Eropa mengenakan bea balasan atas impor dari Amerika. Dan dalam hal apa pun, kekuatan euro – atau, lebih tepatnya, melemahnya dolar – merupakan sebuah pengetatan kondisi moneter di Zona Euro, pengetatan yang harus diperhitungkan saat mempertimbangkan untung ruginya pemotongan suku bunga acuan ECB berikutnya.
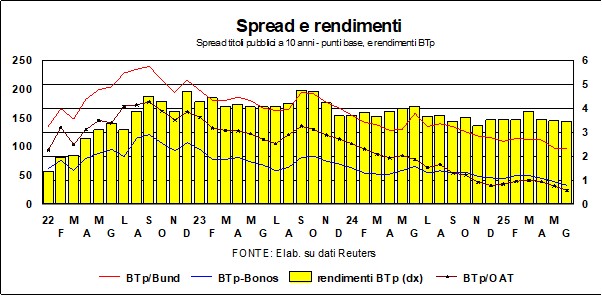
Yang perlu diperhatikan adalah kembalinya penyebaran Italia di 'daerah Draghi', menuju kuota sembilan puluh:Itulah hari-hari bahagia Februari 2021, ketika kilatan antusiasme atas kedatangan Mario Draghi di pucuk pimpinan Pemerintah telah menyebabkan kesenjangan antara hasil Bund dan BTP runtuh. Seperti kita ketahui, antusiasme itu tidak bertahan lama, dan melemahnya Pemerintah Draghi secara perlahan, oleh badan politik yang tidak menoleransi pemerintahan teknis dengan baik, menyebabkan penyebarannya ke lebih dari 200 poin dalam jangka waktu dua puluh bulan. Harus diakui bahwa kami kembali turun dari puncak itu, berkat pengelolaan keuangan publik yang bijaksana oleh Giorgetti-Meloni.
Di masa 'Jual Amerika', dan migrasi investasi menuju saham AAA yang tersisa, seperti bundel Jerman, yang terakhir seharusnya mendapat keuntungan dari hal ini, jika saja Jerman tidak mengumumkan kebijakan anggaran yang lebih longgar dan 'rem utang' dicabut yang tertuang dalam Konstitusi. Kedua faktor tersebut saling mengimbangi, dan secara keseluruhan imbal hasil obligasi Bund 10 tahun tidak banyak berubah. Namun, Spread BTp adalah kelebihan kami dan bukan kesalahan pihak lain, seperti yang dibuktikan oleh fakta bahwa spread juga telah turun dibandingkan dengan HAVER Prancis dan ke Obligasi Spanyol (lihat grafik)
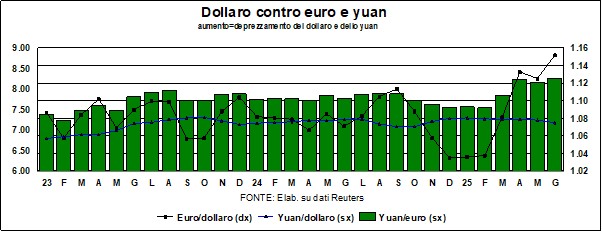
Mengenai kamu berubah, fase penurunan terus berlanjut dolar, yang sudah ada sejak awal serangan Trump terhadap tarif, membuktikan bahwa 'kebijaksanaan massa' menyadari bahwa Upaya Trump untuk mengurangi defisit perdagangan AS membutuhkan dolar yang lebih lemah. Bea masuk menimbulkan lebih banyak kegaduhan dan kerusakan daripada hal lainnya: kerja keras dilakukan oleh nilai tukar dolar AS. Dari apresiasi tertinggi baru-baru ini (musim gugur 2022, ketika dolar telah menembus paritas dengan euro) Mata uang AS melemah hampir 20% terhadap euro dibandingkan dengan titik terendah pada saat itu. Apakah akan terus melemah? Jika tujuannya – dengan 'tujuan' kita tidak berarti pengejaran yang sadar, tetapi lebih kepada 'lereng licin' realitas – adalah untuk membuat dolar lebih kompetitif, jawabannya adalah: ya. Dibandingkan dengan musim gugur 2022, dan melihat bukan hanya pada euro tetapi pada kompleks nilai tukar terhadap 41 mata uang, Bank for International Settlements memperkirakan melemahnya dolar, baik untuk pertukaran yang efektif baik nominal maupun riil (yang memperhitungkan perbedaan inflasi), dibatasi hanya sekitar 4%. Singkatnya, Dolar masih terlalu kuat untuk kebaikannya sendiri.
La koin cina sebaliknya tetap – atau, lebih tepatnya, telah dipertahankan – cukup stabil terhadap dolar. Dalam 'paso doble' antara Tiongkok dan Amerika Serikat dalam negosiasi tarif, tidak perlu mempersulit keadaan dengan senjata nilai tukar (sudah ada cukup banyak senjata di atas meja). Namun ini berarti bahwa kelemahan dolar terhadap euro telah ditransfer ke peningkatan daya saing/harga yang besar bagi produsen Tiongkok dibandingkan dengan produsen Zona Euro (lihat nilai tukar Yuan/Euro dalam grafik). Yang tentu saja tidak menyenangkan pihak yang terakhir, yang sudah harus bersaing dengan Tiongkok yang mencari tempat penjualan lain untuk produk-produk yang diserap pasar AS dalam jumlah yang lebih sedikit.
I pasar saham, yang tampaknya mempertahankan optimisme mereka, meskipun risiko cenderung menurun, kini harus berhadapan dengan risiko geopolitik yang semakin meningkat akibat konfrontasi bersenjata Israel-Iran, yang menambah ketegangan Israel-Gaza, Rusia-Ukraina, Pakistan-India, dan berbagai ketegangan di seluruh dunia. Keseimbangan risiko bahkan lebih tidak seimbang, terutama di Amerika, Dimanakah risiko geopolitik internal – lihat Marinir di California dan protes di kota-kota lain – menambah ketidakpastian yang disebutkan di atas.

Selamat atas analisisnya yang rinci dan tepat. 👏👏👏