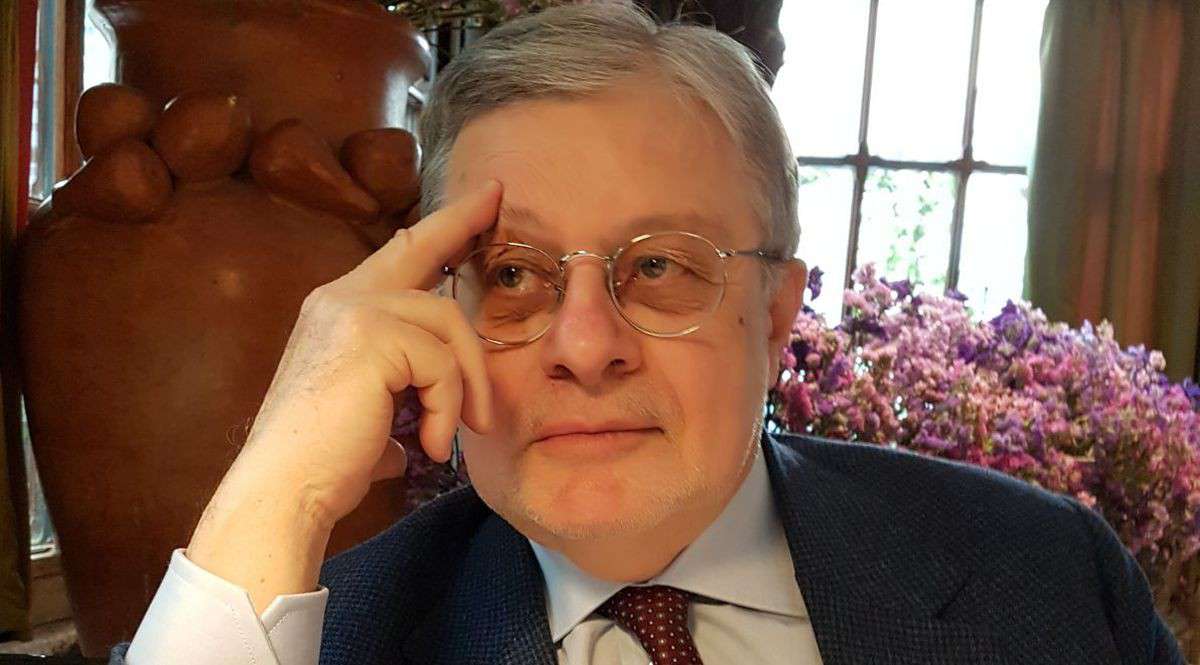
Berhati-hatilah agar tidak terus-menerus mengkhawatirkan inflasi: kita berisiko kehilangan pandangan terhadap tren yang mendasarinya. Memang, data inflasi terbaru meredam kekhawatiran, dan pertumbuhan upah tetap rendah. Terlepas dari naik turunnya harga minyak akibat perang yang bergantian antara AS dan Iran, dan kenaikan harga derivatifnya setelah keberhasilan militer Ukraina, guncangan energi tetap jauh lebih terkendali daripada tahun 2022. Niat bank sentral untuk menaikkan suku bunga juga terkait dengan prospek pertumbuhan yang membaik. Pelarian investor dari obligasi pemerintah, dengan akibatnya terjadi lonjakan imbal hasil, mencerminkan niat dan motivasi ini. Ini adalah pendapat yang berlawanan dari ekonom Luca Paolazzi, mantan penulis editorial untuk Il Sole 24 Ore dan Direktur Pusat Penelitian Confindustria, sekarang penasihat untuk Ceresio Investors dan penulis bersama Lancette dell'economia.
Paolazzi, edisi terbaru dari Lancette dell'economia, diterbitkan pada PERTAMA daring Pada tanggal 11 Juli lalu, judulnya seperti ini: “Inflasi tidak lagi menakutkan”Apakah kita salah menafsirkan judul berita, ataukah gambaran makroekonomi telah berubah dalam waktu kurang dari dua bulan? Bukankah eskalasi konflik AS-Iran, dengan dampaknya terhadap harga minyak dan aksi jual obligasi pemerintah di seluruh dunia, serta pernyataan yang mengkhawatirkan dari Ketua Fed yang baru, Kevin Warsh, di Jackson Hole ("Inflasi tetap terlalu tinggi"), menunjukkan bahwa bayang-bayang inflasi sekali lagi membayangi lanskap makroekonomi Barat?
Di era ketidakpastian besar yang diciptakan oleh geopolitik ini, gambaran makroekonomi juga menjadi kacau. Sejak Februari, harga minyak telah bergerak seperti yo-yo: naik, turun, naik, turun, dan sekarang naik lagi. Namun, sejauh ini skenario yang paling mengancam dan ditakuti, yaitu guncangan energi terburuk dalam sejarah, dengan harga minyak mentah diperkirakan melebihi $200 per barel, belum terwujud karena sistem global telah menghindari penghalang Hormuz dengan berbagai cara, yang memengaruhi pasokan tambahan, konservasi energi, dan substitusi dengan sumber utama lainnya. Dan memang benar bahwa dua bulan lalu, pembukaan kembali Selat Hormuz tampaknya pasti, yang dengannya harga minyak mentah ditakdirkan untuk turun menuju $60, juga karena pembelotan signifikan dari OPEC; dan bahkan harapan ini pun belum terwujud, baik karena tarik-menarik Iran-AS atas kondisi pembukaan kembali dan rezim navigasi dan, dan ini merupakan perkembangan baru lagi yang berasal dari geopolitik, karena keberhasilan Ukraina dalam menonaktifkan kilang-kilang Rusia di Selat Hormuz dan dengan demikian mengurangi ketersediaan derivatif. Oleh karena itu, harga minyak dan turunannya yang lebih mahal (tetapi tidak terlalu mahal) merupakan variabel yang mendorong kenaikan biaya, baik secara langsung maupun tidak langsung (misalnya tarif pengiriman dan angkutan udara). Meskipun demikian, data inflasi terbaru mengejutkan karena lemah, akibat tidak adanya efek orde kedua. Lebih lanjut, pertumbuhan upah, yang pada akhirnya merupakan faktor utama yang menentukan tingkat inflasi, tetap rendah, meskipun sedikit meningkat dari titik terendah pada semester pertama tahun ini.
Terlepas dari tren inflasi aktual di Amerika, Eropa, dan Italia, seperti yang terungkap oleh data ekonomi yang akan datang, ECB dan Fed tidak merahasiakan niat mereka untuk menaikkan suku bunga pada tahun 2026: apakah ini pertanda bahwa skenario makroekonomi mendorong pergeseran kebijakan moneter yang lebih ketat di kedua sisi Atlantik?
Inovasi nyata yang membenarkan sikap anti-inflasi yang agresif dari bank sentral adalah ketahanan sistem ekonomi terhadap guncangan baru ini, setelah tarif tahun 2025 (belum lagi tarif sebelumnya). Ketua Fed Kevin Warsh menggambarkan gambaran makroekonomi tentang lapangan kerja penuh dan merujuk pada booming investasi AI. Setahun yang lalu, pendahulunya, Jerome Powell, mengatakan ada konflik antara tujuan untuk menahan inflasi dan tujuan lapangan kerja maksimal, karena pasar tenaga kerja AS telah melemah secara signifikan. Sekarang Warsh memiliki kebebasan tambahan dan juga menggunakannya untuk meningkatkan kredibilitasnya sebagai bankir sentral yang ditunjuk oleh seorang Presiden yang telah berjanji, menuntut, dan menekan (bahkan dengan ancaman hukum, yang mengakibatkan proses pidana terhadap Powell) untuk menurunkan suku bunga. ECB berada dalam situasi yang sama, mengingat Zona Euro (termasuk Italia) tumbuh lebih dari yang diharapkan pada paruh pertama tahun 2026 dan tanda-tanda terbaru menunjukkan percepatan. Singkatnya, ekonomi riil dalam keadaan sehat dan tidak membutuhkan penopang suku bunga rendah (Zona Euro) atau lebih rendah (AS). Hal ini juga yang ditunjukkan oleh pasar obligasi, yang mendorong kenaikan suku bunga jangka panjang. Kenaikan ini pada akhirnya dapat menurunkan pertumbuhan dan karenanya terbukti berlebihan.
Pemerintah Italia sedang menyiapkan paket anggaran terakhirnya sebelum pemilihan umum 2027. Alih-alih mengekang utang dan inflasi, apakah tak terhindarkan bahwa para politisi akan fokus pada upaya meraih konsensus dengan pengeluaran kesejahteraan yang tidak produktif dan, pada akhirnya, cenderung populis?
Dan pemerintah mana yang tidak akan melakukannya? Siklus politik-pemilu telah dianalisis oleh para ekonom selama beberapa dekade, dan itu adalah salah satu alasan mengapa kebijakan moneter telah ditetapkan sebagai independen. Bagi kita, ini dua kali lipat lebih penting, mengingat suku bunga ditetapkan di Frankfurt dan bukan di Roma oleh Bank Sentral Italia (yang berpartisipasi secara otoritatif dalam keputusan tersebut). Jika tidak, tekanan pada Via Nazionale bisa menjadi tidak berkelanjutan. Meskipun demikian, Italia menghormati komitmennya di bawah Pakta Stabilitas baru, yang telah memperbaiki banyak kekurangan pakta sebelumnya dan menciptakan penghalang terhadap kebijakan yang gegabah (gaya Amerika). Hal ini terlihat dari spread, yang tetap terkendali meskipun terjadi kenaikan suku bunga. Terlepas dari kenyataan bahwa pemerintah Meloni dapat menggunakan sedikit ruang gerak dengan lebih baik, menghindari langkah-langkah yang bertujuan meraih konsensus, untuk sekali ini kekhawatiran tentang utang publik bukan hanya atau terutama tentang Italia: pikirkan AS, di mana ada pembicaraan eksplisit tentang ketidakberlanjutan dan kemungkinan krisis, atau Prancis, di mana fantasi berisiko mengambil alih kekuasaan dengan pemilihan presiden yang akan datang. Bola ada di udara. Suku bunga jangka panjang sekali lagi berada di tangan pemerintah, dan biarlah siapa pun yang tidak berjiwa populis yang melempar batu pertama."